Դիտարկումներ և վերլուծություններ հարկային պարտավորությունների գանձման գործընթացի մասին
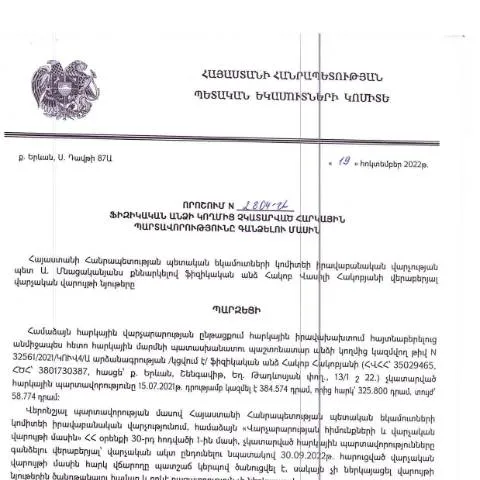
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2804-Ա որոշումը մեծ նշանակություն ունի հարկային օրենսդրության շրջանակներում: Այս որոշումը ոչ միայն ունի իրավաբանական հիմքեր, այլ նաև պետք է էական ազդեցություն ունենա հարկ վճարողների վրա, ովքեր իրենց պարտականությունները չեն կատարում:
Նմանատիպ որոշումները ենթադրում են չհամապատասխանող հարկ վճարողների նկատմամբ հարկային պարտավորությունների կատարումը: Պետք է նշենք, որ այդ գործընթացը կարող է ազդել ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց վրա, և շատ հաճախ կարող է առաջացնել իրավական հետևանքներ: Դա նշանակում է, որ հարկ վճարողները պետք է ուշադիր լինեն իրենց ֆինանսական գործունեության նկատմամբ, որպեսզի խուսափեն հարկային պարտավորությունների չկատարումից:
Անհրաժեշտ փաստաթղթերի և գործընթացների ցուցակ
Հարկային պարտավորությունների գանձման գործընթացում հարկ վճարողների համար անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք կարող են ներառել, սակայն չեն սահմանափակվում, հետևյալով:
- Հարկային հաշվետվություն (ֆիզիկական անձի մասով)
- Հարկային պարտավորությունների գանձման վերաբերյալ գրավոր դիմում
- Ծրագրների և քաղաքականությունների հիման վրա կազմված հաշվետվություններ
- Ակնարկներ և լրացուցիչ տեղեկություններ, որոնք կարող են անհրաժեշտ լինել հարկային մարմիններին
Այս փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ համապատասխան բաժիններին, իսկ որոշ դեպքերում հարկ վճարողները կարող են նաև օգտվել էլեկտրոնային ձևերով, ինչը շատ ավելի արագ և արդյունավետ է: Կարևոր է, որ փաստաթղթերի ներկայացման ժամկետները չանցնեն, քանի որ դա կարող է հանգեցնել ֆինանսական տուգանքների:
Հարկային պարտավորությունների չկատարումից բխող հետևանքները
Ֆիզիկական անձանց համար հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների: Նախ, դա կարող է բերել դրամական տուգանքների և տոկոսների, որոնք կավելանան չկատարած պարտավորությունների վրա:
Երկրորդ, որոշումները, որոնք կայացվում են ՀՀ ՊԵԿ-ի կողմից, կարող են իրագործվել հարկ վճարողի գույքի նկատմամբ, ինչը նշանակում է, որ պետական մարմինները կարող են զրկել որոշակի ակտիվներից: Օրինակ, կատարվող հարկային պարտավորությունների չկատարումը կարող է հանգեցնել այնպիսի միջոցառումների, ինչպիսիք են հաշվի ապակողմնորոշումը կամ եկամուտների բռնագանձումը:
Վերջապես, հարկ վճարողների ռեկորդներում կարող են հետևանքներ ունենալ նաև նրանց信用评分-ին, ինչը կարող է բարդացնել ապագայում ֆինանսական միջոցների ստացումը կամ վարկավորման գործընթացը: