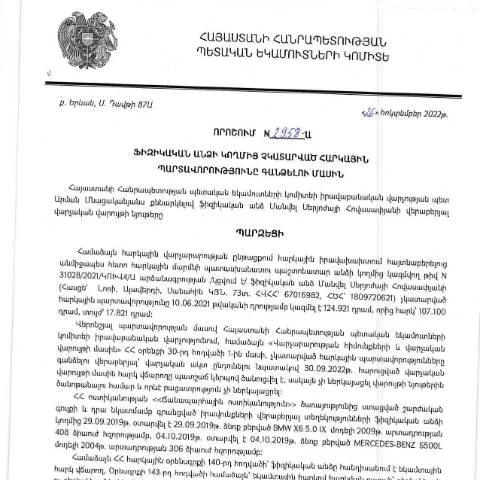
Բիզնեսի հարկային պարտավորությունների կարգավորման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2958-Ա որոշումը (Մանվել Սերյոժայի Հովասափյան) բավականին կարևոր դեր ունի հարկերի հավաքման գործընթացում: Այս որոշմամբ նախատեսվում է, թե ինչպես են հարկային պարտավորությունների չկատարելու հետևանքները կարգավորվելու, ինչ քայլեր պետք է ձեռնարկվեն համապատասխան անձանց կողմից:
Որո՞նք են հարկային պարտավորությունները
Հարկային պարտավորությունները ներառում են տարբեր հարկեր, որոնք պետք է վճարվեն պետական բյուջեին: Հայտնի են մի քանի հիմնական հարկատեսակներ, որոնց բերելիս հարկատուները կարող են հանդիպել դժվարությունների:
- Ավելացված արժեքի հարկ (ԱՎՀ)
- Ակնթարթային հարկ
- Հարկային եկամուտ
Ինչու է կարևոր այս որոշումը
Այս որոշումը կարևոր է այն պատճառով, որ այն առաջարկում է փաստաթղթային ձևաթղթեր, որոնք պետք է լրացվեն հարկային պարտավորությունները չկատարած անձանց կողմից: Սա ապահովում է իրավական հիմքեր հարկային պարտավորությունների կատարման համար:
Ոստիկանության դերերը
Այս գործընթացում կարևոր դերակատարություն ունեն նաև ոստիկանության մարմինները, որոնք պետք է հսկեն, որ հարկային պարտավորությունները կատարվեն:
- Ծանոթանում են հարկային պարտավորությունների մասին տեղեկություններին:
- Մասնակցում են պարտավորությունների գանձման գործընթացին:
Գրավոր փաստաթղթերի պատրաստումը
Անձը, ով ցանկանում է կարգավորել իր հարկային պարտավորությունները, պետք է նախապատրաստի մի շարք փաստաթղթեր, որոնք անհրաժեշտ են գործընթացի ընթացքում:
- Հարկային հաշվետվություններ
- Հարկային պարտավորությունների չկատարելու պատճառները բացատրող փաստաթղթեր
- Տվյալ հարկատեսակի վերաբերյալ նախկին վճարումների ապացույցներ
Որպեսզի ճիշտ լրացնեք որոշումը
Այս որոշման լրացման ընթացքում դժվարություններ կարող են առաջանալ: Կարևոր է, որ անհրաժեշտ տեղեկությունները ճիշտ ու ամբողջությամբ լրացվեն: Քանի որ որոշումն ունի բազմաթիվ բաժիններ, որոնք պետք է լրացվեն, անհրաժեշտ է հետևել որոշակի կանոնակարգերի:
Բաժինների մանրամասնում
| Բաժին | Որոշումներ | Խնդիրներ |
|---|---|---|
| Հարկատուի տվյալներ | Լրացնել ամբողջությամբ | Կասկածներ տվյալների ճշտության վերաբերյալ |
| Հարկային պարտավորությունների տեսակը | Նշել համապատասխան տեսակը | Տեսակի սխալ ընտրություն |
Փաստաթուղթը ներկայացնելու ընթացակարգը
Այս փաստաթուղթը ներկայացնելու գործընթացը կարող է իրականացվել մի քանի ձևերով:
- Հոգաբարձուների խորհրդին ներկայացնելով:
- Էլեկտրոնային եղանակով՝ համապատասխան կայքում:
- Պաշտոնական փաստաթուղթ ներկայացնելով պետական մարմիններին:
Որպեսզի խուսափեք մերժումից
Եթե ձեր դիմումը մերժվի, անհրաժեշտ է հաստատել, թե ինչն է եղել մերժման պատճառը:
- Ձեր փաստաթղթերին անհրաժեշտ փաստաթղթեր չկան:
- Տվյալները չեն համապատասխանում:
Այս դեպքում անհրաժեշտ է վերանայել ներկայացված տեղեկությունները և նորից ներկայացնել:
Կառավարության որոշումը և դրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը կարևոր է, քանի որ այն ապահովում է հարկային պարտավորությունների կատարման կարգավորմանը:
Պետք է նշել, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև իրավական հարցերի առաջացման:
Կախվածություններ այլ փաստաթղթերից
Այս որոշումը կապ ունի նաև այլ փաստաթղթերի հետ, որոնք կարող են ազդել հարկային պարտավորությունների կատարման վրա, ինչպես օրինակ:
- Համապատասխան վճարային փաստաթղթեր
- Անձնական հատկանիշների փաստաթղթեր
Վերջնական գործընթացն après-submit
Դիմումը ներկայացնելուց հետո հարկատուն կարող է սպասել պատասխան, որը կլինի:
- Հաստատում, որ պարտավորությունը կատարվել է:
- Մերժում, եթե փաստաթղթերը չեն բավարարում:
Գրավոր արձագանքը նույնպես կարող է ենթադրել լրացուցիչ պահանջներ:
Հետագա գործողություններ մերժման դեպքում
Եթե ձեր դիմումը մերժվի, կարող եք դիմել վերաքննիչ մարմնին՝ խնդրելով վերանայել որոշումը:
Այս գործընթացը պետք է իրականացվի օրենքով սահմանված ժամկետներում:
Առաջարկվող միջոցներ
- Վերանայել և լրացնել անհրաժեշտ փաստաթղթերը:
- Առաջարկել ապացույցներ, որոնք կհաստատեն ձեր պահանջները:
Հարկադիր է, որ յուրաքանչյուր փաստաթուղթ լինի օրինական և մշակված:
Հարկային պարտավորությունների կատարման գործընթացը
Հարկային պարտավորությունների կատարման գործընթացը Հայաստանում խիստ կարգավորվում է ՀՀ օրենքներով և վարչական ընթացակարգերով։ Ֆիզիկական անձանց հարկային պարտավորությունների մասին որոշումները, ինչպիսին է 2022 թվականի հոկտեմբերի 26-ին կայացված թիվ 2958-Ա որոշումը, կարևոր rol են խաղում հարկային վարչակարգերում։ Այս որոշումը կիրառելի է այն դեպքերում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ինչի արդյունքում ՀՀ պետական եկամուտների կոմիտեն (ՊԵԿ) կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց։
ՊԵԿ–ը, որպես հարկային մարմին, ունի լիազորություններ, որոնք թույլ են տալիս նրան իրականացնել հարկային պարտավորությունների գանձում՝ հիմք ունենալով առկա տեղեկությունները ֆիզիկական անձի կողմից ներկայացված շահավետ հայտարարությունների վերաբերյալ։ Առաջին հերթին, հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն այն դեպքում, երբ հաշվի են առնվում ֆիզիկական անձի ընդհանուր եկամտի տեղեկությունները, որոնք ստացվել են Հայաստանի Հանրապետության տարածքում։
Հարկային պարտավորությունների գանձման դատական գործընթացը
Հարկային պարտավորությունների գանձման գործընթացում դատական մարմինների դերակատարությունը չափազանց կարևոր է։ Ֆիզիկական անձը, որը դեմ է ՊԵԿ–ի կողմից կիրառված պարտադիր միջոցին, իրավունք ունի դիմելու դատարան՝ վիճարկելու այդ որոշումը։ ՀՀ վարչական դատավարության օրենսգիրքը սահմանում է կարգը, որով կարող են իրականացվել այդպիսի դիմումները։ Դատարանը, գնահատելով՝ արդյոք ՊԵԿ–ի կողմից ընդունված որոշումը համապատասխանում է օրենսդրությանը, որոշում է կայացնում կայացված տեղեկությունների և փաստերի հիման վրա։
Հարկային պարտավորությունների գանձման գործընթացը դատական կարգով կարող է ներառել մի շարք փուլեր, օրինակ՝ դիմումների ներկայացում, ապացույցների հավաքում և դատական նիստերի անցկացում։ Այս փուլերի ընթացքում ֆիզիկական անձը, որը մեկուսացված է հարկային պարտավորություններից, պետք է պատրաստ լինի ներկայացնել համապատասխան փաստաթղթեր՝ իր իրավունքները պաշտպանելու համար։
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների կատարման գործում
Ներկայումս Հայաստանյան հարկային համակարգը մեծապես կենտրոնացած է էլեկտրոնային ծառայությունների վրա, որոնք հնարավորություն են տալիս ֆիզիկական անձանց անկախ կերպով վերահսկելու իրենց հարկային պարտավորությունները։ ՀՀ ՊԵԿ–ը զարգացրել է էլեկտրոնային համակարգեր, որոնք թույլ են տալիս քաղաքացիներին՝ օգտագործելով իրենց անձնական թվանշանը, մուտք գործել իրենց հարկային հաշվետվությանը և ստանալ տեղեկություններ նրանց պարտավորությունների և վճարումների մասին։
Ֆիզիկական անձինք կարող են նաև հեշտությամբ ներկայացնել հարկային հայտարարություններ, ինչպես նաև ստանալ տեղեկություններ իրենց հարկային պարտավորությունների կատարման ընթացքի մասին։ Սա, առանց ספקի, նվազեցնում է վարչական բեռը և մեծացնում է հասարակության տեղեկացվածությունն, ինչպես նաև կարող է կանխել հարկային պարտավորությունների չկատարման դեպքերը՝ շնորհիվ ժամանակին տեղեկացման։
Բացի այդ, էլեկտրոնային ստորագրություններն ապահովում են փաստաթղթերի վավերությունը և անվտանգությունը, ինչը կարևոր է հարկային համակարգում։ ՀՀ ՊԵԿ–ը խրախուսում է քաղաքացիներին օգտվել էլեկտրոնային ծառայություններից, և նրանց կողմից ներկայացված բոլոր փաստաթղթերը ստուգվում են QR-կոդերով և 16-հիշողությամբ թվերով, ինչը թույլ է տալիս արագ և արդյունավետ հաստատել փաստաթղթերի իրականությունը։