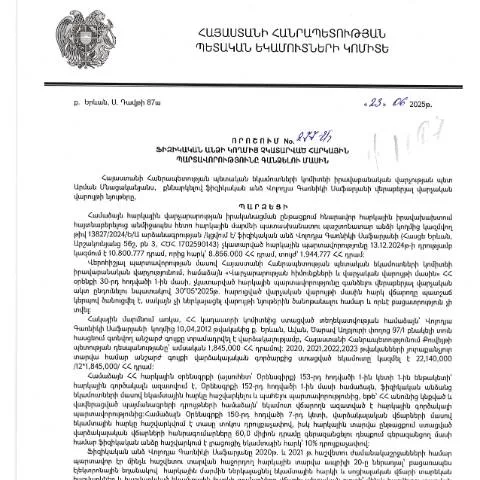
Իրավաբանական վարչության որոշման ազդեցությունը հարկային պարտավորությունների վրա
Փոքր բիզնեսի սեփականատերերը և անհատ ձեռնարկատերերը հաճախ ընկնում են հարկային պարտավորությունների տակ, որոնք կարող են նրանց համար մարտահրավեր լինել: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 277-Ա որոշումը ստեղծել է իրավական շրջանակ, որը հնարավորություն է տալիս պետությանը գանձել պարտադիր հարկերը պարտավորություններ չկատարած անձանցից: Այս հոդվածում կներկայացենք որոշման հրատապությունը, ինչպես նաև այն, ինչի վրա անհրաժեշտ է ուշադրություն դարձնել որոշումը կիրառելիս:
Ժամկետներն ու գործընթացի փուլերը
Նկատելի է, որ այս որոշումը վավեր է 2025 թվականի հունիսի 23-ից: Առաջին հերթին, հարկ վճարողներին հայտնի են պետք են դրանց պարտավորությունները, որոնք պետք է կատարվեն որոշման ընդունումից հետո:
- Նախնական ծանուցում: Դիմորդը նախապես պետք է ստանա ծանուցում՝ իր պարտավորությունների մասին, որը պարտադիր է:
- Հարկային պարտավորության վճարում: Հարկ վճարողը պարտավոր է վճարել իր հարկային պարտավորությունները մինչև որոշման ուժի մեջ մտնելու ամսաթվի ավարտը:
- Հարկային վարչության վերանայում: Եթե հարկ վճարողը չի վճարել պարտավորությունները, ապա ՀՀ ՊԵԿ-ն կարող է սկսել հարկային վարչական գործընթաց:
Այդ որոշման շրջանակներում պահանջվող փաստաթղթերի պատրաստություն
Հարկային պարտավորությունների գանձման գործընթացում, պահանջվում են տարբեր փաստաթղթեր, որոնք պետք է ներկայացվեն համապատասխան մարմնին:
| Փաստաթուղթ | Նպատակ | Ուշադրություն |
|---|---|---|
| Հարկային հայտարարություն | Պարտավորվածությունների դրսևորման համար | Պետք է լինի լրացված և ստորագրված |
| Բանկային տեղեկագիր | Վճարումների մասին տեղեկություն | Անհրաժեշտ է ցույց տալ վճարված հարկերի վերաբերյալ |
| Ծանուցման պատճեն | Ինքնուրույն հաստատման համար | Հավաստագրելու համար, որ ծանուցումը ստացվել է |
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշման շրջանակներում գործողություններ կատարելու իրավունք ունեն ոչ միայն ֆիզիկական անձինք, այլև իրավաբանական անձինք, որոնք պարտավորություններ ունեն:
- Ֆիզիկական անձինք: Անձնական հարկային պարտավորություններ ունեն:
- Իրավաբանական անձինք: Պետական ռեգիստրում գրանցված բոլոր ընկերություններ:
- Հատուկ դեպքեր: Եթե անձը գտնվում է վարչական կամ քրեական հետապնդման տակ:
Որոնք են հետևանքները և ինչ իրավունքներ են ունենում հարկ վճարողները
Քաղաքացիները, որոնք չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել տարբեր պատիժների:
- Անվճար վճարումներ: Հարկ վճարողի ոչ կատարած պարտավորությունները կարող են առաջացնել վարչական տույժեր:
- Վարչական գործընթացներ: ՀՀ ՊԵԿ-ն կարող է սկսել վարչական ձերբակալություն:
- Հարկային և ժամկետային տույժեր: Բացի այդ, կարող են կիրառվել նաև ժամկետային շահառություններ:
Այս որոշման կապը մյուս վարչական գործընթացների հետ
Նման որոշումները, գոնե Հայաստանում, միշտ իրենք հետևանքներ ունեն մյուս վարչական գործընթացների նկատմամբ:
- Հարկային կորուստների հետ կապված դիմումներ: Այս որոշումը կարող է ազդել նաև դիմումների համար:
- Իրավաբանական հարցեր: Եթե անձը դատական պրոցեսում է, կարող է փոխել ընթացքը:
- Վարչական իրավունքի կիրառություն: Յուրաքանչյուր խնդրով զբաղվող վարչական մարմին պետք է հաշվի առնի այս որոշման մասին:
Նախադեպ դեպքերը և դրանց առանձնահատկությունները
Հարկային պարտավորությունները կատարելու արդյունքում կարող են առաջանալ յուրահատուկ իրավիճակներ:
- Երիտասարդների իրավական պատասխանատվություն: 18 տարեկանը լրացած քաղաքացիները ունեն նույն պարտավորությունները:
- Արտասահմանում բնակվող անձինք: Եթե իմանաք, որ եք հարկային պարտավորություններ ունեք, ապա պետք է դիմել ՀՀ ՊԵԿ՝ իրենց հատուկ կարգավորումներով:
- Փոփոխված հարկային համակարգ: Ավելին, հարկային դրույքները կարող են փոփոխվել:
Ավելի բարդ իրավիճակներ և հմտություններ
Դեպքեր, երբ հարկ վճարողը հանդիպում է բարդությունների, հաճախ պահանջում են մասնագիտական խորհրդատվություն:
- Իրավաբանական խորհրդատվություն: Ամենակարևոր փաստը՝ հարկերը և պարտավորությունները հասկանալ:
- Ֆինանսական վերլուծություն: Հարկային պարտավորությունների կայացման ամբողջական գնահատական:
- Չճանաչված պարտավորություններ: Եթե ունեք կասկածներ՝ հարկային պարտավորությունների վերաբերյալ, միշտ օգտակար է իրավաբանի խորհրդատվությունը:
Դիտարկումներ հարկային պարտավորությունների կատարման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 277-Ա որոշումը կարևոր նշանակություն ունի, հատկապես հարկային պարտաճանաչության ապահովման տեսանկյունից: Այս որոշումը հաստատում է այն, որ յուրաքանչյուր ֆիզիկական անձ, ով ժամանակին չի կատարել իր հարկային պարտավորությունները, ենթակա է հարկային վեճերի և պարտավորությունների գանձման: Բացի այդ, որոշումը պահանջում է, որ հարկատուները ուշադիր լինեն իրենց պարտավորությունների կատարման նկատմամբ՝ ի պահպանության սեփական շահերի:
Տվյալ որոշման վավերականության և նրա կիրառության արդյունավետության բարձրացման նպատակով հարկավոր է ընդգծել, որ հարկային մարմինները ունեն լիազորություններ, որոնց միջոցով նրանք կարող են իրականացնել պարտավորությունների գանձումը: Դա կարող է իրականացվել հարկային պարտավորությունների կատարման մասին օրենքով սահմանված ընթացակարգերով, ինչպիսիք են հաշվին բռնագրավումը, գույքի վաճառքը կամ այլ միջոցներ:
Հարկային պարտավորությունների վերահսկման մեթոդաբանություն
Որոշման մեջ նշված բոլոր ուղղությունները ենթադրում են խիստ վերահսկողություն և հաշվառում՝ հարկային պարտավորությունների կատարման գործընթացում: Հարկային մարմինները, օրինակ, կարող են օգտագործել տարբեր մեթոդներ և տեխնոլոգիաներ, ինչպիսիք են էլեկտրոնային համակարգերը՝ հարկային անհամապատասխանությունները հայտնաբերելու և դրանց հիման վրա անհրաժեշտ գործողություններ կատարելու համար:
Այս գործընթացում կարևոր նշանակություն ունի նաև հարկային մարմինների միջև համագործակցությունը՝ այլ պետական մարմինների և մասնավոր հատվածի ներկայացուցիչների հետ: Նրանք պետք է ներդրումներ կատարեն տեխնոլոգիական ենթակառուցվածքների զարգացման մեջ, ինչը թույլ կտա ավելի արդյունավետ կերպով վերահսկել հարկային պարտավորությունների կատարման գործընթացը:
Ավելին, հարկային մարմինները կարող են պատկերել տեղեկություններ հարկ վճարողների մասին՝ նվազեցնելու ռիսկերը և խուսափելու մոլորություններից: Այդ իսկ պատճառով հարկատուները պետք է ավելի հաճախակի ստուգեն իրենց հարկային տեղեկությունները և ապահովեն, որ ներկայացված տեղեկություններն իմաստային են:
Հարկային պարտավորությունների նկատմամբ ենթակա պատիժներ և իրավական քայլեր
Որոշման ընդունման արդյունքում հարկային պարտավորություններ չունեցող ֆիզիկական անձինք կարող են ենթարկվել որոշակի պատիժների, որոնց մասին մանրամասն տեղեկատվություն է տրամադրվում ՀՀ հարկային օրենսդրությամբ: Հարկային մարմինները իրավունք ունեն կիրառել վարչական պատասխանատվություն պարտավորությունները չկատարելու համար, ինչը կարող է ներառել տուգանքների կիրառումը, գույքի բռնագրավումը, ինչպես նաև ֆինանսական միջոցների կանգնեցումը:
Հարկային պարտավորությունների չկատարումն ունի նաև հետևանքներ իրավաբանական տեսանկյունից. հարկատուները կարող են դիմել դատարան՝ իրենց իրավունքները պաշտպանելու համար: Այս դեպքում հարկատուները պետք է ներկայացնեն ապացույցներ, որոնք հաստատում են, որ նրանք կատարել են հարկային վճարումները կամ որ դրանց չկատարմանը հանգեցրած հանգամանքները իրենցից անկախ են:
Հարկային պարտավորությունների նկատմամբ դատական գործընթացները կարող են լինել բարդ և երկարատև, ուստի հարկատուները պետք է նախօրոք իրազեկված լինեն իրենց իրավունքների և պարտականությունների մասին, որպեսզի կարողանան պաշտպանվել հարկային մարմինների կողմից: