Ներդրումը և գործընթացը. Ինչպե՞ս է սկսվում ամենը
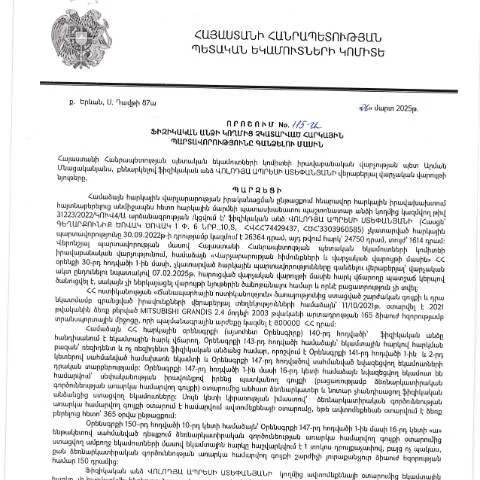
Հայաստանի Հանրապետությունում՝ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 06.03.2025 թ. "Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին" 115-Ա որոշումը, հանդիսանում է բարդ և կարևոր փաստաթուղթ, որն ունի իր նշանակությունն ու դերակատարությունը հարկային պարտավորությունների իրականացումում: Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, այդ դեպքում ակտիվանում են վարչական գործիքները, որոնք նպատակ ունեն արձանագրել ու իրականացնել պարտավորությունները:
Դիտարկման ենթակա հարցեր
- Ինչպե՞ս են որոշվում հարկային պարտավորությունները:
- Ովքեր են պատասխանատու տվյալ փաստաթղթի ներկայացման համար:
- Որո՞նք են ընթացակարգի հաջորդական քայլերը:
Պաշտոնատար անձինք և առնչվող մարմինները
Դիմումը մշակվում և ներկայացվում է Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեին, որտեղ կլինի համապատասխան իրավական և տեխնիկական գնահատական: Ինքնուրույն ներկայացնելը հնարավոր չէ, եթե ծագած հարցերը և պարտավորությունները պահանջում են իրավաբանական գիտելիքներ:
Ռազմավարական նշանակություն ունեցող այս փաստաթղթի մշակման գործում ներգրավված են նաև ՀՀ Կառավարությունի իրավաբանական վարչության ներկայացուցիչները, ովքեր ունեն իրավասություն հետևել գործընթացին:
Գործընթացի մեթոդաբանությունը
Որպեսզի խնդիրը լուծվի, հարկավոր է նախապատրաստել անհրաժեշտ փաստաթղթերը, որոնք կօգնեն նվազեցնել վարչական խոչընդոտները: Այդ թվում են:
- Հարկային հաշվետվություններ
- Ներդրումների արձանագրություններ
- Ավանդի և ծախսերի փաստաթղթերը
Գործընթացի մանրամասները
Միայն այդ իրավիճակներում, երբ պահանջները կառավարական մարմինների կողմից են առաջադրված, հնարավոր կլինի դիմել ՀՀ ՊԵԿ՝ համապատասխան վճարումների կատարումին:
Հաշվետվության դերը և անհրաժեշտությունը
Հարկային պարտավորությունները կատարելու գործընթացը ենթադրում է ֆիզիկական անձի կողմից արտահայտված ցանկությունը և պարտավորությունը: Դիմումը ոչ թե պարզապես կարգավորումն է, այլ նաև հնարավորություն ունենալու համար փոխկապակցված որոշումների կայացման:
Ինչպես է հսկվում գործընթացը
Իրավաբանների կողմից կազմված հաշվետվություններն ու փաստաթղթերը մուտքագրվում են էլեկտրոնային համակարգերում, ինչը թույլ է տալիս անկախ կերպով հետևել գործընթացի ընթացքին:
Ստուգման համար ստեղծվում են համապատասխան հաշվետվություններ՝ 16-համարանիշային ստուգման կոդերով:
Համայնքային շահերից ելնելով
Թեև գործընթացը կարող է թվալ բարդ, այնուամենայնիվ, այն նպաստում է հասարակության շահերին, որովհետեւ այն ապահովում է հարկային պարտավորությունների կատարումը՝ բացելով նոր հնարավորություններ տնտեսության համար:
Այդ պատճառով, քննարկված փաստաթուղթը պետք է դիտարկվի ոչ միայն որպես վարչական գործընթաց, այլ նաև որպես սոցիալական պատասխանատվության մարմին:
Առցանց և ավանդական ներկայացման տարբերություններ
| Ներկայացման ձև | Առաջարկվող մեթոդներ | Առավելություններ | Շահերը |
|---|---|---|---|
| Իրավաբանական վարչության միջոցով | Ներկայացում գանձարանին | Ավանդական ձևաչափ, ինչը ավելացնում է իրավաբանական աջակցությունը | Խոսել մասնագետների հետ, ստանալ մանրամասները |
| Էլեկտրոնային համակարգ | Օնլայն դիմում | Անհրաժեշտ փաստաթղթերի արագ մուտքագրմամբ | Ժամանակի խնայողություն, նվազեցված փաստաթղթային բեռ |
Փաստաթղթի կառուցվածքը և կարգավորումը
Հարկային պարտավորության ներկայացնող փաստաթուղթը բաղկացած է մի շարք բաժիններից, որոնք պահանջում են մանրամասն լրացում:
- Ֆիզիկական անձի տվյալները - Անվանում, ազգություն, փաստաթղթերի համարը:
- Հարկային պարտավորության բնույթը - Կազմը, ժամկետը:
- Հանձնումների մուտքագրումն - Հավաքագրված գումարի չափը:
Լրացման առանձնահատկությունները
Նշված բաժինները պետք է լրացվեն հստակ և ճշգրիտ, որպեսզի հետագայում չառաջանան անհանգստություն ու տեխնիկական խնդիրներ:
Նախագծային և հետագա քայլեր
Դիմումը ներկայացնելուց հետո հարկավոր է հետևել ընթացքին, քանի որ յուրաքանչյուր ծագած հարցի դեպքում, իրավաբանական աջակցության տրամադրումը կարող է լինել ոչ միայն այն բանից, թե ինչքան ժամանակ է պահանջվում:
Կարևոր է նաև հասկանալ, որ այս գործընթացում կարող են լինել ժամկետային սահմանափակումներ, ինչպիսին է՝ ներկայացման ժամկետը, որին պետք է համապատասխանել:
Հիշեցումները և հաջորդ քայլերը
Հարկային պարտավորության հետևանքները կարող են հանգեցնել վարչական պատասխանատվության, ուստի անհրաժեշտ է լրացնել և ներկայացնել բոլոր պահանջվող փաստաթղթերը ժամանակին:
Շարունակական հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության 115-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի որոշակի ընթացակարգեր և պահանջներ, որոնք նախատեսված են ՀՀ հարկային օրենսդությամբ: Առաջին հերթին, հարկ վճարողը պետք է իր պարտավորությունների վերաբերյալ տեղեկություն ստանա պաշտոնական նամակով, որը կուղարկվի նրա գրանցված հասցեին: Այս նամակում նշվում են պարտադիր վճարումները, ինչպես նաև դրանց ժամկետները:
Պարտադիր վճարումների գանձման համար նախատեսված է վարչական գործընթաց, որն ընդգրկում է տարբեր քայլեր, այդ թվում՝ հարկ վճարողի կողմից հարկային մարմնում դիմումի ներկայացումը, հնարավոր հակադարձումները, գրավոր բացատրությունների ներկայացումը և այլն:
Եթե հարկ վճարողը չի կատարում նաև այս գործընթացի արդյունքում առաջացած պարտավորությունները, ՀՀ ՊԵԿ-ն իրավունք ունի իրականացնել հարկային պարտավորությունների հարկային հարկադրանքի միջոցով. սա կարող է ներառել գույքի բռնագանձում կամ վճարման պահանջի դատարան ներկայացում:
Հարկային պարտավորությունների գանձման վերաբերյալ դիմումների ներկայացման կարգը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև դիմումների ներկայացման կարգը, որը սահմանված է ՀՀ ՊԵԿ կողմից: Դիմումը, որը պետք է ներկայացվի 115-Ա որոշման համատեքստում, պետք է լինի լրացված և շարահյուսված այնպես, որ բավարարի բոլոր ընթացակարգային պահանջներին:
Պարտադիր է, որ դիմումը լինի թվային ձևաչափով և ներկայացվի էլեկտրոնային ստորագրությամբ: Այդ պատճառով հարկ վճարողը նախ պետք է ապահովի միացման հնարավորություններություն և ունենալ էլեկտրոնային ստորագրություն: Դիմումը պետք է լինի ուղարկված սահմանված ժամանակահատվածում, որպեսզի չխախտվի որոշման կատարման ժամկետները:
Դիմումը ներկայացնելուց հետո հարկ վճարողը կարող է ստանալ ծանուցագիր՝ դիմումն ընդունելու կամ մերժելու վերաբերյալ: Եթե դիմումը մերժվում է, հարկ վճարողը իրավունք ունի ներկայացնել բողոք, որը նույնպես պետք է լինի ներկայացված էլեկտրոնային ձևաչափով:
Հարկային պարտավորությունների գանձման իրավաբանական կողմերը
Յուրաքանչյուր հարկային պարտավորություն ունի ոչ միայն ֆինանսական, այլև իրավաբանական բաղադրիչ, որը պահանջում է պարտադիր համապատասխանեցում ՀՀ օրենքներին: 115-Ա որոշմամբ գանձվող պարտավորությունները կարող են հանգեցնել իրավական հետևանքների, որոնք պետք է հաշվի առնվեն հատկապես այն պարագայում, երբ հարկ վճարողը ցանկանում է ապացուցել, որ իր պարտականությունները չեն եղել օրենքի պահանջներով:
Հարկային իրավունքի ոլորտում վերջին փոփոխությունները պահանջում են, որ հարկ վճարողները ըմբռնեն իրենց իրավունքները և պարտականությունները, քանի որ յուրաքանչյուր վճարում կամ պարտավորության բացառում կարող է նշանակել հետևանքներ՝ արդեն իսկ սկսված հարկային գործողությունների համար:
Այսպիսով, հարկ վճարողները պետք է տեղեկացված լինեն, որ իրավաբանական աջակցության ստացումը կարող է կարևոր դեր խաղալ հարկային պարտավորությունների մշակման և կատարման գործընթացում, հատկապես եթե պատկերում են բարդ իրավիճակներ: