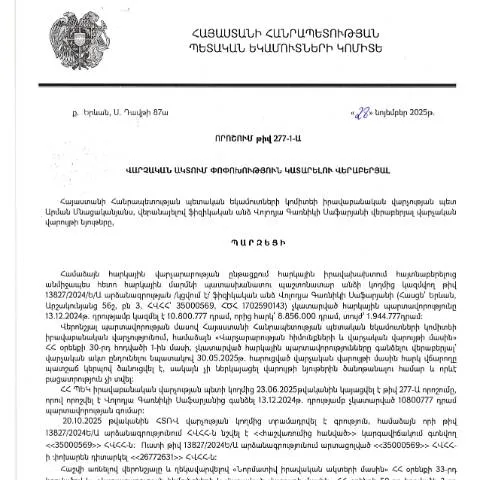
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
Հայաստանի Հանրապետությունում, հարկային պատժամիջոցները կարող են առաջանալ անհատների կողմից հարկային պարտավորությունների չկատարման հետևանքով: 2025 թվականի նոյեմբերի 28-ին Կառավարության որոշմամբ, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվել է որոշում, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումը կարևոր է, քանի որ այն ստեղծում է իրավական հիմք, որի վրա պետական մարմինները կարող են հենվել հարկային պարտավորությունների գանձման ընթացակարգերում:
Ովքե՞ր են պատասխանատու այս գործընթացում
Այս որոշման շրջանակում պատասխանատվություն ունեն բոլորը, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարում դրանք: Նախկինում հարկային պարտավորություն չունեցող, սակայն հաշվառված ֆիզիկական անձինք կարող են նաև հայտնվել այս գործընթացում, եթե նրանք չեն հայտարարում իրենց եկամուտները:
- Ֆիզիկական անձինք: Նրանք, ովքեր աշխատում են կամ ունեն եկամուտներ, պետք է հոգ տանեն իրենց հարկային պարտավորությունների մասին:
- Հարկային մարմինները: ՀՀ ՊԵԿ-ը պատասխանատու է հարկային պարտավորությունների հաշվառման և գանձման համար:
- Իրավաբանական խորհրդատուները: Նրանք կարող են աջակցել անհատներին հարկային պարտավորությունների վերաբերյալ իրավունքի հարցերում:
Ինչպե՞ս լրացնել անհրաժեշտ փաստաթղթերը
Այս գործընթացի համար անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնց թվում են:
- Հարկային հայտարարություն (Dimum Dzev N2): Լրացրեք բոլոր անհրաժեշտ դաշտերը, ներառյալ ձեր անձնական տվյալները, եկամուտները և հարկային պարտավորությունները:
- Հարկային պարտավորությունների մանրամասները: Տվեք տեղեկություններ ձեր եկամուտների վերաբերյալ, որոնք կարող են ուղեկցվել վճարումների կամ դրական հաշվեկշռի օրինականության ապացույցներով:
Խորհուրդ: Լրացրած փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ-ի համապատասխան բաժին:
Անհրաժեշտ քայլերն գործընթացի ընթացքում
Հարկային պարտավորությունները գանձելու գործընթացը ունի մի քանի փուլ:
| Քայլ | Նկարագրություն |
|---|---|
| 1. Հարկային հայտարարության ներկայացում | Ներկայացնել հարկային հայտարարությունը առցանց կամ անձամբ: |
| 2. Փաստաթղթերի ստուգում | ՀՀ ՊԵԿ-ը ստուգում է ներկայացված փաստաթղթերի ամբողջականությունը: |
| 3. Վճարման ծանուցում | Եթե պարտավորությունները չեն կատարվել, ապա հանդես է գալիս վճարման ծանուցում: |
| 4. Վճարման կատարում | Վճարումը պետք է կատարվի սահմանված ժամկետներում: |
| 5. Սփոփիչ փաստաթղթի ստացում | Վճարման կատարումից հետո, անհատը ստանում է փաստաթուղթ, որը հավաստում է պարտավորության կատարումը: |
Երբ է սկսվում և ավարտվում գործընթացը
Այս գործընթացն սկսվում է, երբ ՀՀ ՊԵԿ-ը որոշում կայացնում է հարկային պարտավորությունների գանձման մասին:
- Աρχույթ: 2025 թվականի նոյեմբերի 28-ը:
- Վերջնաժամկետ: Հարկային պարտավորությունները պետք է կատարվեն 30 օրվա ընթացքում:
- Նախորդ ենթակա միջոցառումներ: Եթե նշված ժամկետում պարտավորությունները չեն կատարվել, ապա կարող են կիրառվել վարչական պատասխանատվություններ:
Ինչ անել, եթե խնդիրներ առաջանան
Այս գործընթացում հնարավոր են մի շարք խնդիրներ, որոնցից մեկը կարող է լինել փաստաթղթերի մ缺ք կամ լրացման սխալներ:
- Եթե դիմումի (Dimum Dzev N2) լրացման ժամանակ սխալներ են եղել, ապա դիմումի վերանայման համար անհրաժեշտ է դիմել ՀՀ ՊԵԿ երրորդ օրվա ընթացքում:
- Եթե փաստաթուղթը չի ընդունվել, ապա անհրաժեշտ է պարզել, թե ինչ պատճառով, և համապատասխան գործողություններ ձեռնարկել:
Ավելի խորքային հարցերի համար խորհուրդ է տրվում դիմել իրավաբանական խորհրդատուին:
Ինտերնետային ծառայություններ՝ կառավարական մարմինների հետ կապի համար
ՀՀ ՊԵԿ-ն առաջարկում է մի շարք հարմարություններ՝ ֆիզիկական անձանց համար, որոնք ցանկանում են մասնակցել հարկային գործընթացներին:
- Ապահովագրության գրանցում: Կայքում կարելի է գրանցվել առցանց:
- Հարկային հաշվետվություն: Հնարավորություն կա դիտել և լրացնել հարկային հաշվետվությունները առցանց:
- Տեղեկատվության ստացում: Վճարման և հայտարարության կարգավորման մասին տեղեկատվություն կարելի է ստանալ առցանց:
Սովորական դեպքեր և բացառություններ
Այս գործընթացում կան դեպքեր, երբ որոշումները կարող են փոխվել կամ հատուկ կարգավորվել:
- Ավելի քան մեկ հարկային պարտավորություն: Եթե ֆիզիկական անձը ունի մի քանի պարտավորություն, ապա դրանք կարող են համատեղվել:
- Այն անհատներն, ովքեր բնակվում են արտերկրում: Նրանք կարող են դիմել նրանց համար հատուկ պայմաններով:
- Մանրամասն համաձայնագրերի և փաստաթղթերի բացակայություն: Եթե կա փաստաթղթերի բացակայություն, հարկային մարմինները կարող են կիրառել այլ միջոցներ:
Ի՞նչ հետևանքներ կարող են լինել պարտավորությունների չկատարման դեպքում
Եթե ֆիզիկական անձը չի կատարում ներկայացված պարտավորությունները, ապա կարող են լինել հետևյալ հետևանքները:
- Վարչական պատասխանատվություն: Հարկային մարմինները կարող են կիրառել վարչական տույժեր:
- Արդյունքի սահմանափակումներ: Ինքնություն բացակայության կամ պարտավորությունների չկատարման հետևանքով կարող են լինել սահմանափակումներ ֆինանսական գործունեության վրա:
Պետական եկամուտների կոմիտեի իրավաբանական վարչության որոշման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 28.11.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 277-1-Ա որոշումը ներկայացնում է հարկային պարտավորությունների կատարումը վերահսկելու և հարկային խախտումների կանխարգելման կարևորագույն գործիք: Այս որոշմամբ հստակեցվում են այն պայմանները, որոնց դեպքում ֆիզիկական անձը կարող է ենթարկվել հարկային պարտավորությունների կատարումից հրաժարվելու հետևանքով գանձումների:
Դիտարկելով որոշումը, առանձնահատուկ ուշադրություն է պետք դարձնել ֆիզիկական անձի ՀՎՀՀ-ն (Հարկային հաշվառման համարը) և անձնագիր/ՀԾՀ (բարձրագույն ձեռնարկությունների համար), որոնք հանդիսանում են որոշման հիմքում ընկած տվյալները: Օրինակ, Վոլոդյա Գառնիկի Սաֆարյանը (ՀՎՀՀ՝ 26772631, անձնագիր/ՀԾՀ՝ 1702590143) իր հարկային պարտավորությունների չկատարումը տեսնում է որպես վարչական իրավախախտում, որի արդյունքում կարող է առաջանալ հարկային բեռ:
Նորարարական մոտեցումներ և դիվերսիֆիկացիա հարկային հավաքագրումներում
ՀՀ ՊԵԿ-ը մուտք է գործել նորարարական մոտեցումներ հարկերի հավաքագրման գործընթացում, որոնք նպատակ ունեն բարելավել հարկային վարչարարության արդյունավետությունը: Դրանցից են էլեկտրոնային მომსახურությունների զարգացումը և նոր տեխնոլոգիաների ներդրումը: Այսպիսով, քաղաքացիները կարող են հեշտությամբ հետևել իրենց հարկային պարտավորություններին և ստանալ ծանուցումներ այն մասին, թե արդյոք նրանք ունեն պարտքեր: Այս նոր մոտեցումը նաև նպաստում է հարկային պարտավորությունների ժամանակին կատարելու կարևորությանը:
ՀՀ ՊԵԿ-ն նաև աշխատում է դիվերսիֆիկացնել հարկային հավաքագրման մեթոդները՝ իրացնելով նոր ծրագրեր ու նախաձեռնություններ, որոնք ուղղված են հարկերի նվազեցմանը և տնտեսական ակտիվության խթանմանը: 277-1-Ա որոշումը, օրինակ, վկայում է այդ ուղղությունների շրջանակներում իրականացվող քաղաքականության պարտադիր ներկայացման անհրաժեշտության մասին:
Հարկային պարտավորությունների չկատարման հետևանքներ և վերացման մեթոդներ
Այն դեպքում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, կարող են կիրառվել տարբեր իրավական հետևանքներ: Առաջին հերթին, դա կարող է հանգեցնել վարչական տուգանքների, որոնք նախատեսված են ՀՀ վարչական իրավախախտումների օրենսգրքով: Վարչական տուգանքների չափը կարող է տարբեր լինել, կախված անհատական իրավիճակից:
Սակայն հարկային պարտավորությունների չկատարումը կարող է նաև հանգեցնել դատական գործընթացների, մասնավորապես հարկային պարտքերի գանձման համար: Դա կարող է ներառել նաև վարկային պատմության վատթարացում, ինչը կարող է բացասաբար անդրադառնալ ապագա ֆինանսական հնարավորությունների վրա:
ՀՀ ՊԵԿ-ն առաջարկում է նաև հարկային պարտավորությունների վերացման տարբեր մեթոդներ՝ ներառյալ վճարումների հապաղումերը, որոնք կարող են կիրառվել այն քաղաքացիների նկատմամբ, ովքեր պարունակում են ֆինանսական խնդիրներ և կամավոր պատրաստակամություն են հայտնում փոխհատուցել իրենց պարտավորությունները: