Նոր օրենքի նպատակը
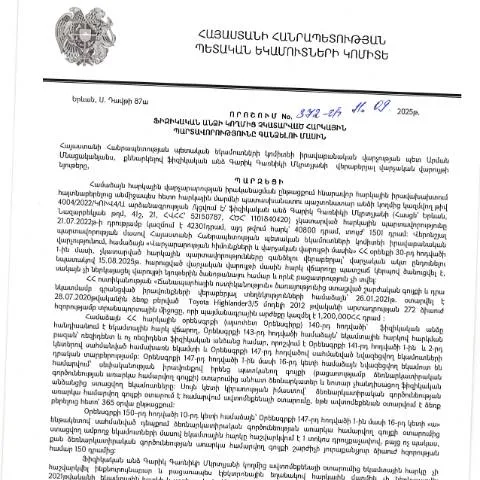
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.09.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 372-Ա որոշումը հաստատում է գործող կարգավորումները ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկողության մեջ։ Այս որոշումը կարևոր նշանակություն ունի, քանի որ այն նախատեսում է ախտորոշել և կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, ինչի արդյունքում պետությունը կարող է կիրառել պատժամիջոցներ։
Ովքեր են պարտավոր ներկայացնել փաստաթուղթը
Դիմումը ներկայացնելու պարտավորություն ունեն բոլոր ֆիզիկական անձիք, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այս թվում են քաղաքացիներն, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն վճարել հարկերը կամ այլ տեսակի պարտավորություններ։ Այդ անձինք պարտավոր են ներկայացնել համապատասխան փաստաթղթեր, որպեսզի պետությունը կարողանա գնահատել նրանց վիճակը և որոշել, թե ինչպես պետք է շարունակել գործընթացը։
Նոր որոշման առանձնահատկությունները
Այս փաստաթուղթը առանձնանում է նրանով, որ այն սահմանում է ընդհանուր մոտեցում ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում։ Դրանում ընդգրկված են նմանատիպ որոշումների համեմատությամբ մի քանի կարևոր տարբերություններ, ինչպիսիք են՝
- Ակտիվ մոնիթորինգ՝ հարկային պարտավորությունների կատարման հետևում
- Առանձնահատուկ կարգավորումներ, որոնք նախատեսում են աղքատության և սոցիալական ապահովության նկատառումներ
- Նոր մեթոդներ պարտավորությունների վերահսկման համար, որոնք ուղղակիորեն կապ ունեն գործակալությունների միջև համագործակցության հետ
Ֆինանսական պատասխանատվության չափանիշները
Որոշումը նախատեսում է պարզեցված ընթացակարգեր, Սակայն, այն նաև մշակել է ֆինանսական պատասխանատվության չափանիշներ՝ կապված հարկային պարտավորությունների կատարման հետ։ Այսպիսի պատասխանատվությունները կարող են ներառել՝
- Տուգանքներ՝ չկատարված պարտավորությունների համար
- Հայաստանյան հարկային օրենքների խախտման դեպքում քրեական պատասխանատվություն
- Հարկային պարտավորությունների մերժում կամ նվազեցում՝ բացակայող փաստաթղթերի պատճառով
Ինչպես լրացնել փաստաթուղթը
Փաստաթուղթը լրացնելիս պետք է ուշադրություն դարձնել մի շարք կարևոր կետերի։ Ահա որոշ խորհուրդներ, որոնք կարող են օգնել ձեզ:
- Լրացրեք ձեր անձնական տվյալները՝ անունը, ազգանունը, նույնականացման համարը:
- Նշեք այն հարկային պարտավորությունները, որոնց վերաբերյալ ունեք խնդրահարույց իրավիճակ:
- Ավելացրեք անհրաժեշտ առկայության փաստաթղթերը՝ ապացուցելու համար, որ դուք գործել եք օրենքի շրջանակներում:
- Խնամքով ստուգեք բոլոր լրացումները՝ խուսափելու համար սխալներից:
Դիմումը ներկայացնելու գործընթացը
Այս փաստաթուղթը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան բաժին։ Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ թղթային ձևով։ Էլեկտրոնային ներկայացման դեպքում, դուք կարող եք օգտվել ձեր անձնական թվային ստորագրությունից, ինչը խնայողություն է բերում ժամանակի և էներգիայի:
Թղթային տարբերակը անհրաժեշտ է ներկայացնել անձամբ կամ ուղարկել փոստով։ Չմոռանաք հետևել ժամկետներին՝ ներկայացնելու համար:
Բարդ իրավիճակներ
Այսպիսի որոշումներով հաճախ կարող են հանդիպել բարդ իրավիճակներ, ինչպիսիք են:
- Անձինք, որոնք գտնվում են արտերկրում՝ հարկային պարտավորությունների մարելու համար
- Միներների դեպքում, որոնք իրենց ծնողների կամ guardians-ի միջոցով պետք է ներկայացնեն դիմում
- Բարդ սոցիալական կամ ֆինանսական վիճակներում գտնվող անձինք
Այս դեպքերում, խորհուրդ է տրվում խորհրդակցել իրավաբանների կամ հարկային մասնագետների հետ:
Շարունակական գործընթացից հետո
Դիմումը ներկայացնելուց հետո, դուք կստանաք պատասխան ՀՀ ՊԵԿ-ից։ Այս պատասխանն ընդգրկում է որոշման ընդունման կամ մերժման պատճառները:
Եթե դիմումը ընդունվում է, ապա դուք պետք է կատարեք նշված պարտավորությունները։ Եթե մերժվում է, ապա կարող եք ներկայացնել դիմում՝ վերացում ստանալու համար:
Հնարավոր դիմումներ վերագործարկման համար
Եթե դուք նույնպես ունեք մերժված դիմում, ապա կարող եք դիմել համապատասխան մարմիններին՝ վերագործարկման համար, ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը և հիմնավորումները:
Այդ դեպքում, պետք է կրկին ստուգել ձևը, լրացնել սխալները և ներկայացնել նորից:
Ի՞նչ է սպասվում ապագայում
Դրանից բացի, այս որոշումը խթանում է հարկային քաղաքականության բարելավման գործընթացը և ապահովում է ավելի արդար համակարգի ստեղծումը:
Այս պոտենցիալ փոփոխությունները կարող են ազդել ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց վրա՝ կախված նրանից, թե ինչպես է իրականացվելու հարկային համակարգը:
Դրա հետ մեկտեղ, բնակիչները պետք է պատրաստ լինեն նոր կարգավորումների և ընթացակարգերի, որոնք կարող են փոփոխվել ըստ կառավարության նոր որոշումների:
Հայաստանի Հանրապետության հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումն 372-Ա-ը վերաբերում է ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարմանը։ Այս որոշումը նախատեսում է ընթացակարգեր, որոնք կիրառվում են այն դեպքերում, երբ հարկատուները չեն կատարում իրենց սահմանված պարտավորությունները։ Ապահովվում է օրենքի շրջանակներում կատարվող բոլոր գործողությունների ֆինանսական և իրավաբանական վերլուծություն, ինչը նպաստում է հարկային արդարությանը:
Կարգավորումները հստակորեն սահմանում են, թե ինչպիսի փաստաթղթեր և ապացույցներ են պահանջվում հարկային պարտավորությունների կատարումը հաստատելու համար։ Հարկատուները պարտավոր են ներկայացնել իրենց ֆինանսական վիճակի մասին տեղեկություններ, ինչպես նաև հաշիվ-պայմաններ, որոնք ցույց են տալիս նրանց եկամուտներն ու ծախսերը:
Անձնագրերի և փաստաթղթերի համալիր վերահսկողություն
Դիտարկելով իրավաբանական վարչության կողմից կայացված որոշման հետևանքները, պետք է ընդգծել անձնագրերի և այլ փաստաթղթերի համալիր վերահսկողության կարևորությունը։ Հարկային մարմինները, գնահատելով հարկային պարտավորությունների կատարման կարգը, կարող են կիրառել տարբեր մեխանիզմներ՝ ներառյալ անուղղակի վերահսկողությունը խարդախությունների կանխարգելման նպատակով:
Պետք է նշել, որ յուրաքանչյուր հարկատու պարտավոր է ունենալ գործող անձնագիր, որը համապատասխանում է իրավական պահանջներին։ Անձնագրերը հաճախ ստուգվում են հարկային հետախուզության կողմից, և ցանկացած անբավարարություն կարող է հանգեցնել խորհրդակցությունների ու պարզաբանումների:
Հարկային պարտավորությունների բեռնաթափման հնարավորությունները
Սակայն հարկային պարտավորությունների անվտանգության ռեժիմների ներմուծումը չի նշանակում, որ հարկատուները չեն կարող օգտվել հարկային բեռնաթափման տարբեր հնարավորություններից։ Հայաստանյան օրենքով նախատեսված են մի շարք ծրագրեր ու մեթոդներ, որոնք թույլ են տալիս հարկատուներին նվազեցնել իրենց հարկային բեռը՝ օգտագործելով օրենքի սահմաններում իրականացվող գործողությունները:
Ավելին, հարկային մարմինները կարող են առաջարկել միջոցառումներ, որոնք ուղղված են փոքր և միջին ձեռնարկություններում հարկային բեռի թեթևացմանը։ Դրանք կարող են ներառել ժամանակավոր հարկային արձակուրդներ կամ հատուկ ծրագրեր, որոնք նպաստում են նոր ձեռնարկությունների ստեղծմանը: