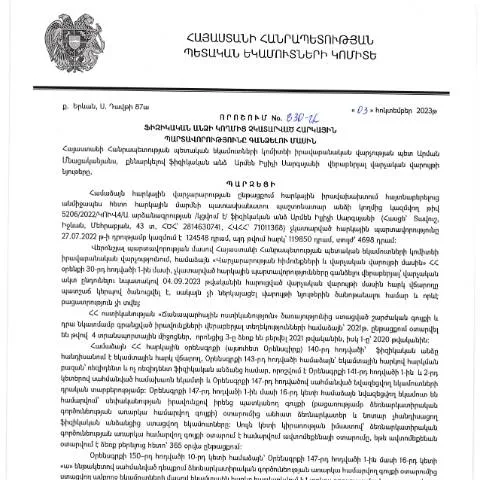
ՊԵԿ-ի նոր որոշումը՝ հարկային պարտավորությունների գանձման մասին
2023թ․ հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմեն Իլիչ Սարգսյանի կողմից հրապարակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 830-Ա որոշումը, որը պաշտոնապես հրապարակվել է 2023թ․ նոյեմբերի 1-ին, կարևոր դեր ունի Հայաստանի հարկային համակարգում։ Այս փաստաթուղթը անհրաժեշտություն է առաջացնում հասկանալ, թե ինչպես է աշխատում հարկային պարտավորությունների գանձման գործընթացը, ո՞ր դեպքում է պահանջվում այս որոշման կիրառումը, և ինչ քայլեր պետք է ձեռնարկեն քաղաքացիները, որոնք կարող են ենթարկվել դրա ազդեցության տակ։
Որոնք են որոշման շրջանակները և կիրառման դեպքերը
Ավելի մանրամասն ուսումնասիրելով 830-Ա որոշումը, պետք է ընդգծենք, որ այն նախատեսում է հարկային պարտավորությունների գանձման մեթոդաբանություն, որը կիրառվում է այն ֆիզիկական անձանց նկատմամբ, ովքեր երկար ժամանակ չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշման շրջանակներն ընդգրկում են հետևյալ դեպքերը.
- Հարկային պարտավորություններն անցել են ժամկետը, և դրանք դեռևս չեն կատարվել;
- Հարկային մարմինները պարզել են, որ ֆիզիկական անձը, ով չի կատարել վճարումները, ունի բավարար նյութական միջոցներ պարտքերի փակման համար;
- Այդ ֆիզիկական անձի նկատմամբ սկսվել են հարկային վարույթներ, որոնք պահանջում են գործողությունների ձեռնարկում;
Ինչու է կարևոր այս որոշումը
Այս որոշման կարևորությունը զգալի է այն սպառողների համար, ովքեր կարող են արդարացնել իրենց հարկային պարտավորությունները։ Այն չի միայն գանձման մեթոդաբանություն, այլ նաև ընդգրկում է քաղաքացիների իրավունքները և պարտականությունները, որոնք կապված են հարկային պարտավորությունների կատարման հետ։
Ինչպես լրացնել միջնորդությունը
830-Ա որոշման շրջանակներում միջնորդության լրացման գործընթացը որոշակի քայլեր է պահանջում։ Ստորև ներկայացված են հիմնական քայլերը՝ ինչպես լրացնել միջնորդությունը:
- Տվյալների հավաքագրում: Աշխատեք հավաքել բոլոր անհրաժեշտ տեղեկությունները՝ հարկային պարտավորությունների, անձնական տվյալների ու ֆինանսական վիճակի մասին։
- Ֆորմաների լրացում: ՊԵԿ-ի կայքից ներբեռնեք համապատասխան ձևերը, օրինակ՝ Dimum Dzev N2։ Մուտքագրեք ձեր անձնական տվյալները ճիշտ և կատարելապես։
- Վավերացում և ստորագրում: Դիմումը պետք է ստորագրվի էլեկտրոնային ստորագրությամբ, որը պետք է ապահովի համապատասխան որակավորում:
- Վճարումը կատարում: Հարկ պարտավորությունները փակելու համար անհրաժեշտ է կատարել վճարումներ, որոնք կհաստատվեն համապատասխան փաստաթղթերով։
Որտեղ և ինչպես ներկայացնել դիմումը
Այս որոշման շրջանակում ներկայացնելու հիմունքները կարևոր են՝ ճիշտ ուղիներ ընտրելու համար:
- Էլեկտրոնային ծառայություններ: Առաջարկվում է դիմումը ներկայացնել էլեկտրոնային տարբերակով՝ ՊԵԿ-ի պաշտոնական կայքի միջոցով։ Սա նաև արագացնում է գործընթացը և ապահովում է ավելի բարձր անվտանգություն։
- Ներքին ծառայություններ: Եթե անհրաժեշտություն կա, դիմումը կարելի է ներկայացնել նաև մարզային հարկային մարմինների գրասենյակներում, որտեղ մասնագետները կօգնեն լրացնել և մշակել ձեր միջնորդությունը։
Ցուցակը ներկայացման տարբերակների համեմատական
| Նկարագրություն | Էլեկտրոնային | Թղթի վրա |
|---|---|---|
| Արագություն | Ավելի արագ | Երկար |
| Անվտանգություն | Բարձր | Նվազ |
| Ակցիաների տեսություն | Կարող է պարունակել QR կոդ | Պահանջում է ֆիզիկական ստուգում |
Ինչ անել մերժման դեպքում
Եթե ձեր դիմումը մերժվել է, ապա կարևոր է հասկանալ, թե ինչպես կարող եք այս դեպքում ճիշտ գործել:
- Նորից ստուգեք փաստաթղթերը: Վերանայեք բոլոր ներկայացված տեղեկությունները, որոնք կարող են լինել սխալ կամ աննշան։
- Անհրաժեշտության դեպքում դիմեք մասնագետների: Եթե խնդիրները շարունակվում են, խորհուրդ է տրվում դիմել հարկային խորհրդատուի, որը կարող է օգնել ձեզ հասկանալ ձեր իրավունքները։
- Բողոքարկման գործընթաց: Եթե կարծում եք, որ ձեր դիմումն անարդարացիորեն մերժվել է, կարող եք բողոքարկել այդ որոշումը՝ ներկայացնելով համապատասխան փաստաթղթեր և հիմնավորումներ:
Լրացուցիչ նկատառումներ և բացառիկ դեպքեր
Մեր օրերում հարկային համակարգը հաճախ կարող է բարդանալ, հատկապես երբ խոսքը վերաբերում է բացառիկ դեպքերի։ Հարկային օրենքը նախատեսում է որոշ բացառություններ՝ կապված որոշակի խմբերի համար:
- Արտասահմանյան քաղաքացիներ: Արտասահմանյան քաղաքացիները, ովքեր աշխատում են Հայաստանում, պետք է լրացուցիչ հաշվի առնեն հարկային պահանջները, որոնք կարող են լինել տարբեր։
- Մինորները: 18 տարեկանից ցածր անձինք պետք է դիմեն ծնողների կամ հովանավորների միջոցով։
- Նվազագույն եկամուտ ունեցողները: Նվազագույն եկամուտ ունեցող քաղաքացիների համար կարող են կիրառվել հատուկ արտոնական պայմաններ, որոնք կնպաստեն հարկային պարտավորությունները կատարելու գործում:
Որպեսզի չմտնեք թյուրիմացությունների մեջ
Հայաստանում հարկային համակարգը մշտապես զարգանում է, և տարբեր օրենսդրական փոփոխություններ կարող են հանգեցնել թյուրիմացությունների։ Հետևաբար, անհրաժեշտ է մշտապես թարմացնել տեղեկատվությունը և ծանոթանալ նորություններին:
Եթե ցանկանում եք լինել տեղեկացված և հետևել փոփոխություններին, օգտակար կլինի գրանցվել ՊԵԿ-ի պաշտոնական կայքում կամ ստանալ տեղեկություններ տեղական լրատվամիջոցներից։
Դիտարկումներ և փոխկապակցված հարցեր
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Արմեն Իլիճի Սարգսյանը 2023 թվականի հոկտեմբերի 3-ին ընդունել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 830-Ա որոշումը: Այս որոշումը, որն առաջացրել է հանրային լայն քննարկումներ, հստակեցնում է հարկերի վճարման պարտավորությունները, ինչպես նաև սահմանում է այն պայմանները, որոնց շրջանակներում կարող են իրականացվել հարկային պարտավորությունների բռնագանձման գործընթացները:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների ոչ կատարման դեպքում կիրառվող մեխանիզմները բազմազան են, սակայն որոշման մեջ ներկայացվում են հատկապես այն հարցերը, որոնք առնչվում են ֆիզիկական անձանց հարկային պարտավորությունների բռնագանձման գործընթացին: Հարկային վարչությունը պարտավոր է պահել հաշվարկների թափանցիկությունը, որպեսզի քաղաքացիները տեղեկացված լինեն իրենց պարտավորությունների վերաբերյալ:
Հարկերի բռնագանձման ընթացակարգի մանրամասները
Հարկերի բռնագանձման ընթացակարգը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն նախքան հարկային պարտավորությունների նկատմամբ կիրառվող բռնագանձման միջոցների կիրառումը: Այդ քայլերը ներառում են նախազգուշացումը, տեղեկությունների տրամադրումը և հնարավորության դեպքում հարկային պարտավորությունների կատարումը:
Դրանում նշվում է, որ հարկային մարմինը պետք է նախապես հաղորդագրություն ուղարկի քաղաքացիներին, որտեղ ճշգրտվում են նրանց պարտավորությունները, բացթողումների պատճառները և նախատեսվող միջոցները: Այսպիսով, քաղաքացիները հնարավորություն ունեն կարգավորել իրենց պարտավորությունները, մինչ բողոքարկման կամ բողոքի գործընթացը սկսելը:
Նշվում է նաև, որ հարկային մարմինը կարող է կիրառել տարբեր միջոցներ՝ կախված յուրաքանչյուր կոնկրետ դեպքից, ներառյալ՝ հարկային հաշվետվությունների պահանջներ, հարկային տեսչության այցեր, ինչպես նաև ավելացված վճարումներ:
Բողոքարկման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների նկատմամբ կիրառվող որոշումների բողոքարկման գործընթացը ՀՀ ՊԵԿ-ի կողմից նաև իրավական կարգավորումներ ունի: Ըստ ՀՀ Զարմանքների կոդեքսի, բոլոր քաղաքացիները իրավունք ունեն բողոքարկել հարկային մարմինների կայացրած որոշումները: Բողոքարկման գործընթացը կարող է իրականացվել ինչպես առցանց, այնպես էլ ֆիզիկական տարբերակով:
Բողոքարկման հայտը պետք է ներկայացվի 30 օրվա ընթացքում՝ որոշման հրապարակումից հաշված: Հայտում պետք է նշվեն այն հանգամանքները, որոնք հստակ ապացուցում են որոշման ոչ իրավաչափությունը: Եթե բողոքը ընդունվի, հարկային մարմինը պարտավոր է վերանայել խնդրահարույց որոշումը:
Ավելին, հարկային մարմնին դիմելուց առաջ քաղաքացիները կարող են խորհրդակցել իրավաբանական մասնագետների կամ ծանոթանալ հասարակական կազմակերպություններում տրամադրվող իրավաբանական աջակցությանը: