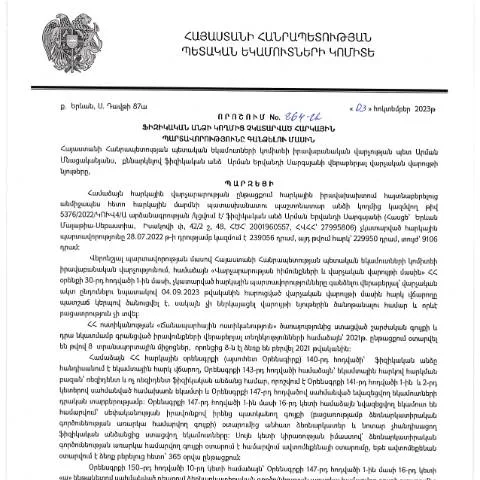
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացի կարևորությունը
Հայաստանի Հանրապետության հարկային համակարգի արդյունավետությունը մեծապես կախված է հարկային պարտավորությունների կատարման գործընթացից: 2023 թվականի հոկտեմբերի 3-ին Կառավարության որոշմամբ հաստատված 864-Ա որոշումը եզակի կարգավորում է, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս գործընթացը, իր ներքին մեխանիզմներով, նպատակ ունի ապահովել ֆինանսական կայունություն և հիմնովին կարգավորել հարկային հարաբերությունները:
Ի՞նչ անձինք են ենթակա հարկային պարտավորությունների գանձման
Հարկային պարտավորությունների գանձման գործընթացի տակ կարող են ընկնել տարբեր ֆիզիկական անձիք, որոնք չեն կատարել իրենց պարտադիր հարկային վճարումները: Այս անձանց խմբերը ներառում են:
- Բյուջետային կազմակերպություններին ծառայող անձիք, ովքեր չեն վճարել եկամտային հարկը:
- Իրավաբանական անձանց սեփականատերերն, որոնք չեն ներկայացրել հարկային հաշվետվությունները:
- Անհատ ձեռներեցները, ովքեր չեն կատարել հարկային պարտավորությունները:
Անհրաժեշտ է նշել, որ որոշ բացառություններ կարող են լինել՝ կախված խախտման բնույթից, անձի սոցիալական կարգավիճակից և այլ հանգամանքներից:
Օգտագործվող փաստաթղթերի պատրաստություն և ներկայացման ձևաչափ
Հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր ունի ճիշտ փաստաթղթերի պատրաստումը: Ֆիզիկական անձինք պետք է պատրաստեն հետևյալ փաստաթղթերը:
- Հարկային պարտավորությունների գանձման մասին դիմում:
- Անձնական տվյալներ (ՀՎՀՀ, ՀԾՀ):
- Հարկային պարտավորությունների չկատարման փաստը հաստատող փաստաթղթեր:
Փաստաթղթերը պետք է ներկայացվեն էլեկտրոնային ձևաչափով, օգտագործելով անձնական համար և էլեկտրոնային ստորագրություն:
Ինչպես լրացնել դիմումի ձևը
Դիմումի ձևը բաղկացած է մի քանի կարևոր բաժիններից, որոնց յուրաքանչյուրն ունի հատուկ պահանջներ:
1. Անձնական տվյալներ
Այս բաժնում պետք է նշել ֆիզիկական անձի անունը, ազգանունը, ծննդյան ամսաթիվը, ՀՎՀՀ-ն և ՀԾՀ-ն:
2. Հարկային պարտավորությունների տեսակը
Անհրաժեշտ է նշել, թե որ հարկային պարտավորություններն են չկատարվել:
3. Պատասխանատվության ընդունումը
Դիմումատուն պետք է հաստատի, որ տեղեկացված է իր պարտավորությունների մասին:
Խնդրում ենք ուշադիր լինել յուրաքանչյուր բաժնի լրացման ժամանակ, քանի որ նույնիսկ փոքր սխալները կարող են հանգեցնել դիմումի մերժման:
Դիմումը ինչ ուղղությամբ է ներկայացվում
Հարկային պարտավորությունների գանձման դիմումը պետք է ուղարկվի Հայաստանի Հանրապետության պետական եկամուտների կոմիտե։ Դիմումը հնարավոր է ուղարկել նաև էլեկտրոնային եղանակով՝ օգտագործելով պաշտոնական կայքը:
Հարկադիր, դիմումը պետք է ներկայացվի մինչև որոշված ժամկետը, որը կախված է դիմումատուի կարգավիճակից:
Հնարավոր մերժումների պատճառները և լուծման ուղիները
Եթե դիմումը մերժվում է, դիմումատուն կարող է դիմել վերաքննիչ գործընթացի:
- Մերժման պատճառները կարող են լինել՝ փաստաթղթերի ամբողջականության բացակայություն, սխալ լրացում կամ հարկային պարտավորությունների չհիմնավորվող բնույթ:
- Վերաքննիչի դիմումը պետք է ներկայացվի 30 օրվա ընթացքում:
Տվյալ փաստաթղթի ազդեցությունը քաղաքացիների իրավունքների և պարտավորությունների վրա
Ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները կարող են հանգեցնել նրանց իրավունքների սահմանափակումների:
- Հարկային պարտավորությունների կատարումը պարտադիր է, և ցանկացած ուշացում կամ հրաժարում կարող է հանգեցնել պատժամիջոցների:
- Դիմումը ներկայացնելուց հետո քաղաքացիները կարող են ակնկալել հարկային պարտավորությունների վերանայման ընթացակարգ:
Այս գործընթացը կարող է նաև ազդել քաղաքացիների ֆինանսական վիճակի վրա, ուստի գնահատումը և ճիշտ գործողություններն անչափ կարևոր են:
Նախագծի ավարտի փուլ
Դիմումը ներկայացնելուց հետո հարկային մարմինները ունեն 30 օր՝ դիմումը մշակելու համար:
Եթե դիմումը հաստատվում է, քաղաքացիները կստանան համապատասխան տեղեկանք, որը հավաստում է հարկային պարտավորությունների կատարման վերջնական փուլը:
Այս որոշման գործնական հետևանքները
Կառավարության որոշումը նախատեսում է հարկային պարտավորությունների արդյունավետ գանձման մեխանիզմներ, որոնք նպաստում են պետության ֆինանսական կայունությանը:
Ամփոփելով, կարելի է ասել, որ ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը կարևորագույն քայլ է, որը լավացնում է հարկային կարգավորումների համակարգը և ապահովում քաղաքացիների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 864-Ա որոշման հիման վրա, հարկային պարտավորությունների կատարման գործընթացը պարզեցվում է հանրության համար: Այս գործընթացում նախատեսված են մի քանի կարևոր քայլեր, որոնք պետք է կատարել ֆիզիկական անձի կողմից:
Առաջին քայլը հարկային պարտավորությունների մասին տեղեկացվածության ստացումն է: Հարկային մարմինները պարտավոր են տեղեկացնել հարկատուներին իրենց պարտավորությունների մասին, ինչը կարող է իրականացնել էլեկտրոնային եղանակով՝ օգտագործելով ID քարտ և էլեկտրոնային ստորագրություն: Այս տեղեկացումները, որպես կանոն, ուղարկվում են ֆիզիկական անձի գրանցման հասցեին:
Երկրորդ քայլը պարտավորությունների կատարումն է, որը կարող է իրականացվել մի շարք եղանակներով՝ ինչպես դրամական, այնպես էլ ոչ դրամական: Դրամական վճարումները կարող են կատարվել բանկերի միջոցով, իսկ ոչ դրամական վճարումները, օրինակ, կարող են ընդգրկել արժեքային թղթերի փոխանցում:
Երբ հարկատուները չեն կատարում իրենց պարտավորությունները, ՊԵԿ-ն կարող է կիրառել հարկային պարտավորությունների գանձման մեթոդներ, ինչպիսիք են հարկային բեռի ավելացումը կամ վարչական պատասխանատվություն:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը հիմնվում է մի շարք իրավական ակտերի և կանոնակարգերի վրա, որոնք սահմանում են ոչ միայն պարտավորությունների կատարման ընթացակարգը, այլև հարկային մարմինների իրավասությունները: 864-Ա որոշումն ի թիվս այլնի ներառում է նաև Հայաստանի Հանրապետության հարկային օրենսդրության հիմնական դրույթները:
Այսպիսով, հարկային պարտավորությունների պարտադիր կատարման հարցը կարգավորվում է ՀՀ հարկային օրենսդրությամբ՝ ներգրավելով նաև վարչական կարգով պատասխանատվություն, որն առաջանում է պարտավորությունների չկատարման դեպքում:
Օրինակ, ՀՀ հարկային օրենքի 99-րդ հոդվածը սահմանում է, որ հարկային պարտավորությունների խախտումը կարող է հանգեցնել վարչական տույժերի, որոնք որոշվում են համաձայն օրենքի՝ հիմնվելով պարտավորությունների ոչ կատարման աստիճանի վրա:
Նմանատիպ իրավական կանոնները վերապրում են նաև միջազգային պրակտիկան, որտեղ հարկային պարտավորությունները համարվում են երկրի սոցիալ-տնտեսական զարգացումների կարևոր բաղադրիչ:
Հարկային պարտավորությունների գանձման առաջարկվող բարեփոխումները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը մշտապես դիտարկվում է բարեփոխումների անհրաժեշտության տեսանկյունից: Վերջին տարիներին պետական մարմինները ակտիվորեն աշխատում են ձգտելով պարզեցնել և կատարելագործել այս գործընթացը՝ ի նպաստ հարկատուների:
Նախագծվող բարեփոխումներից մեկը հարկային պարտավորությունների գանձման համակարգի ավտոմատացման ուղղվածություն է, որը կդարձնի գործընթացը ավելի արագ և արդյունավետ: Այս համակարգի ներդրումը ենթադրում է, որ հարկային մարմինները կարող են ավելի արագ և ճշգրիտ տեղեկություններ ստանալ ֆիզիկական անձանց մասին, ինչը կառավարական տույժերի կիրառման անհրաժեշտությունը կբարձրացնի:
Բացի այդ, հարկային կրթական ծրագրերը, որոնք ուղղված են հանրության տեղեկացվածությանը, կօգնեն ավելացնել հարկային գիտակցումը՝ նվազեցնելով հարկային պարտավորությունների չկատարման դեպքերը:
Սրանք, իհարկե, չեն սպառնում բարեփոխումների ամբողջականության համար, սակայն դրանց արդյունավետ իրականացումը կարող է պարզեցնել ֆիզիկական անձանց համար հարկային պարտավորությունների կատարումը: