Նյութի ներկայացում և կարեւորություն
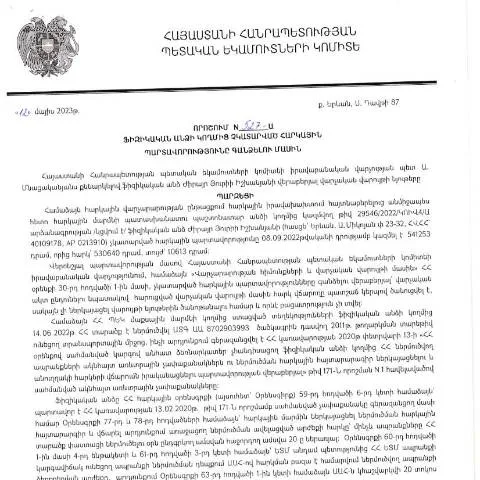
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 527-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 03․07․2023թ., հանդիսանում է կարևոր փաստաթուղթ, որը կարող է ազդել շատ ֆիզիկական անձանց ֆինանսական պարտավորությունների վրա։ Իրականում, այս որոշման նպատակն է կարգավորել այն իրավիճակները, երբ քաղաքացիները չեն կատարել իրենց հարկային պարտավորությունները։ Այդպիսով, այս որոշումը կամրապնդի հարկային համակարգը և կօգնի պետությանը ապահովել հարկային եկամուտների հավաքագրման արդյունավետությունը։
Ովքեր են ենթարկվում այդ որոշմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Սա ներառում է, սակայն չի սահմանափակվում՝ հետևյալ դեպքերով անձանց՝
- Այն անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք սահմանված ժամկետներում;
- Նրանք, ում վրա կարող է կիրառվել հարկային վարչական պատասխանատվություն;
- Անձինք, ովքեր աշխատում են կամ ունեցել են վարձու աշխատանք, սակայն իրենց ձեւակերպած վճարները չեն отражել իրական եկամուտները;
Ենթակա դեպքեր և բացառություններ
Դեռ շատ դեպքեր կարող են ստեղծվել, երբ որոշակի անձինք կարող են ազատվել հարկային պարտավորություններից՝ կախված իրավիճակից։ Օրինակ, եթե անձը գտնվում է սոցիալ-տնտեսական դժվարությունների մեջ կամ հիվանդության պատճառով չի կարող աշխատել, այդպիսի դեպքերում հարկային մարմինները կարող են դիտարկել այդ հանգամանքները և որոշել, թե արդյոք հարկային պարտավորությունները կարելի է չգանձել։
Ֆորմայի լրացման գործընթացը
Ֆորման, որը անհրաժեշտ է լրացնել, կոչվում է «Հարկային պարտավորությունների աճուրդի հայտարարություն» (Դիմում N 1), և այն կարող է ընդունվել միայն էլեկտրոնային տարբերակով։ Նշված ֆորման պետք է լրացվի կարգին համապատասխան՝ հետևյալ բաժիններով՝
Ֆորմայի հիմնական բաժինները
- Ձևակերպման համար անհրաժեշտ տվյալներ: այստեղ դուք պետք է մուտքագրեք ձեր անձնական տվյալները, այդ թվում՝ անուն, ազգանուն, մայրիկի անուն և անձնագրի համար;
- Հարկային պարտավորությունների մանրամասներ: այս բաժնում պետք է նշեք պարտավորությունների տեսակը, չափը և ժամկետները;
- Վճարման եղանակը: այստեղ պետք է ընտրեք, թե որ վճարման եղանակը կցանկանաք կիրառել (առաջին հերթին՝ բանկային փոխանցում, ապա՝ վարկային քարտ և այլն);
Լրացման սխալներ և կանխարգելում
Շատ կարևոր է ուշադիր լրացնել ֆորման, քանի որ սխալների կամ բացթողումների դեպքում դիմումը կարող է մերժվել։ Նշված բաժինների մեջ տեղեկություններ պետք է մուտքագրել հատկապես ուշադիր, քանի որ սեփականության մասին սխալ տվյալները կարող են հանգեցնել վարչական պատասխանատվության։
Դիմումը ներկայացնելու եղանակները
Ներկայացնելու եղանակները բավականին բազմազան են, սակայն դրանցից առավել տարածվածներն են`
- Էլեկտրոնային համակարգերի միջոցով: Այսպիսով, անհրաժեշտ է ունենալ գործող էլեկտրոնային ստորագրություն, որը կարող է հեշտացնել և արագացնել գործընթացը;
- Անձամբ ներկայացում: Կարևոր է, որ դիմումը ներկայացվի համապատասխան հարկային մարմին, սակայն այս եղանակը ժամանակատար է, և կարող է չարդարանալ;
Գրանցման հաստատման ընթացակարգը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պետք է հաստատի այն, և միայն դրանից հետո կսկսվի հարկային պարտավորությունների գանձման գործընթացը։ Հարկային մարմինները պարտավոր են տրամադրել գրավոր պատասխան՝ դիմումի վերաբերյալ, որը պետք է պահպանվի որպես ապացույց։
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, կարևոր է հասկանալ, թե ինչու։ Դիմումի մերժման պատճառները կարող են լինել շատ տարբեր, և եթե դրանք պայմանավորված են փաստաթղթերում բացթողումներով, ապա դրանք կարող են շտկվել։
- Դիմումի վերանայում: Եթե դուք կարծում եք, որ մերժումն անարդար է, կարող եք դիմել վերանայման;
- Այս փաստաթուղթը չի համարվում վերջնական: Դուք կարող եք կրկին դատապարտել ձեր գործը, եթե կարծում եք, որ ձեր մասով ամեն ինչ ճիշտ է;
Ժամկետները և գործընթացը
Դիմումը պետք է ներկայացվի նախանշված ժամկետներում՝ մինչև 30 օր՝ որոշման հրատարակման օրվանից։ Ժամկետները ուղեցույց են, և բոլոր դիմումները պետք է ավարտվեն համապատասխան ժամանակից:
Նկարագրությունը ըստ ժամկետների
| Ժամկետ | Գործողություն |
|---|---|
| Մինչև 30 օր | Դիմումը ներկայացնելու վերջնաժամկետ |
| 15 օր | Որոշման քննարկման ժամկետ |
| 7 օր | Դիմումի վերանայման հայտելու ժամկետ |
Անհրաժեշտ փաստաթղթերի պատրաստում
Ֆորմայի լրացման գործընթացին զուգահեռ, անհրաժեշտ է հավաքել նաև մի շարք համապատասխան փաստաթղթեր, որոնք պետք է ներկայացվեն որպես հիմնավորում։ Այս փաստաթղթերը կարող են այլընտրանքային լինել, սակայն առավելագույնը պետք է ունենաք հետևյալը՝
- Անձնագիր կամ նույնականացման փաստաթուղթ;
- Հարկային պարտավորությունների փաստաթղթերը (օրինակ՝ հարկային հաշվետվություն);
- Բանկի տեղեկանք վճարման մասին;
Փաստաթղթեր ըստ իրավիճակի
Կան իրավիճակներ, երբ կարող են պահանջվել լրացուցիչ փաստաթղթեր։ Օրինակ, եթե դուք գտնվում եք սոցիալական աջակցման ծրագրում, կարող եք պահանջել նաև համապատասխան հաստատում:
Դեպքերի հեռանկարները
Հարկային պարտավորությունների կատարման գործընթացի արդյունքը կարող է փոփոխվել կախված բազմաթիվ գործոններից։ Քանի որ յուրաքանչյուր դեպք՝ իր առանձնահատկություններով, կարող է նշանակել տարբեր լուծումներ, քաղաքացու պարտավորություններն ու իրավաքաղաքականները պետք է ուսումնասիրվեն մանրամասն:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 527-Ա որոշումն ունի կարևոր նշանակություն հարկային վարչարարության համակարգում: Այս որոշումը թվային պայմաններում ներկայացնում է հարկային պարտավորությունների գանձման գործընթաց, որը պետք է իրականացվի օրենսդրական նորմերի շրջանակներում։ Հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, կարող են հանգեցնել վարչական պատասխանատվության և ֆինանսական պատիժների:
Նախ, հարկային մարմիններն ունեն իրավունք՝ պահանջել չկատարած հարկային պարտավորությունների կատարումը, ինչը կարող է ներառել հարկային պարտականության չափը, ուշացման տոկոսները և վարչական տուգանքները: Ֆիզիկական անձի հարկային պարտավորությունների նկատմամբ իրականացրած վերահսկողությունը կարող է իրականացվել տարբեր մեթոդներով, այդ թվում՝ հարկային ակտերի ուսումնասիրությամբ, փաստաթղթերի ախտահանմամբ և հարկային տվյալների ստուգմամբ:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է ձևավորելով հայտարարություն, որը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանման: Այս փուլում հարկային մարմնին անհրաժեշտ է հավաքել բոլոր համապատասխան փաստաթղթերը, որոնք կհաստատեն պարտավորությունների առկայությունը:
Արտոնությունները և պարտականությունները՝ հարկային մարմինների և քաղաքացիների համար
ՀՀ հարկային օրենսդրությունը նախատեսում է ինչպես քաղաքացիների, այնպես էլ հարկային մարմինների իրավունքներն ու պարտականությունները: Ի հարկի, քաղաքացիները պարտավոր են ժամանակին կատարել իրենց հարկային պարտավորությունները, սակայն նրանց իրավունքն է ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների վերաբերյալ:
Հարկային մարմինները, իր հերթին, պարտավոր են ապահովել, որ հարկ վճարողները տեղեկացված լինեն իրենց պարտականությունների մասին: Այս գործընթացը կարող է իրականացվել տարբեր միջոցներով, ներառյալ անհատական տեղեկագրերի կամ շաբաթական/ամսական տեղեկատվական նոտաներով: Հարկային մարմինները նաև պարտավոր են ապահովել, որ հարկ վճարողները կարողանան հեշտությամբ մուտք գործել իրենց հարկային տեղեկությունները, որը հատկապես կարևոր է թվային դարում:
Արտոնություններ՝ հարկային մարմինների կողմից, ներառում են իրավունքը կիրառել ֆինանսական տուգանքներ և վարչական պատիժներ, եթե քաղաքացիները չեն կատարում իրենց պարտականությունները: Սակայն, հարկ վճարողները կարող են դիմել վերաքննիչ մարմին՝ վիճարկելու վարչական որոշումները, ինչի արդյունքում նրանց կարող են տրամադրվել մեղմացումներ կամ արտոնություններ:
Տվյալները և փաստաթղթերը՝ հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում անհրաժեշտ է ներկայացնել բազմաթիվ փաստաթղթեր, որոնք կօգնեն հաստատել պարտավորությունների առկայությունը: Այս փաստաթղթերն ընդգրկում են՝ հարկային հայտարարությունները, եկամտի մասին տեղեկությունները, բանկային հաշիվների տեղեկությունները և այլ վճարային փաստաթղթեր:
Անհրաժեշտ փաստաթղթերը պետք է ներկայացվեն էլեկտրոնային ձևով, ինչը կնպաստի գործընթացի արագացմանը: Հարկային մարմինները ունեն իրավունք՝ պահանջելու լրացուցիչ փաստաթղթեր, եթե դրանք անհրաժեշտ են պարտավորությունների գնահատման համար:
Խնդրում ենք նկատի ունենալ, որ յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունները կարող են տարբեր լինել՝ կախված եկամուտների աղբյուրներից, գործունեության տեսակից և այլ գործոններից: Այսպիսով, հարկային մարմինների կողմից իրականացվող վերահսկողությունն ու գնահատումը անհատական մոտեցում են պահանջում: