Պետական հարկային պարտավորությունների կատարման կարևորությունը
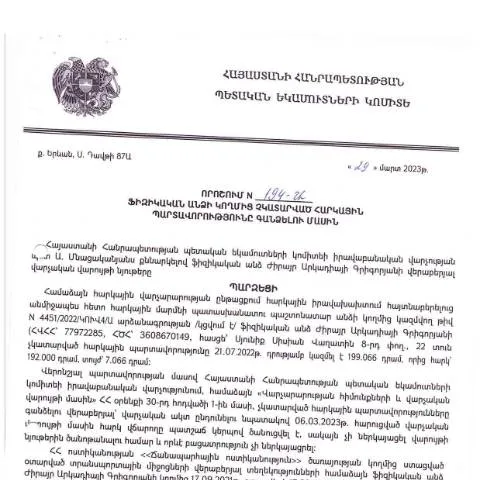
Ամեն տարվա ընթացքում ֆիզիկական անձինք ունենում են բազմաթիվ հարկային պարտավորություններ, որոնք պետք է կատարվեն ժամանակին և ճիշտ։ Հարկերը չափազանց կարևոր են պետության ֆինանսների համար, իսկ դրանց չկատարման դեպքում կարող են առաջանալ լուրջ հետևանքներ։ 2023 թվականի մարտի 29-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ուղղված է հարկային դաշտի կարգավորմանը և ֆինանսական կայունությանը։
Ամփոփում՝ որոշման բովանդակությունը
Նշված որոշումը սահմանում է այն ընթացակարգերը, որոնք պետք է հետևվեն այն դեպքերում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Որոշման նպատակն է կարգավորել հարկային պարտավորությունների կատարման գործընթացը, ապահովել հարկերի հավաքագրումը և նվազեցնել դեռևս չանցկացված հարկերի քանակը։
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման հիմնական կետերը
- Հարկային պարտավորությունների գանձման ընթացակարգերը
- Ներդիրը, ընթացակարգերի իրականացման պատասխանատու մարմինները
- Զանգվածային տեղեկացման մեթոդները
- Պատասխանատվության միջոցները խնդրի լուծման համար
Որոշման պատմական ակունքները
Այս որոշումը ոչ միայն իրավաբանական, այլև սոցիալական հիմնավորում է։ Այն խթանում է հանրային պատասխանատվությունը և հարկերի վճարման մշակույթը։ Համաձայն ՀՀ վարչական օրենսդրության, հարկային պարտավորությունները հանդիսանում են պետության ու քաղաքացիների միջև հստակ սահմանված իրավական հարաբերություններ։ Որոշումն ընդունվել է այնպիսի իրավիճակներում, որտեղ հարկերի հավաքագրումն անբավարար է, իսկ հարկային պարտավորությունների անկատարությունը վտանգում է պետության ֆինանսական կայունությունը։
Մինչ այժմ կիրառվող նմանատիպ փաստաթղթերի հիմնական առանձնահատկությունները
Դեռևս ժամանակին կիրառվել են տարբեր փաստաթղթեր, որոնք ուղղված էին հարկային պարտավորությունների գանձման գործընթացին։ Սակայն, այս որոշման առանձնահատկությունը կայանում է նրանում, որ այն միավորում է առկա պարամետրերը և նորարարություններ՝ ավելացնելով գործընթացի հստակությունը։
Դեպքեր, երբ որոշումը կիրառվում է
Որոշումն ուժի մեջ է մտնում այն բոլոր դեպքերում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Այսպիսով, այն կիրառվում է հետևյալ իրավիճաքներում.
- Եթե անձը տարբեր պատճառներով չի վճարում հարկերը
- Եթե անձը գրանցված չէ հարկային մարմնում, սակայն պարտավորություններ ունի
- Եթե անձն ունի մեծ չափի հարկային պարտավորություններ՝ առանց հիմնավոր պատճառի
Շահառուների պրոֆիլը
Այս որոշման շահառուները հանդիսանում են հիմնականում ֆիզիկական անձիք, սակայն որոշ դեպքերում այն կարող է առնչվել նաև իրավաբանական անձանց։ Որպեսզի առավելագույնս արդյունավետ կիրառվի, անհրաժեշտ է հաշվի առնել տարբեր խմբերի առանձնահատկությունները՝
- Հայաստանում մշտական բնակություն ունեցող քաղաքացիներ
- Ժամանակավոր բնակչություն՝ զբոսաշրջիկներ, որոնք ունեն հարկային պարտավորություններ
- Օտարերկրյա քաղաքացիներ, ովքեր ունեն եկամուտներ Հայաստանի տարածքում
Առանձնահատուկ դեպքեր
Քաղաքացիները, ովքեր ունեն հատուկ իրավիճակներ, օրինակ՝ հաշմանդամություն, վետերանություն, պետք է տեղեկացնեն հարկային մարմինը համապատասխանաբար, քանի որ որոշումն կարող է ունենալ հատուկ կիրառություն իրենց նկատմամբ։
Դրույթների իրականացումը՝ իրականացման գործընթացը
Հարկային պարտավորությունների կատարման գործընթացը կարևոր է յուրաքանչյուր քաղաքացու համար։ Նոր իրավակարգավորումները հնարավորություն են տալիս կատարել առավել արագ և արդյունավետ գործողություններ։ Դրանք ներառում են.
- Հարկային պարտավորության չկատարումը
- Դիտարկումները և պարզաբանիչները
- Հարկերի գանձման գործընթացը
Տվյալների ներկայացման տարբերակները
Որոշումն թույլ է տալիս ներկայացնել տվյալները մի քանի տարբերակներով՝
| Ներածություն | Դեպքի նկարագրություն | Ներկայացման եղանակը | Մեկնաբանություն |
|---|---|---|---|
| Հարկային պարտավորություններ | Չկատարված հարկեր | Գրավոր/էլեկտրոնային | Ներկայացման հաջողություն |
| Վճարման տեղեկություններ | Հարկերի գանձում | Պատասխանատու մարմին | Ապահով տարածություն |
Տեղեկատվական ծառայությունները
Քաղաքացիներն իրավունք ունեն օգտվել հարկային մարմնի կողմից տրամադրվող տեղեկատվական ծառայություններից՝
- Տեղեկատվություն պարտավորությունների մասին
- Անհրաժեշտ փաստաթղթերի ցանկ
- Ապահովագրական պայմանները
Անհրաժեշտ փաստաթղթերը և լրացումները
Որպեսզի գործընթացը լինի արդյունավետ, քաղաքացիները պետք է ներկայացնեն համապատասխան փաստաթղթեր, որոնք կարող են ներառել՝
- Հաշվետվություններ
- Հարկային արտոնություններ
- Ապահովագրական պայմանագրեր
Տեղի տալու ժամկետները
Կայունացման գործընթացը պահանջում է հետևել սահմանված ժամկետներին, որոնք պետք է հաշվի առնել՝
- Հարկերի վճարման վերջնաժամկետներ
- Վճարային հաստատումները
- Բողոքարկման ժամկետներ
Վերջնական խոսք՝ նպատակը
Այս որոշման ընդունումը նպաստում է Հայաստանի Հանրապետության հարկային համակարգի կայունացմանը և քաղաքացիների պատասխանատվության բարձրացմանը։ Արդյունավետ իրականացումը հնարավորություն է տալիս քաղաքացիներին ապահովել իրենց իրավունքները, իսկ պետությանը՝ անհրաժեշտ ֆինանսներ ունենալ։ Բոլոր կողմերը պետք է ակտիվորեն ներգրավվեն գործընթացում՝ ապահովելով հարկային պարտավորությունների կատարման բարձր մակարդակը և հանրային վստահության հաստատումը։
Դիտարկումներ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման իրավաբանական հիմքերն ու հետևանքները
2023 թ. մարտի 29-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ժիրայր Արկադիայի Գրիգորյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հիմք է հանդիսանում շատ կարևոր հարցերի քննարկման համար:
Այս որոշման իրավաբանական հիմքերը, ինչպես նաև դրա կիրառման ընթացակարգերը, պահանջում են խորը ուսումնասիրություն: Նախ, հարկային պարտավորությունները ներկայացնում են ֆիզիկական անձի այն պարտավորությունները, որոնք նա պարտավոր է կատարել պետական բյուջեին գումարներ փոխանցելու համար: Այսպիսով, որոշումն ուղղված է բացառապես այդ պարտավորությունների կատարումն ապահովելուն:
Քանի որ այդ պարտավորությունները կարող են լինել տարբեր տեսակի (օրինակ՝ եկամտային հարկ, սոցիալական ապահովության վճարներ և այլն), հարկավոր է հստակեցնել, թե որ տեսակային պարտավորությունների գանձումը էական է դառնում, երբ խախտվում են դրանց կատարումները:
Վերոնշյալ որոշման կարևոր բաղադրիչներից մեկը նաև այն է, որ այն պետք է կիրառվի բացառապես օրենքի շրջանակներում, ապահովելով բոլորի իրավունքը՝ պաշտպանված լինելու պետական մարմնի կողմից:
Ծառայությունների մատուցման նպատակով հայտարարությունների ձևակերպման գործընթացը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նաև ներկայացնում է որոշակի ուղղություններ, թե ինչպես պետք է ֆիզիկական անձինք դիմեն իրենց հարկային պարտավորությունները կատարելու համար: Սա մի կարևոր քայլ է, որը հնարավորություն է տալիս քաղաքացիներին կատարել անհրաժեշտ հարկային վճարումները՝ առանց լրացուցիչ բարդությունների:
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչությանը, և անհրաժեշտ է նշել, որ դիմումը պետք է լինի էլեկտրոնային տարբերակով: Այս գործընթացը հնարավորություն է տալիս քաղաքացիներին ավելի արագ և արդյունավետ կերպով ստանալ տեղեկատվություն իրենց պարտավորությունների վերաբերյալ:
Որպեսզի դիմումը წარმატությամբ մշակվի, պահանջվում է իրականացնել մի շարք քայլեր՝ սկսած ID քարտով մուտք գործելուց մինչև փաստաթղթերի բեռնման գործընթացը: Այս ուղղությամբ պետությունը նաև տրամադրում է համապատասխան օգնություն՝ ներգրավելով էլեկտրոնային ստորագրության կիրառումը, ինչը թույլ է տալիս քաղաքացիներին ապահովել իրենց փաստաթղթերի անվտանգությունն ու ապացուցելիությունը:
ՀՀ ՊԵԿ- ի կողմից իրականացվող վերահսկողական միջոցառումների առանձնահատկությունները
Այս որոշման ընդունման արդյունքում ՀՀ ՊԵԿ-ն ձեռք է բերում ավելի մեծ վերահսկողություն հարկերի հավաքագրման գործընթացում: Վերահսկողության մեթոդները, որոնք կիրառվում են, բացատրում են, թե ինչու են որոշումը և դրա հետ կապված գործընթացները էական:
Դրանք ներառում են հարկային պարտավորությունների խախտումների հայտնաբերում, ամբողջական վերահսկողություն փաստաթղթերի մշակման և ներկայացման գործընթացում, ինչպես նաև հաճախակի ստուգումներ, որոնք պետք է ապահովեն, որ քաղաքացիները գիտակցեն իրենց պարտականությունները:
Հարկային մարմինները, այս գործընթացում, նաև օգտագործում են տեխնոլոգիաներ՝ ավտոմատացված համակարգեր և տվյալների վերլուծություն, ինչը թույլ է տալիս արագորեն հայտնաբերել այն դեպքերը, երբ քաղաքացիները չեն կատարում իրենց պարտավորությունները:
Այսպիսով, ՀՀ ՊԵԿ-ի կողմից իրականացվող վերահսկողական միջոցառումները նպատակ ունեն ապահովել հարկային պարտավորությունների կատարումը, որը, ի վերջո, նպաստում է պետական բյուջեի համալրմանը և երկրի զարգացմանը: