Անհրաժեշտություն և նշանակություն
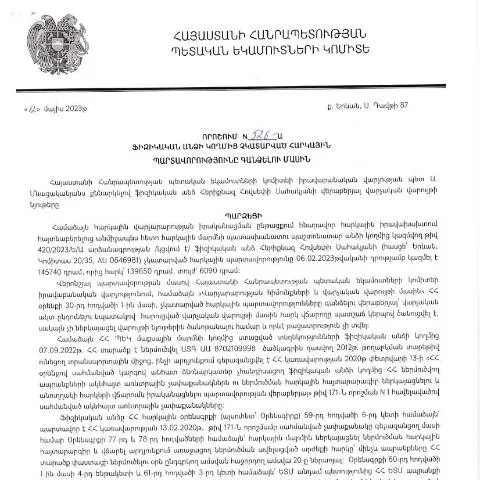
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 526-Ա որոշումը կարևոր փաստաթուղթ է, որը կիրառվում է այն դեպքում, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշման շրջանակներում նախատեսված են գործընթացներ, որոնց միջոցով պետական համակարգը կարող է հավաքել չկատարված հարկերը։ Այսպիսով, փաստաթուղթը ոչ միայն կարգավորում է հարկային պարտավորությունների կատարման գործընթացը, այլ նաև ապահովում է պետական ֆինանսական կայունությունը:
Ովքեր են ներկայացնում փաստաթուղթը
Հարկային պարտավորությունները չկատարած ֆիզիկական անձինք հանդիսանում են հիմնական կողմերը, որոնք ներկայացնում են այս փաստաթուղթը։ Ֆիզիկական անձինք, ովքեր չունեն բավարար ֆինանսական կարողություններ, կարող են դիմել իրավաբաններին կամ հարկային խորհրդատուներին՝ օգնելու համար այս գործընթացում։ Այսպիսով, ընթացակարգը կարող է իրականացվել թիմային մոտեցմամբ, ինչը նպաստում է ավելի արդյունավետ և համակարգված աշխատանքին:
Իրավաբանական անձանց մասնակցությունը
Դիտարկելով իրավաբանական անձանց մասնակցությունը, պետք է նշել, որ անհրաժեշտության դեպքում, իրավաբանական անձինք կարող են ներկայացնել այս փաստաթուղթը, եթե իրենց հաշվով առկա են ֆիզիկական անձանց հարկային պարտավորությունները։ Ավելին, իրավաբանական անձինք կարող են հանդես գալ որպես ներկայացուցիչներ՝ տրամադրելով անհրաժեշտ փաստաթղթեր:
Փաստաթղթի լրացման ուղղությունները
Լրացնելիս անհրաժեշտ է հետևել մի քանի կարևոր կետերի, որոնք կարդալիս պետք է ուշադրություն դարձնել:
- Նշեք անձի տվյալները: Անձի անունը, ազգանունը, ծննդյան ամսաթիվը, անձնագրի թվանշանը և այլ անհրաժեշտ տեղեկատվություն:
- Հարկային պարտավորությունների նկարագրություն: Անընթեռնելի տեղեկություններ, թե ինչում է կայանում պարտավորության չկատարումը, ինչպես նաև հարկային կոդը:
- Կհանձնվի լրացված ձև: Համոզվեք, որ լրացված փաստաթուղթը համապատասխանում է բոլոր պահանջներին:
Դրական և բացասական կողմերի համեմատություն
| Դրական կողմեր | Բացասական կողմեր |
|---|---|
| Հարկային պարտավորությունների կարգավորում: Պետությունը կարող է ավելի արդյունավետ հավաքել հարկերը: | Ավելի շատ նվազեցնելու ռիսկ: Ֆիզիկական անձինք կարող են զգալ ճնշվող: |
| Հարկային կարգավորումների պարզեցում: Այս փաստաթուղթը պարզեցնում է հարկային պարտավորությունների կարգավորումը: | Ծրագրի բարդություն: Լրացման գործընթացը կարող է փոքր-ինչ բարդ լինել: |
Փաստաթղթի ներկայացման ընթացակարգը
Այս փաստաթուղթը ներկայացնելու համար անհրաժեշտ է հետևել որոշակի քայլերի:
- Լրացրեք փաստաթուղթը (դե ֆակտո)՝ համապատասխան տեղեկություններով:
- Հանձնեք փաստաթուղթը հարկային մարմիններին՝ առցանց կամ անձամբ:
- Ստացեք հավաստագիր, որը վկայում է, որ փաստաթղթը ստացվել է:
- Հետևեք գործընթացին՝ օգտագործելով տրամադրված գրանցման համարը:
Փաստաթղթի մշակումն ու վարչական ընթացքը
Փաստաթղթի ստանալուց հետո, վարչական մարմիններն իրականացնում են դրա մշակումն ու ընթացքը՝ ըստ օրենսդրության: Մշակման մեջ ընդգրկված են հարկային պարտավորությունների գնահատումը, ինչպես նաև հնարավոր վճարային պայմանների քննարկումը:
Մշակման ժամկետները
Ըստ ՀՀ օրենքների, հարկային մարմինները պարտավոր են մշակել փաստաթուղթը և արձագանքել հայտին որոշակի ժամկետներում։ Այս ժամկետները կարող են տարբեր լինել, բայց հիմնականում կազմում են 30 աշխատանքային օր:
Ստացած արդյունքների վերլուծություն
Նախկինում ներկայացված փաստաթուղթը կարող է հանգեցնել տարբեր արդյունքների՝ կախված տվյալ անձի հարկային պատմությունից ու իրավիճակից:
- Հարկային պարտավորությունների կատարման հաստատում: Եթե պարտավորությունները կատարվել են, ապա անձինք կստանան համապատասխան հաստատում:
- Հարկային պարտավորությունների վերստուգում: Հնարավորության դեպքում, հարկային մարմինները կարող են նախաձեռնել նոր արդյունավետ գործընթացեր:
Հիմնական օրենքներ և կարգավորումներ
Ստորև ներկայացված են այն օրենքները և կարգավորումները, որոնք կարգավորում են այս փաստաթղթի կիրառությունը:
- ՀՀ հարկային օրենսդրություն: Հարկային վճարների կատարման հիմնական չափանիշները:
- ՀՀ վարչական գործընթացների օրենսդրություն: Վարչական գործողությունների ստուգման և կարգավորման շրջանակները:
Վերջնական կարծիքներ և առաջարկություններ
Վերջապես, անհրաժեշտ է նշել, որ այս փաստաթղթի տրամադրումը և դրա ճիշտ լրացումը կարող է ունենալ զգալի ազդեցություն ֆիզիկական անձանց հարկային պարտավորությունների վրա։ Ավելին, կարևոր է, որ բոլոր շահագրգիռ կողմերը հետևեն կարգավորող օրենսդրությանը և գրանցեն իրենց գործողությունները՝ ապահովելով հարկային պարտավորությունների կատարման արդյունավետություն:
Քաղաքացիություն և հարկային պարտավորություններ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 526-Ա որոշումը վերաբերում է այն քաղաքացիներին, ովքեր, տարբեր պատճառներով, չեն կատարել իրենց հարկային պարտավորությունները: Այս որոշումը կարևոր է, քանի որ այն հիմք է հանդիսանում հարկային պարտավորությունների կատարման գործընթացում դրսևորելու իրավական ընթացակարգեր, որոնք կարող են կիրառվել նաև այլ ոլորտներում: Հարկային պարտավորությունները կլանում են ինչպես եկամտային հարկը, այնպես էլ այլ հարկատեսակներ, որոնք կարող են կապված լինել ֆիզիկական անձի գործունեության հետ:
ՀՀ օրենսդրության համաձայն, յուրաքանչյուր քաղաքացի պարտավոր է տեղեկացնել հարկային մարմիններին իր եկամուտների մասին և ապահովել դրանց հաշվարկումը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է վարչական միջոցներ, որոնք կարող են կիրառվել քաղաքացիների նկատմամբ, ովքեր չեն կատարել իրենց պարտավորությունները:
Ծառայությունների մատուցման մեխանիզմներ
Հարկային պարտավորությունները գանձելու գործընթացն իրականացվում է մի քանի փուլով, որտեղ մասնակցում են տարբեր պետական մարմիններ: Նախ, հարկային մարմինը ստանում է տեղեկատվություն քաղաքացիների հարկային պարտավորությունների մասին: Այնուհետև, եթե պարտավորությունները չկատարված են, ՊԵԿ-ը կարող է կիրառել վարչական միջոցներ, որոնք կարող են ներառել պարտքի գանձում:
Այս գործընթացը իրականացվում է թափանցիկ և արդար ձևով, հետևելով օրենսդրական պահանջներին: Որոշումը նախատեսում է նաև վիճակագրական վերլուծություններ, որոնք թույլ են տալիս բացահայտել հարկային պարտավորությունների խախտումները: Քաղաքացիները, ովքեր ցանկանում են ստանալ նպաստավոր պայմաններ, պետք է կապվեն հարկային մարմինների հետ և ներկայացնեն հիմնավորումներ:
Հարկային պարտավորությունների արդարացում և վերոնշյալ որոշման ազդեցությունը
Հարկային պարտավորությունների չկատարումը կարող է պատճառ դառնալ մի շարք իրավական հետևանքների: 526-Ա որոշումը, սակայն, առաջարկում է նաև հնարավորություն քաղաքացիներին, ովքեր պատրաստ են կարգավորելու իրենց պարտավորությունները, հարթակ տրամադրելու։ Այս տեսանկյունից, պետությունը ձգտում է խթանել հարկային մշակույթը և բնակչության գիտակցությունը հարկային պարտավորությունների վերաբերյալ:
Հարկային համակարգում ակտիվ մասնակցությունը կարող է նպաստել պետության զարգացմանը, իսկ համապատասխան որոշումները, ինչպիսիք են 526-Ա-ն, ծառայելու են որպես օրինակ՝ քաղաքացիներին տրամադրելու համար համապատասխան տեղեկատվություն և ցուցումներ, որոնք կարող են օգնել նրանց խուսափել վարչական տույժերից:
Այսպիսով, հարկային պարտավորությունների արդարացումը կարևոր խնդիր է, որը պահանջում է թե պետության, թե քաղաքացիների համագործակցություն: Անհրաժեշտ է, որ քաղաքացիները լինեն տեղեկացված իրենց պարտավորությունների մասին և պատրաստ լինեն կատարել դրանք ժամանակին, իսկ պետությունը պետք է ապահովի հստակ և հասկանալի ուղեցույցներ: