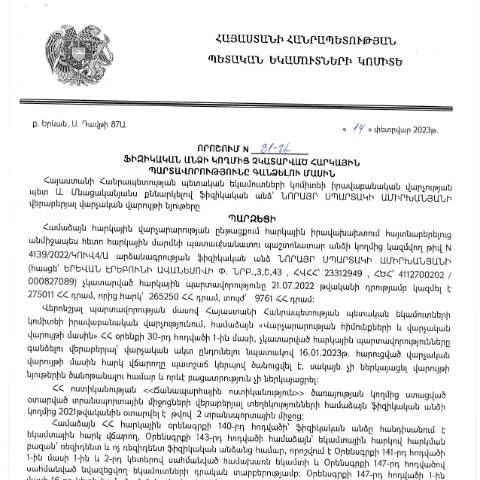
Նորարար լուծում՝ հարկային պարտավորությունների գանձման գործընթացում
2023 թվականի փետրվարի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Նորայր Ամիրխանյանի կողմից ընդունված որոշումը կրում է վճռորոշ նշանակություն հարկային պարտավորությունների գանձման գործընթացում։ Այս որոշումը, որը հրապարակվել է 2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ պաշտոնական կայքում, սահմանում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների վերաբերյալ ընթացակարգեր և կանոնակարգեր։
Ուսումնասիրություն կատողմ՝ որոշման ազդեցություն
Այս որոշումը վերաբերելի է բոլոր այն ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այս գործընթացը կարևոր է պետության եկամուտների ավելացման և հարկային որոշումների կայացման արդյունավետության բարձրացման համար։ Այն մեծապես ազդում է տնտեսության կայունության վրա և պաշտոնական տվյալների վերլուծության կարևոր բաղադրիչ է։
Մասնակիցների շրջանակը՝ իրավունքներն ու պարտականությունները
Հարկային պարտավորությունների գանձման գործընթացում ներգրավված անձանց իրավունքները և պարտականությունները տարբեր են՝ կախված նրանց տվյալներից և իրավիճակից։
- Ֆիզիկական անձինք՝ պարտավոր են ներկայացնել հարկային հաշվետվություններ, իսկ իրենց հարկային պարտավորությունները չկատարելու դեպքում՝ ենթարկվում են պատասխանատվության։
- Հարկային մարմիններ՝ ունեն իրավասություն ստուգել ֆիզիկական անձանց հարկային պարտավորությունները և նշանակել համապատասխան պատժամիջոցներ։
Այս փաստաթղթով սահմանված կարգերը կարող են տարբեր լինել անհատական հիմունքների վրա՝ կախված հարկային պատմությունից, եկամտային աղբյուրներից և այլ հանգամանքներից։
Փաստաթղթերի պատրաստման գործընթացը
Հարկերի պարտավորությունների գանձման գործընթացը ենթադրում է որոշակի փաստաթղթերի և ապացուցող նյութերի ներկայացում։ Ֆիզիկական անձինք պետք է նախապատրաստեն հետևյալ փաստաթղթերը՝ ըստ իրենց հարկային վիճակի:
- Հարկային հաշվետվություններ՝ վերջին երեք տարվա ընթացքում:
- Գործունեության վկայական կամ գրանցման վկայական:
- Ապացույցներ՝ եկամտային աղբյուրների մասին:
Այս փաստաթղթերի պատրաստումը պետք է իրականացվի մանրակրկիտ, որովհետև սխալները կարող են հանգեցնել անընդունելի հետևանքների։ Պետք է նաև հաշվի առնել, որ տարբեր իրավիճակներում պահանջվող փաստաթղթերը կարող են տարբեր լինել։
Ամսաթիվները՝ գործընթացի մեկնարկ և ավարտ
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է կազմակերպված փուլով։ Ստեղծվող դիմումները պետք է ներկայացվեն որոշման ընդունումից հետո 30 օրվա ընթացքում։ Ապա, հարկային մարմինները ունեն 60 օր՝ ստացված դիմումները փորձարկելու և պատասխանելու համար:
Հարկային պարտավորությունների կատարումը պետք է իրականացվի սահմանված ժամկետներում, հակառակ դեպքում, կարող են կիրառվել հավելյալ տուգանքներ։
Դեպósitos և վճարումներ՝ տարբերակներ
Հարկային պարտավորությունների վճարումը կարելի է իրականացնել մի քանի եղանակներով՝ կախված յուրաքանչյուր ֆիզիկական անձի նախընտրություններից:
- Որպեսզի վճարումը կատարվի առցանց՝ անհրաժեշտ է ունենալ անձնական հաշիվ և անցնել կարգավորման գործընթացը:
- Իսկ ստացիոնար վճարումները հնարավոր են բանկերում կամ հարկային մարմնի գրասենյակներում:
Վճարման գործընթացում առաջացող դժվարություններ
Դժվարություններից մեկի դեպքում, հարկատուները պետք է դիմեն հարկային մարմնին՝ օգնություն ստանալու նպատակով։ Դրանք կարող են լինել տեխնիկական խնդիրներ կամ փաստաթղթերի բացակայություն:
Ներքին և միջազգային իրավական կարգավորումները
Կառավարության այս որոշումը հիմնված է Հայաստանի Հանրապետության վարչական գործընթացների մասին օրենսդրության հիման վրա, որը կարգավորում է հարկային պարտավորությունների և դրանց կատարման ընթացակարգերը:
Բացի այդ, որոշման կայացումը նաև ապացուցում է միջազգային հարկային համապարփակությունների և բարեփոխումների հետագիծը, որը նպաստում է պետական ֆինանսական կայունությանը:
Ստացվող իրավունքներ և պարտականություններ գործընթացում
Ֆիզիկական անձինք, ովքեր կատարում են իրենց հարկային պարտավորությունները, ստանում են մի շարք իրավունքներ, այդ թվում՝:
- Հարկային վերանայում հարցնելու իրավունք՝ ի նպաստ հարկային պարտավորությունների կատարման:
- Տուգանքների վերացման խնդրանքը ներկայացնելու հնարավորություն:
- Հարկային մարմինների կողմից տրամադրվող աջակցություն՝ հարկային պարտավորությունների կատարման գործում:
Սակայն, հարկային պարտավորությունները չկատարելը կարող է բերել տարբեր հետևանքների, ինչպիսիք են տուգանքները, պատժամիջոցի կիրառումը և այլ իրավական հետևանքներ:
Նույնականացման գործընթացը՝ տեխնոլոգիական լուծումներ
Այս գործընթացների արդյունավետությունը բարձրացնելու նպատակով Հայաստանի Հանրապետությունում ներդրվում են էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին իրականացնել իրենց գործարքները առցանց:
Օրինակ, հարկային մարմինները տրամադրում են անձնական հաշիվներ, որոնք թույլ են տալիս քաղաքացիներին հեշտությամբ մուտք գործել իրենց հարկային տվյալներին, ստանալ տեղեկություններ պարտավորությունների մասին և իրականացնել վճարումներ:
Խորհուրդներ՝ որակի ապահովման համար
Հարկային պարտավորությունների հետ կապված գործընթացներում աշխատանքը բարելավելու համար առաջարկվում են մի քանի խորհուրդներ:
- Պարբերաբար ստուգել հարկային պարտավորությունների կատարման կարգի մասին տեղեկությունները և ակտիվորեն մասնակցել հարկային համակարգի բարեփոխումներին:
- Դիմել մասնագիտական խորհուրդների օգնության՝ հարկային պարտավորությունների կատարման գործում:
- Շարունակաբար կատարել հարկային հաշվետվություններ և օրենքի պահանջների վերաբերյալ տեղեկություններ:
Այս գործողությունները կարող են էապես նվազեցնել հարկային պարտավորությունների հետ կապված ռիսկերը:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասնությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 2023թ. փետրվարի 14-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ներառում է մի շարք կարևոր դրույթներ, որոնք վերաբերում են հարկային պարտավորությունների կատարման գործընթացին: Ըստ որոշման, հարկերի չկատարման փաստը կարող է հանգեցնել հարկային պարտավորությունների գանձման գործընթացի մեկնարկի, որը կարող է իրականացվել տարբեր ձևերով՝ ձեռքբերումով, տուգանմամբ կամ նույնիսկ հարկային պարտավորությունների պարտադիր կատարմամբ:
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է, որ հարկային մարմինը կարող է դիմել ֆիզիկական անձի ձեռքբերման միջոցների նկատմամբ, մինչև պարտքերի ամբողջական վճարումը: Անհրաժեշտ է նշել, որ այս գործընթացը կարգավորվում է ՀՀ վարչական իրավական ակտերով և ենթադրում է բոլոր իրավական երաշխիքների պահպանումը:
Անկախ մասնագետների և իրավաբանների դերը հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման հարցում անկախ մասնագետների և իրավաբանների դերը անգնահատելի է: Նրանք կարող են առաջարկել անհրաժեշտ իրավական աջակցություն ու խորհրդատվություն, ինչպես նաև օգնել նրանց, ովքեր բախվում են հարկային պարտավորությունների գանձման գործընթացի ընթացքում:
Իրավաբանները կարող են մանրամասնորեն ուսումնասիրել պայմանները, որոնք կարող են հանգեցնել հարկային պարտավորությունների գանձման, ինչպես նաև ապահովել համապատասխան փաստաթղթային աջակցություն և ներկայացնել շահագրգիռ կողմերին վերաբերող իրեղեն ապացույցներ: Այսպիսով, անկախ մասնագետների օգնությունը կարող է լինել կարևոր քայլ հարկ վճարողների համար, ովքեր ցանկանում են պաշտպանել իրենց իրավունքները:
Հարկային պարտավորությունների գանձման կանխարգելման միջոցառումներ
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման կանխարգելման միջոցառումները ներառում են ինչպես տեղեկատվական, այնպես էլ իրավական գործընթացների մշակումը, որոնք ուղղված են հարկային պարտավորությունների ժամանակին կատարմանը: Այս նպատակով, հարկային մարմինները պարբերաբար կազմակերպում են հարկ վճարողներին ուղղված տեղեկատվական սեմինարներ, որտեղ ներկայացվում են հարկային օրենսդրության փոփոխությունները և պարտավորությունները:
Բացի այդ, հարկային մարմինները տրամադրում են էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հարկ վճարողներին հեշտությամբ ստանալ տեղեկություններ իրենց պարտավորությունների մասին, ինչպես նաև իրականացնել վճարումներ: Այս գործընթացները նպաստում են հարկ վճարողների գիտակցության բարձրացմանը և նրանց պարտավորությունների ճիշտ ու ժամանակին կատարումը: