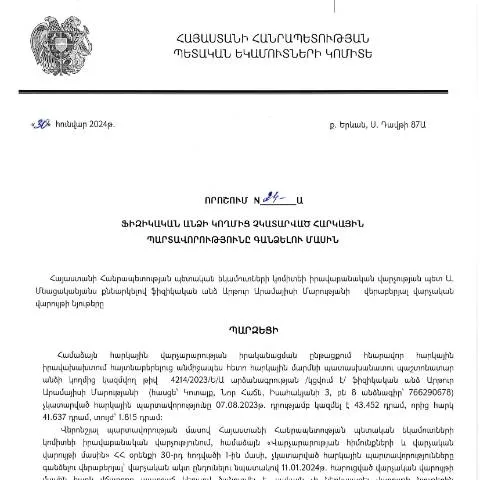
Եզրակացության կարգը. Ինչպե՞ս ընդունել օրենքի պահանջները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.01.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 24-Ա որոշումը կարևոր փաստաթուղթ է, որը իրավաբանորեն պարտավորեցնում է ֆիզիկական անձանց կատարել իրենց հարկային պարտավորությունները: Այս որոշումը մտնում է տիրույթում՝ հարկային քաղաքականության կայացման և կատարողականի արդյունավետության ապահովման շրջանակում:
Նախապատրաստական փուլը
Որպեսզի քաղաքացին կարողանա արդյունավետ կերպով առաջնորդվել այս հետապնդման գործընթացում, անհրաժեշտ է նախապատրաստել մի շարք փաստաթղթեր, որոնք կհամապատասխանեն պահանջված չափանիշներին:
- Հարկային պարտավորությունների հաշվետվություն: Վճարելու պետք եկող հարկերի մանրամասները պետք է ներկայացված լինեն:
- Իրականացման ապացույցներ: Փաստաթղթեր, որոնք վկայում են հարկային վճարումների կատարողականության մասին:
- Որոշման կօրենքի օրինակ: Այս որոշման նմուշը կարող է պաշտոնական կայքում հասանելի լինել:
Ովքեր են ենթակա այս որոշման
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հետևաբար, անհրաժեշտ է զգուշություն ցուցաբերել և անկեղծորեն ներկայացնել ձեր ֆինանսական վիճակը:
Ավելի կոնկրետ իրավիճակներ
- Անձնական ֆիզիկական անձինք: Ովքեր զբաղվում են ինքնազբաղմամբ:
- Իրավաբանական անձինք: Որպեսզի բացահայտեն իրենց պարտավորությունները:
- Նորեկներ: Ովքեր առաջին անգամ են ենթարկվում հարկային համակարգին:
Իրավական շրջանակը
ՀՀ ՊԵԿ-ն ունի օրենքների կատարողականություն ապահովելու և հարկային պաշտպանության մեթոդների զարգացման իրավասություն: Պատվիրակված մարմինները մշակում են քաղաքականություն և մեխանիզմներ, որոնք պահանջում են մարդկանց պահել իրենց պարտավորությունների կատարումը:
Դժվարություններ կարող են առաջանալ, եթե տվյալ անձը չունի ընդարձակ տեղեկություններ հարկային իրավունքի վերաբերյալ:
Ամփոփում համապատասխանության
Հարկային պարտավորությունները նախատեսում են կարգապահության պահպանում և ընթացակարգերի կատարում, որոնք կարող են լինել հետևյալը:
- Անհատական տուգանքներ: Ապահովման միջոցներ:
- Հակառակորդ պահանջներ: Որպեսզի պահանջող մարմինները կարողանան իրականացնեն պարտավորությունները:
Շարունակական հետևում և թարմացում
Կառավարությունը հետևում է հարկային պարտավորությունների կատարմանը, ինչը նշանակում է, որ հարկային մարմինները պետք է հնարավորություն ունենան՝ շարունակաբար վերահսկել և ստուգել:
Նորությունների ազդանշաններ
Երբ քաղաքացիները չեն կատարում իրենց պարտավորությունները, անհրաժեշտ է քննարկել հնարավորությունները, որոնք կարող են լինել:
- Հարկային պարտավորությունների հաղորդում:
- Հեղինակավոր անձանց հետ խորհրդակցություն:
Հատուկ դեպքեր և բացառություններ
Երբեմն, որոշ քաղաքացիներ կարող են հայտնվել հատուկ իրավիճակներում, որոնք փոխում են նրանց պարտավորությունները: Սա կարող է լինել, օրինակ, արտասահմանում բնակվող անձանց դեպքում:
Նրանց իրավունքները
Սակայն, հարկային մարմինները պետք է հանդուրժեն և հաշվի առնեն կրկնակի հարկերի հարցերը, որոնք կարող են անհետաքրքիր լինել:
Ժամանակացույցը
Հարկային պարտավորությունների կատարման ժամկետները շատ կարևոր են: Այս որոշման իրագործման ժամանակահատվածը պետք է կանխատեսելի լինի:
Ժամկետների կատարման ուղղորդում
| Պլանավորված գործողության տեսակ | Ժամկետ | Նշումներ |
|---|---|---|
| Հարկային պարտավորությունների ներկայացում | 30 օր | Պահանջվում է, որպեսզի վճարումները կատարվեն: |
| Հետադարձ կապի մասի ներկայացում | 14 օր | Անհրաժեշտ տեղեկություններով: |
Այլ ձևաթղթերի տարբերակումներ
Այս ձևաթուղթը տարբերվում է այլ հարկային ձևաթղթերից, քանի որ այն վերաբերում է շարունակության, պարտավորության և հեռանկարների:
Հետևաբար, կառավարությունը հետևում է լրացնելիս, որպեսզի ապահովի հասարակության իրավունքի պաշտպանությունը:
Հայտարարություն լրացնելու առանձնահատկությունները
Կարևոր է հետևել այն բոլոր քայլերին, որոնք կարող են ազդել ձեր հարկային պարտավորությունների կատարմանը:
- Որպեսզի ձևաթուղթը լինի ճիշտ: Սա նշանակում է, որ դուք պետք է պահպանեք հետևյալ չափանիշները:
- Բոլոր պահանջվող փաստաթղթերը: Պետք է ներկայացվեն:
Խնդրում ենք հիշել, որ յուրաքանչյուր հրապարակում, որոշում կամ հայտարարություն, որը վերաբերում է հարկային պարտավորություններին, կարող է փոխվել՝ կախված կառավարության կողմից մշակված օրենսդրական փոփոխություններից:
Իրավաբանական վարչության գործունեության շրջանակներում պարտավորությունների կատարման վերահսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչությունը լուրջ դեր է խաղում հարկային պարտավորությունների կատարման վերահսկողության գործում: Այս վարչությունը պատասխանատու է ոչ միայն հարկային պարտավորությունների գնալու գործընթացի, այլև դրանց կատարումը վերահսկելու և անհրաժեշտ միջոցներով հարկային վարչարարության խախտումների հայտնաբերման համար:
Բացի այդ, իրավաբանական վարչությունը մշակելու է նոր մոտեցումներ և մեթոդաբանություններ, որոնք կհանգեցնեն հարկային պարտավորությունների կատարման արդյունավետության բարձրացմանը: Հատկապես այն դեպքում, երբ խոսքը վերաբերում է ֆիզիկական անձանց, անհրաժեշտ է համոզվել, որ յուրաքանչյուր հարկատու տեղեկացված է իր պարտավորությունների մասին և ունի հասանելի միջոցներ դրանց կատարելու համար:
Վարչության կողմից իրականացվող վերահսկողական միջոցառումները ներառում են նաև համակարգված տեղեկությունների հավաքագրում և վերլուծություն, նրանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Վարչությունը նաև կենտրոնանում է սոցիալական հետազոտությունների վրա, որպեսզի հասկանա, թե ինչ գործոններ կարող են խոչընդոտել հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների կատարումը ֆիզիկական անձանց ու իրավաբանական անձանց տեսանկյունից
Հարկային պարտավորությունների կատարումը տարբեր կերպ է դիտարկվում ֆիզիկական և իրավաբանական անձանց համար: Ֆիզիկական անձանց դեպքում, ՀՀ ՊԵԿ-ը կիրառում է ավելի մեղմ մոտեցումներ, սակայն դա չի նշանակում, որ նրանք ազատվում են իրենց պարտավորություններից: Վարչությունը աշխատում է բարձրացնել նրանց հարկային գիտակցությունը և ապահովել կայուն տեղեկատվական հոսքեր:
Իրավաբանական անձանց համար, հարկային պարտավորությունների կատարելությունը ավելի խստորեն վերահսկվում է, քանի որ դրանք հաճախ ընդլայնված ֆինանսական միջոցներ և մեծ հաշվեկշիռներ ունեն: ՀՀ ՊԵԿ-ը հաճախ գործադիր մարմնի միջոցով օգտվում է հարկային պարտավորությունների կատարման խախտման դեպքում ավելի կոշտ միջոցներից, ինչպիսիք են ֆինանսական տուգանքները և ունեցվածքի բռնագրավումները:
Այդ իսկ պատճառով, իրավաբանական անձանց հարկային պարտավորությունների կատարման վերահսկողության մեթոդները և միջոցները կտրուկ տարբեր են, իսկ ֆիզիկական անձանց դեպքում, վարչությունը ավելի շատ կենտրոնանում է կրթական և խորհրդատվական ծրագրերի վրա:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման ազդեցությունը հարկ վճարողների վրա
ՀՀ ՊԵԿ-ի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 24-Ա որոշումը, որը կայացվել է 30.01.2024թ., զգալի ազդեցություն կունենա հարկ վճարողների վրա: Այս որոշման շրջանակներում, վարչությունը նախատեսում է խստացնել հարկային պարտավորությունների կատարումը և համարժեք պայքար մղել հարկերի չկատարող անձանց դեմ:
Այս որոշումն իրականացնելու նպատակով, ՀՀ ՊԵԿ-ը պատրաստվում է մշակել հարկային պարտավորությունների կատարման խախտումներին արձագանքելու նոր մեխանիզմներ, որոնք ներառում են հարկային պարտավորությունների կատարումը խրախուսող միջոցառումներ, ինչպես նաև խախտումների դեպքում կիրառվող պատժամիջոցներ:
Հարկ վճարողները, հատկապես ֆիզիկական անձինք, պետք է ուշադրություն դարձնեն իրենց հարկային պարտավորությունների կատարմանը, քանի որ գործադիր մարմինը կգործադրի ավելի շատ վերահսկողություն՝ այն նպատակով, որպեսզի նվազեցնի հարկային խախտումները և ապահովի արդար հարկային միջավայրի գոյություն: