Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
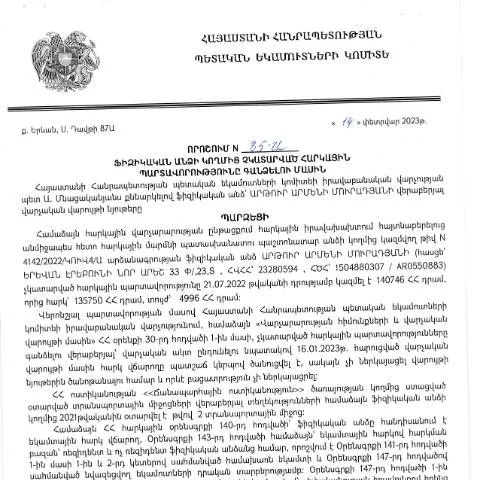
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.02.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձումը և ամրագրել իրավական հիմքերը, որոնց վրա հիմնվում է այդ գործընթացը:
Ովքեր կարող են ներկայացնել դիմումը
Դիմումը կարող են ներկայացնել ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Հայտարարությունը վերաբերող եկամուտները կարող են լինել աշխատավարձեր, շահույթներ կամ այլ աղբյուրներից ստացված եկամուտներ:
Մասնավոր դեպքեր և բացառություններ
- Միներների համար: Ժամանակի ընթացքում ծնողներն իրավունք ունեն ներկայացնելու դիմում երեխաների անունով:
- Ատրճանակներ ունեցող անձինք: Դիմումը պետք է ներկայացնել հատուկ ձևով, որպեսզի հնարավորություն ընձեռվի հարկային պարտավորությունները կարգավորել:
- Ներդրողներ: Կազմակերպությունները, որոնք ունեն բարդ հարկային կանոններ, պետք է ներկայացնեն լրացուցիչ տեղեկություններ:
Դիմումի լրացման փուլերը
Դիմումը պետք է լրացվի հետևյալ կերպ.
- Բազային տվյալներ: Նշեք ձեր անվան ազգանունը, անձնագրի տվյալները և հարկային համարը:
- Հարկային պարտավորությունների մանրամասները: Լրացրեք պարտավորությունների տեսակները, գումարները և ժամկետները:
- Ընդունված փաստաթղթերը: Կցեք անհրաժեշտ supporting documents, որոնք հաստատում են ձեր հայտը:
Չարաշահումների մեծ վտանգ
Ուշադրություն դարձրեք, որ դիմումը լրացնելիս պետք է լինեք շատ զգույշ և ճշգրտեք բոլոր տվյալները։ Ընձեռության կամ սխալների դեպքում դիմումը կարող է մերժվել:
Դիմումը ներկայացնելու ուղիները
Դիմումը կարող եք ներկայացնել մի քանիտս եղանակներով:
| Ուղի | Մանրամասներ |
|---|---|
| Բնակավայրի մոտակա քաղվարչություն | Դիմումը կարող եք ներկայացնել անձամբ: |
| Էլեկտրոնային ձևով | Գրանցված օգտվողներ կարող են ներկայացնել դիմումը առցանց, օգտագործելով իրենց անձնական էլեկտրոնային ստորագրությունը: |
| Փոստային ծառայություն | Դիմումը կարող է ուղարկվել փոստային ծառայությամբ: |
Առցանց դիմումի առավելությունները
Առցանց դիմումը թույլ է տալիս արագացնել գործընթացը և նվազեցնել մարդկային գործոններից բխող սխալները։ Գործընթացի ընթացքում անհրաժեշտ է ակտիվացնել ձեր անձնական համարը և էլեկտրոնային ստորագրությունը:
Վերջնական քվեարկության և մինչեւ հարկային պարտավորության իրականացման ժամկետները
Դիմումը պետք է ներկայացնել մինչև հարկային տարվա ավարտը՝ յուրաքանչյուր տարվա դեկտեմբերի 31-ին։ Ակնհայտ է, որ ժամկետների խախտումը կարող է վնասել ձեր հարկային կարգավիճակը:
Ինչ կարող է տեղի ունենալ, եթե դիմումը մերժվի
Եթե ձեր դիմումը մերժվի, ապա ձեզ կներկայացվի պատճառը, ինչի հետևանքով դուք պետք է ուղղեք սխալները և կրկին ներկայացնեք դիմումը։ Դիմելով լրացուցիչ տեղեկություններով, դուք կարող եք ակտիվացնել ձեր իրավունքները:
Հարկային պարտավորությունների սպասարկման գործընթացի կարգավորումը
Այս որոշումը հիմնված է Հարկային օրենսգրքի և վարչական կարգի վրա, որը մանրամասն նկարագրում է հարկային պարտավորությունների իրականացումը։ Եթե կարգավորումը չէ համապատասխանել, հարկային մարմինները իրավունք ունեն կիրառել վարչական պատասխանատվություն:
Գործունեության այլ ձևաչափեր
Բացի հարկային պարտավորություններից, մտահոգություններ կարող են առաջանալ նաև այլ ֆինանսական պարտավորությունների դեպքում, ինչպիսիք են վարկային պարտավորությունները կամ այլ վճարումներ:
Հարկային պարտավորության գրանցման և հետևյալ գործողությունների ակնարկ
Վերջում հարկային պարտավորությունը գրանցելուց հետո դուք պետք է հետևեք ձեր գրանցման կարգավիճակին։ Պետք է լինեք տեղեկացված հիմնավորումների կամ այլ հարցերի մասին, որոնք կարող են առաջանալ:
Գործընթացի ավարտին, հարկային պարտավորենությունը կհամարվի կատարված, իսկ դուք իրավունք կունենաք շարունակել ձեր ֆինանսական գործունեությունը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.02.2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, առանձնահատուկ նշանակություն ունի հարկային դաշտում՝ ինչպես քաղաքացիների, այնպես էլ պետության համար։ Պետք է ընդգծել, որ հարկային պարտավորությունների գանձումը իրականացվում է տարբեր փուլերով, որոնց յուրաքանչյուրն ունի իր առանձնահատկությունները և պահանջները:
Առաջին փուլը, որը կատարվում է հարկ վճարողի հետ կապ հաստատելու միջոցով, ներառում է նախազգուշացում՝ հարկ վճարողի պարտավորությունների մասին, որը կարող է իրականացվել էլեկտրոնային նամակներով կամ պաշտոնական ծանուցումներով։ Այս գործընթացը հնարավորություն է տալիս ֆիզիկական անձանց, ովքեր կարող են չգրել իրենց պարտականությունները, առիթ ունենալ դրանք կատարելու մինչև հարկային մարմինների կողմից միջոցառումները ձեռնարկելուց առաջ:
Երկրորդ փուլը ենթադրում է հարկային պարտավորությունների չկատարման դեպքում պատիժների կիրառումը։ ՀՀ ՊԵԿ-ի կողմից նախատեսված քաղաքականությունը հիմնականում կենտրոնանում է հարկ վճարողների կրթության և տեղեկացվածության բարձրացման վրա, ինչը նպաստում է հարկային խախտումների նվազեցմանը:
Հարկային պարտավորությունների մասնագիտական խորհրդատվություն
Հարկային պարտավորությունների կատարումը, հատկապես իրենց գանձման գործընթացում, հաճախ կարող է լինել բարդ և անհասկանալի ֆիզիկական անձանց համար։ Այսպիսով, կարևոր է, որպեսզի քաղաքացիները դիմեն մասնագիտական խորհրդատվությունների՝ հասկանալու համար իրենց իրավունքներն ու պարտականությունները:
Շատ կազմակերպություններ, ինչպես նաև անհատական խորհրդատվող մասնագետներ, առաջարկում են հարկային խորհրդատվություն, որը ներառում է հարկային հաշվետվությունների պատրաստում, հարկային պարտավորությունների հաշվարկում և հարկային պարտավորությունների գանձման գործընթացին մասնակցություն։ Անհրաժեշտ է, որ քաղաքացիները լինեն առավելագույնս տեղեկացված իրենց իրավունքների և պարտականությունների մասին, ինչը նրանց թույլ կտա խուսափել հարկային պարտավորությունների չկատարման հետևանքներից:
Հարկային խորհրդատվությունը նաև կարող է ներառել հնարավորությունների ուսումնասիրություն, որոնք կարող են նվազեցնել հարկային բեռը, ինչպիսիք են հարկային արտոնությունները և ներմուծման ազատությունները:
Տեղեկատվական տեխնոլոգիաների կիրառումը հարկային վարչարարության մեջ
Տեղեկատվական տեխնոլոգիաները (ՏՏ) ակտիվորեն կիրառվում են ՀՀ ՊԵԿ-ի կողմից հարկային վարչարարության արդյունավետությունը բարձրացնելու համար։ Այժմ հարկ վճարողները կարող են իրենց հարկային պարտավորությունները հեշտությամբ կատարել էլեկտրոնային համակարգերի միջոցով, ինչը մեծապես վերացնում է վարչական բարդությունները:
ՀՀ ՊԵԿ-ի պաշտոնական կայքում հասանելի են տարբեր էլեկտրոնային ծառայություններ, այդ թվում՝ հարկային հաշվետվությունների ներկայացում, պարտավորությունների ստուգում և ճշտումներ։ Հարկ վճարողները կարող են նաև օգտվել էլեկտրոնային ստորագրություններից՝ իրենց գործարքները հաստատելու համար, ինչը ավելացնում է վարչարարության անվտանգությունը:
Եթե քաղաքացիները ունենու քրեական միջադեպեր իրենց հարկային պարտավորությունների հետ կապված, տեղեկատվական տեխնոլոգիաները թույլ են տալիս արագ տեղեկատվություն ստանալ և անհրաժեշտ փաստաթղթեր տրամադրել։ Այս ամենը հաճելիորեն կարող է պարզեցնել հարկային պարտավորությունների կատարման գործընթացը: