Հարկային պարտավորությունների գանձման կարգը
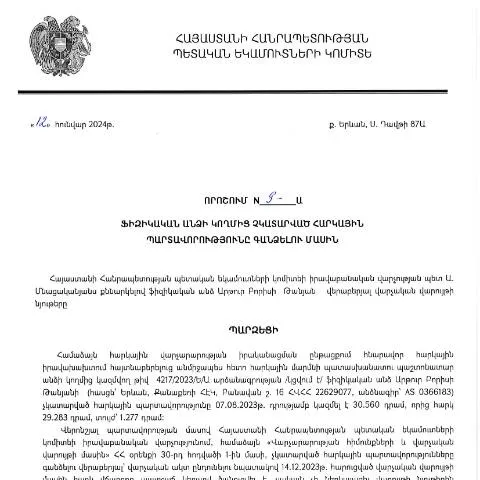
2024 թվականի հունվարի 12-ին Կառավարության որոշմամբ խստացվում են ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացները։ Այս որոշումը, որը ստորագրված է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արթուր Բորիսի Թանյանի կողմից, վերաբերում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նշված որոշման շրջանակներում տեղի կունենա ոչ միայն պարտավորությունների վերահսկում, այլև հնարավոր խախտումների դեպքում իրավական քայլերի ձեռնարկում։
Մասնակիցների խումբը և նրանց պարտավորությունները
Այս փաստաթուղթը ընդգրկում է տարբեր խմբեր, որոնք կարող են առնչվել հարկային պարտավորությունների գանձման հետ։ Մասնավորապես, ուշադրությունը պետք է դարձնել հետևյալ խմբերին.
- Ֆիզիկական անձինք՝ ովքեր ունեն չկատարված հարկային պարտավորություններ;
- Իրավաբանական անձինք՝ որոնք կապված են ֆիզիկական անձանց հարկային պարտավորությունների հետ;
- Աջակցող ծառայություններ՝ որոնք պատասխանատու են հարկային համակարգի գործունեության համար, այդ թվում՝ հարկային խորհրդատուներ;
Երիտասարդների և փոքր երեխաների ներկայացուցիչները
Նշված որոշումը նաև վերաբերում է այն երիտասարդներին, ովքեր չեն կարողանում կատարել հարկային պարտավորությունները՝ պատճառաբանված անձնական կամ ընտանեկան հանգամանքներով։ Այս խմբի նկատմամբ ավելանում են լրացուցիչ մեղմացումներ, որոնք հնարավորություն են տալիս նրանց ժամանակավորապես զերծ մնալ հարկային պատասխանատվությունից։
Հարկային պարտավորությունների մանրամասն նկարագրություն
Հարկային պարտավորությունները կարող են ներառել տարբեր տեսակներ՝ եկամտային հարկ, արժեք ավելացված հարկ (ՎԱՎ) և այլն։ Այս պարտավորությունների նկատմամբ կիրառվում են որոշակի ժամկետներ, որոնց չպահպանման դեպքում կարող են առաջանալ՝
- Վճարման տուգանքներ;
- Ավելացված տոկոսներ;
- Իրավական գործողություններ՝ պարտավորությունների պարտադրման նպատակով;
Հարկային պարտավորությունների բացարկի դեպքեր
Մի շարք դեպքերում հնարավոր է հարկային պարտավորությունների բացարկ, որոնք կարող են ներառել հետևյալը.
- Կենտրոնական բանկի կողմից հաստատված սոցիալական ծրագրերի շրջանակում;
- Տեղեկատվական տեխնոլոգիաների ոլորտում աշխատող ընկերությունների համար;
- Իրավական անձանց կողմից ներկայացված հիմքեր՝ պարտավորությունների դադարեցման վերաբերյալ;
Դիմումների ներկայացման ընթացակարգ
Դիմումները, որոնք պահանջվում են հարկային պարտավորությունների գանձման գործընթացում, պետք է ներկայացվեն ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին։ Դրանք կարող են ներկայացվել էլեկտրոնային ձևով, հեռախոսային կամ անձամբ՝ համապատասխան հայտարարությունների ներկայացման ժամանակ:
Դիմումի հայեցակարգը
Դիմումի ձևը կազմված է մի քանի հիմքերի վրա՝ հարկային պարտավորությունների նկարագրություն, վճարման ժամանակացույց, ինչպես նաև անհրաժեշտ փաստաթղթերի ցանկ:
- Դիմումի համար նախատեսված ձևեր՝ Dimum Dzev N2, Dimum Dzev N3:
- Անձնական տվյալների լրացում՝ ազգանուն, անուն, անձնագիր:
- Հարկային պարտավորությունների նկարագրություն՝ թվային և գրավոր:
Իրավական գործընթացի շարունակականությունը
Հարկային պարտավորությունների գանձման գործընթացն ունի որոշակի իրավական ընթացակարգեր, որոնք պետք է պահպանվեն։ Դրանց թվում են՝
- Անկախության և իրազեկության ապահովում;
- Հարկային պարտավորությունների վերահսկում;
- Անկախ գնահատում այն մասին, թե արդյոք յուրաքանչյուր դիմում և պարտավորություն համահունչ է իրավական պահանջներին;
Ներգրավված մարմինների պատասխանատվությունը
Պետք է նշել, որ ՀՀ ՊԵԿ-ն ունի մի շարք իրավասություններ, որոնք վերաբերում են պարտավորությունների գանձմանը, սակայն նաև պատասխանատու է քաղաքացիների իրավունքների պաշտպանությանը:
Հնարավոր խնդիրներ և դրանց լուծումներ
Հայտարարությունների հետ կապված խնդիրները կարող են առաջանալ ինչպես փաստաթղթային, այնպես էլ իրավական բնույթով։ Դրանցից խուսափելու համար, կարևոր է հետևել որոշակի քայլերին:
Փաստաթղթերի լրացման սխալներ
Եթե դիմումը լրացված չէ կամ մեջբերումներ չեն արվել, կարող են առաջանալ հետևյալ հետևանքները:
- Դիմումը կարող է չընդունվել;
- Ավելի ուշ, հարկային պարտավորության հետ կապված խնդիրներ;
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվել է կամ պահանջվում են լրացուցիչ տեղեկություններ, դիմորդը կարող է.
- Ապահովել լրացուցիչ փաստաթղթեր նշված ժամկետում;
- Ներկայացնել պահանջված տեղեկությունները՝ նշված ձևով;
Հարկային պարտավորությունների շարունակական ընթացքը
Վերջին անհրաժեշտ քայլը հարկային պարտավորությունների իրականացման գործընթացում հանդիսանում է վերջին տեղեկատվության և փաստաթղթերի ներկայացումը:
Դրա արդյունքում, եթե դիմումը ստացել է հաստատում, հարկային պարտավորությունները պետք է կատարվեն՝
- Ըստ տարվա կալենդարային հաշվետվության;
- Ըստ հաշվետվության տրամադրման ժամկետների;
Էլեկտրոնային ձևով դիմելու առավելությունները
Հարկային պարտավորությունները կարող են իրականացվել էլեկտրոնային եղանակով, ինչը թույլ է տալիս խուսափել հերթերից և լրացուցիչ ծախսերից:
- Ամենաթարմ տեղեկատվության հասանելիություն;
- Ժամանակի և ֆինանսական ռեսուրսների խնայողություն;
Առաջին մաս՝ հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 12.01.2024թ․ որոշումը, որն առնչվում է ֆիզիկական անձի՝ Արթուր Բորիսի Թանյանի հարկային պարտավորություններին, ունի նշանակալից ազդեցություն ոչ միայն նրա անձնական ֆինանսական վիճակի վրա, այլ նաև ընդհանուր հարկային համակարգի արդյունավետության վրա: Որոշման համաձայն, հարկային պարտավորությունները չկատարելու դեպքում կիրառվում են տարբեր միջոցներ, որոնք կարող են ներառել վարչական տուգանքներ և այլ հետապնդումներ:
Իրավական այլընտրանքները, որոնք տրամադրվում են քաղաքացիներին հարկային պարտավորություններն իրացնելիս, կարող են դառնալ վճարման ժամկետների երկարաձգման կամ մասնակի արտոնությունների տրամադրման ձևով: Սա կարևոր է, քանի որ այն հիանալի հնարավորություն է տալիս քաղաքացիներին կատարել իրենց պարտավորությունները՝ առանց վարչական ճնշման:
Այս ընթացքում, հարկային մարմինները նաև պետք է ապահովեն, որ քաղաքացիները տեղեկացված լինեն իրենց իրավունքների և պարտավորությունների մասին, որպեսզի նվազեցնեն հնարավոր վեճերն ու բողոքները:
Երկրորդ մաս՝ օրենքի ուժի մեջ մտնելու գործընթացը
Որոշումն ուժի մեջ է մտնում հրապարակման պահից, ինչը նշանակում է, որ նշանակված միջոցները կարող են կիրառվել անմիջապես հետո: Հարկային մարմինների կողմից իրականացվող ստուգումները և վերահսկողությունը պետք է լինեն շարունակական՝ վկայակոչելով նաև ՀՀ ՊԵԿ վարչական կարգավորումները:
Անհրաժեշտ է, որ քաղաքացիները, ովքեր ենթակա են այս որոշման, իսկապես ունենան հնարավորություն դիմելու համապատասխան մարմիններին և ներկայացնելու իրենց փաստարկները կամ բողոքները: Այս առումով կարևոր է կիրառել ժամանակակից տեխնոլոգիաները, օրինակ՝ էլեկտրոնային դիմումները, որոնք կարող են հեշտացնել գործընթացը:
Հարկային վարչությունը պետք է ապահովի, որ բոլոր հայտերը դիտարկվեն ժամանակին և համապատասխան պատասխաններ տրվեն՝ նպաստելով քաղաքացիների վստահությանը պետական համակարգի նկատմամբ:
Երրորդ մաս՝ հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել ոչ միայն նյութական կորուստների, այլ նաև իրավաբանական հետևանքների, որոնք կարող են ազդել քաղաքացու ապագայի վրա: Այսպիսի հետևանքները կարող են ներառել իրավաբանական գործերի վարումը, որոնք կարող են հանգեցնել դատական գործընթացների:
Միաժամանակ, հարկային մարմինները պետք է լինեն զգոն և ազնիվ՝ տրամադրելով քաղաքացիների պահանջներին համապատասխանող տեղեկատվություն: Այսպիսով, քաղաքացիները պետք է հասկանան, որ հարկային պարտավորություններն իրականացնելը ոչ միայն նրանց իրավական պարտականությունն է, այլ նաև հասարակության համընդհանուր բարեկեցության համար հիմնական պայման:
Դրա համար կառավարությունը պետք է զարգացնի անհրաժեշտ մեխանիզմներ՝ որպեսզի քաղաքացիները կարողանան ազատորեն և արդյունավետորեն կատարել իրենց հարկային պարտավորությունները, ինչը ապագայում կնպաստի տնտեսական կայուն աճի: