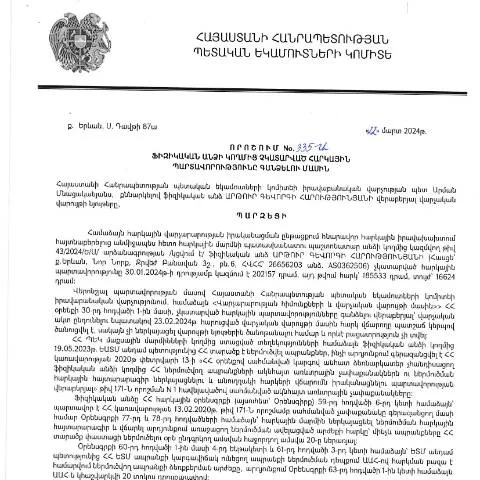
Ավարտական հարկային պարտավորությունների գանձման գործընթացը
2024 թվականի փետրվարի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 335-Ա որոշումը նպատակաունէր է կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները: Այս փաստաթուղթը կարևոր դեր է խաղում հարկային կարգապահության խթանման և հարկային հստակության ապահովման գործում:
Որպեսզի իմանանք, թե ում է վերաբերում այս որոշումը
Դերակատար օգտվողներն են բոլոր այն ֆիզիկական անձինք, որոնց նկատմամբ ՀՀ հարկային օրենսդրության համաձայն, գոյություն ունեն չկատարված հարկային պարտավորություններ:
- Ավագ տարիքի քաղաքացիները, ովքեր չեն կարող կատարել վճարումները առողջական պատճառներով:
- Օտարերկրյա քաղաքացիները, ովքեր ունեն բնակություն ՀՀ-ում և հարկային պարտավորություններ:
- Մինորների ծնողները, ովքեր պետք է ներկայացնեն հարկային հաշվետվություններ:
Հարկային պարտավորությունների գանձման գործընթացի քայլերը
Նախքան տվյալ որոշման օգտակարությունը հասկանալը, կարևոր է ծանոթանալ գործընթացի ամբողջական ընթացքին:
- Հարկային պարտավորությունների ձևավորման փուլ: Ֆիզիկական անձը պարտավոր է կատարել հարկային վճարումները նրանց հաշվին:
- Հարկային ժամանակաշրջանի ավարտ: Հարկային տարին ավարտվում է յուրաքանչյուր տարվա դեկտեմբերի 31-ին:
- Հարկային պարտավորությունների կատարման ընթացակարգ: Եթե պարտավորությունները չկատարվեն, ՀՀ ՊԵԿ-ն սկսում է պարտավորությունների գանձման գործընթաց:
- Գանձման փաստաթղթերի իրացում: ՀՀ ՊԵԿ-ն կազմում է համապատասխան փաստաթղթեր, որոնք պետք է տրամադրվեն պարտավորությանը:
Փաստաթղթերի հավաքագրումը
Գանձման գործընթացում կարևոր է ճիշտ փաստաթղթերի ներկայացումն ու պատրաստումը: Անհրաժեշտ փաստաթղթերը կարող են տարբերակվել ըստ պարտավորվածության մարմնավորման, սակայն ընդհանուր պահանջները հետևյալն են.
| Փաստաթուղթ | Պահանջ | Նշումներ |
|---|---|---|
| Անձնագիր | Անձի նույնականացում | Ապահովել անձնագրի պատճենը |
| Հարկային հաշվետվություն | Մասնակցություն հարկային համակարգում | Անհրաժեշտ է լրացված ձև |
| Մասնագիտական լիցենզիա (եթեApplicable) | Հարկային պարտավորություններ | Փաստաթուղթ՝ կապված մասնագիտության հետ |
Գանձման գործընթացը և նրա առանձնահատկությունները
Կարևոր է հասկանալ՝ ինչպե՞ս է անցնում գանձման գործընթացը: Նախնական փուլը վերաբերում է պարտավորության հայտնաբերմանը, որի հիմքում ընկած են հարկային վարչության կողմից իրականացվող ստուգումները:
- Ներդրումային ռիսկերի գնահատում: ՀՀ ՊԵԿ-ն գնահատում է յուրաքանչյուր ֆիզիկական անձի ռիսկը:
- Հայտարարագրերի ստուգում: Բոլոր ներկայացված հարկային հայտարարագրերը ենթարկվում են ստուգման:
- Զեկուցագրերի կազմում: Պարտավորության առկայության դեպքում կազմվում է համապատասխան տեղեկություն:
Վճարման առաջարկները
Հարկային պարտավորությունների գանձման ժամանակ ՀՀ ՊԵԿ-ն կարող է առաջարկել որոշակի վճարման կերպեր՝ կախված իրավիճակից:
- Միանգամյա վճարում: Պարտավորությունը կարող է կատարվել մեկ անգամ:
- Կանխավճարային պայմաններ: Հնարավորություն ընձեռվում է բաժանումներ կատարելու:
- Վճարման անկանխիկ եղանակներ: Համաձայնություն՝ էլեկտրոնային կամ բանկային փոխանցումներով:
Փաստաթղթի փոխանցման եղանակները
ՀՀ ՊԵԿ-ի մոտ կան մի շարք եղանակներ, որոնց միջոցով հնարավորություն է ընձեռվում ներկայացնել կազմված փաստաթղթերը:
- Էլեկտրոնային ձևով: Կարելի է օգտագործել ՀՀ ՊԵԿ Էլեկտրոնային ծառայություններ համակարգը:
- Փաստաթղթի ուղարկում: Կարելի է ուղարկել գրավոր դիմումը ՀՀ ՊԵԿ-ին:
- Ձեռքով ներկայացնել: Սեփական անձամբ ներկայացնել՝ ՀՀ ՊԵԿ գրասենյակում:
Գանձման գործընթացի ավարտը
Գանձման գործընթացի ավարտը տեղի է ունենում, երբ պարտավորությունները կատարվում են լիովին: Այդ ընթացքում ՀՀ ՊԵԿ-ն կարող է տրամադրել գրավոր տեղեկություններ՝ կատարված գործընթացի վերաբերյալ:
Գանձման գործընթացը նաև կիրառական հարցադրումներով կարող է ենթարկել նաև վերաքննություն, եթե կա առարկություն:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 335-Ա որոշումն ուղղակիորեն ազդում է ՀՀ քաղաքացիների հարկային կարգապահության վրա և բացահայտում է պարտավորությունների կատարման կարևորությունը:
Պետական եկամուտների կոմիտեի հարկային պարտավորությունների կատարումը չիրականացման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 335-Ա որոշումը վերաբերում է այն ժամանակահատվածին, երբ ֆիզիկական անձը, Արթուր Գևորգի Հարությունյանը, չի կատարել իր հարկային պարտավորությունները։ Այս որոշումը կարևոր նշանակություն ունի, քանի որ այն դրվագում մանրամասն նկարագրվում են հարկային պարտավորությունների կատարման գործընթացները, ինչպես նաև սահմանված պատժամիջոցները։
Այս առումով հարկ է նշել, որ հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմատեսակ։ Նախ, ֆիզիկական անձը կարող է ենթարկվել վարչական պատասխանատվության, ինչը կարող է հանգեցնել նաև լրացուցիչ գումարի գանձմանը՝ որպես տուգանք։ Երկրորդ, հարկային պարտավորությունների չկատարումը կարող է բերել ավանդական դատական գործընթացների, որտեղ պետական մարմինները կարող են պահանջել պարտավորությունների կատարումը դատական կարգով։
Ստեղծված իրավիճակում Արթուր Գևորգի Հարությունյանը, որպես հարկ վճարող, կարող է դիմել ՊԵԿ՝ ներկայացնելով իր դիրքորոշումները կամ հիմնավորումներ կիրառելու դեպքում։ Այս գործընթացը, ըստ ՀՀ վարչական դատավարության օրենսդրության, կարող է ներառել համապատասխան գրությունների, հիմնավորումների և փաստաթղթերի ներկայացում՝ հարկային պարտավորությունների կատարման վերաբերյալ։
Հարկային պարտավորությունների կատարման վերահսկողություն և ՊԵԿ-ի դերը
ՀՀ ՊԵԿ-ն ունի նշանակալի դեր հարկային պարտավորությունների կատարելու գործընթացի վերահսկողության մեջ։ 335-Ա որոշման հիման վրա, ՊԵԿ-ը ակտիվորեն վերահսկում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը՝ օգտագործելով ինչպես ավանդական, այնպես էլ էլեկտրոնային միջոցներ։
Հարկային պարտավորությունների վերահսկողության մեթոդները ներառում են տեղեկատվության հավաքագրում՝ հարկ վճարողների հաշվետվությունների հիման վրա, ինչպես նաև նոր տեխնոլոգիաների կիրառումը, օրինակ՝ էլեկտրոնային պարտավորությունների ստուգման համակարգեր։ Այս համակարգերը հնարավորություն են տալիս ՊԵԿ-ին արագ արձագանքել այն դեպքում, երբ հարկ վճարողը չկատարում է իր պարտավորությունները։
Բացի այդ, հարկային պարտավորությունների կատարումը վերահսկողությունը կարող է ներառել նաև հարկային եկամուտների հավաքագրումը, ինչը նշանակում է, որ ՊԵԿ-ը կարող է կատարել հարկային պարտավորությունների վերաբերյալ ստուգումներ՝ բացահայտելու հնարավոր խախտումները։
Հարկային պարտավորությունների կատարումը վերահսկողության գործընթացում պետական մարմինների համագործակցությունը նույնպես կարևոր է։ ՊԵԿ-ը համագործակցում է ֆինանսական համակարգերի, բանկերի և այլ պետական կազմակերպությունների հետ՝ ծրագրերի ու միջոցառումների կազմակերպման համար, որոնք նպաստում են հարկային պարտավորությունների կատարմանը։
Սահմանված ժամկետները և գործընթացի նկատմամբ իրավական ակտերը
335-Ա որոշման շրջանակներում կարևոր է հաշվի առնել սահմանված ժամկետները, որոնք վերաբերում են հարկային պարտավորությունների կատարումը պահանջող ընթացակարգերին։ Հարկային պարտավորությունների կատարումը, ըստ ՀՀ վարչական դատավարության օրենսդրության, ունի հատուկ ժամկետներ, որոնք պետք է պահպանվեն բոլոր կողմերի կողմից։
Հարկ վճարողը պարտավոր է կատարել իր հարկային պարտավորությունները օրենքով սահմանված ժամկետներում, ինչը թույլ է տալիս ՊԵԿ-ին իրականացնել իր իրավունքները՝ զերծ մնալով ավելորդ բարոյական ու ֆինանսական վտանգներից։ Հարկային պարտավորությունները կատարելու թվային ժամկետները կարող են տարբեր լինել՝ կախված հարկատեսակից և համայնքի բյուջեից։ Անհրաժեշտ է, որ հարկ վճարողները վերահսկեն իրենց ժամկետները՝ հնարավոր խախտումներից խուսափելու համար։
Հնարավոր չէ անտեսել նաև այն փաստը, որ հարկային պարտավորությունների չկատարման դեպքում պոտենցիալ հետևանքները կարող են լինել լուրջ։ Ըստ ՀՀ օրենսդրության, յուրաքանչյուր հարկ վճարող կարող է ենթարկվել վարչական պատասխանատվության, ինչը կարող է հանգեցնել տուգանքների կամ այլ պատժամիջոցների։ Այդ իսկ պատճառով, հարկ վճարողների ուշադրությունը պետք է կենտրոնանալ ժամկետների պահպանման վրա, որպեսզի հնարավորինս պարզեցվեն ընթացակարգերը։