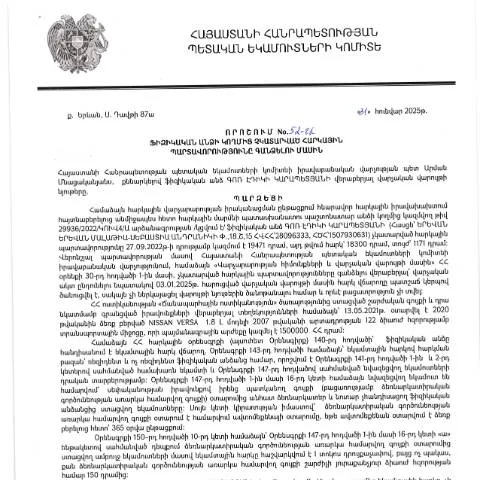
Կառավարության որոշումը և դրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 թ.-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 52-Ա որոշումը հանդիսանում է կարևոր վարչական ակտ, որը ուղղված է հարկերի վճարման պարտավորությունների կատարումը խթանելու և հարկային համակարգի կայունությունն ապահովելու նպատակով: Այս փաստաթուղթը օգնում է քաղաքացիներին հասկանալ, թե ինչպիսի քայլեր պետք է ձեռնարկեն, երբ նրանք չեն կատարում իրենց հարկային պարտավորությունները, և ինչպես կարող են նրանք լուծել իրենց պարտքերը:
Ով է ներկայացնում և ինչպես է իրականացվում գործընթացը
Այս որոշման շրջանակներում ֆիզիկական անձինք, որոնք չունեն պարտքեր, սակայն չեն կատարել հարկային պարտավորություններ, կարող են դիմել ՀՀ ՊԵԿ և անհրաժեշտ փաստաթղթերը ներկայացնել: Առաջին հերթին, անհրաժեշտ է պարզել պարտքի չափը և բնույթը:
- Հարկային պարտավորությունների ճշտում: Ցանկացած ֆիզիկական անձ պետք է կարողանա ստանալ իր հարկային պարտավորությունների ճշտված տվյալները՝ դիմելով ՀՀ ՊԵԿ:
- Հարկային հայտարարության լրացում: Անհրաժեշտ է լրացնել համապատասխան հարկային հայտարարություն (Դիմում N2) և ներկայացնել այն:
- Այս գործընթացն իրականացվում է էլեկտրոնային բնույթով: Մասնակիցը պետք է ունենա էլեկտրոնային ստորագրություն և պատկերացնի իր անձնական անունը:
Դիմումի ներկայացման կարգը
Դիմումի ներկայացման համար անհրաժեշտ է կատարել հետևյալ քայլերը:
- Կայքում գրանցվել և անցնել ինքնազեկուցման գործընթաց:
- Բեռնել և լրացնել Դիմում N2 ձևը:
- Ներկայացնել անհրաժեշտ փաստաթղթերը:
- Ստանալ հաստատում ՀՀ ՊԵԿ-ից:
Ինչպես լրացնել դիմումը
Դիմումն անհրաժեշտ է լրացնել շատ նկատառումների հիման վրա:
- Անձնական տվյալների ճշտում: Դիմումի առաջին հատվածում պետք է ներառել անձնական տվյալները, որոնք նշանակում են ազգանուն, անուն, ծննդյան ամսաթիվ:
- Պարտքի մանրամասները: Երկրորդ հատվածում ներկայացվում են հարկային պարտավորությունների վերաբերյալ տեղեկատվություն:
- Փաստաթղթերի ցանկ: Դիմումի ավարտին նշվում են բոլոր փաստաթղթերը, որոնք ներկայացվում են:
Դիմումի օրինակ
| Պարզաբանում | Խորհուրդ |
|---|---|
| Անձնական տվյալներ | Խստորեն հետևել, որ տվյալները ճիշտ և չկորած լինեն: |
| Հարկային պարտավորությունները | Անհրաժեշտ է նշել պարտքի գումարը և ժամկետները: |
| Փաստաթղթերը | Շրջակա միջավայրին համապատասխան փաստաթղթեր ներկայացնել: |
Ծրագրի շարունակական գործընթացը
Դիմումի ներկայացումից հետո հարկային մարմինը ստանում է դիմումը և սկսում է նրա մշակումն ու քննարկումը: ՀՀ ՊԵԿ-ը ստանում է դիմումի հաստատման և մերժման թեմայով որոշում:
- Ընդունելիության ուսումասիրություն՝ ստուգում է փաստաթղթերի լրացվածությունը:
- Հարկային պարտավորությունների հաստատում:
- Դիմումատուն ստանում է գրավոր պատասխանի մասին տեղեկություն:
Նմանատիպ դեպքեր և բացառություններ
Կան որոշ դեպքեր, երբ դիմումը կարող է ունենալ բացառություններ:
- Արտասահմանցիների համար: Եթե դիմումատուն արտասահմանում է, նա կարող է ներկայացնել դիմումը հեռակա կարգով:
- Մինորներ: Եթե դիմումատուն մինոր է, պահանջվում է ծնողների կամ հովանավորի համաձայնությունը:
- Կ сложности դէպքեր: Եթե հարկային պարտավորություններն առաջ են եկել սուր առողջական խնդիրների պատճառով:
Հնարավոր խնդիրները
Որոշման գործընթացի ընթացքում կարող են առաջանալ խնդիրներ, որոնք պետք է հաշվի առնել:
- Փաստաթղթերի բացակայություն: Եթե նշված փաստաթղթերը բացակայում են, անհրաժեշտ կլինի լրացնել և ներկայացնել նորից:
- Մերժում: Եթե դիմումը մերժվում է, դիմումատուն կարող է հարցնել պատճառները և հանդես գալ բողոքներ:
Տվյալները ստուգման ընթացքը
Դիմումի քննարկման ընթացքում, հարկային մարմինները ստուգում են նշված տվյալները:
- Էլեկտրոնային ստուգում: Տվյալները ստուգվում են էլեկտրոնային ենթահամակարգերի միջոցով:
- Մանրակրկիտ հետազոտություն: Եթե անհրաժեշտ է, կարելի է նաև կազմակերպել գիտական ուսումնասիրություններ:
Ուղեցույցներ դիմումատուների համար
Դիմումատուներն ունեն իրավունքներ, որոնք պետք է պահպանվեն:
- Հաղորդակցություն: Դիմումատուները կարող են ազատորեն հաղորդակցվել և ստանալ բոլոր անհրաժեշտ տեղեկությունները:
- Հարկային պարտավորությունները: Դիմումատուները պետք է ունենան հնարավորություն պարունակել հարկային պարտավորությունները:
Հնարավորության դեպքում դիմումի ընթացքը
Դիմումը կարող է իրականացվել պահանջվող ժամանակահատվածում, հետևաբար, դիմումատուն պետք է հետևի ժամկետներին:
- Նախնական ընթացիկ ժամկետներ: 10 աշխատանքային օր:
- Պատասխանի տրամադրում: 5 աշխատանքային օր:
Արժեքները և վճարումները
Հարկային պարտավորությունները կարող են ունենալ նաև գումարային արժեքներ: Յուրաքանչյուր դիմումի համար վճարները կարող են տարբերվել:
- Պարտքեր և տուգանքներ: Հարկային մարմինները կարող են կիրառել տուգանքներ:
- Հարկային վճարներ: Հարկային վճարները կարող են լինել տարբեր չափերով:
Դիտարկումներ և մեկնաբանություններ որոշման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 թվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 52-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 04․04․2025թ., վերաբերելու է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները սահմանված ժամկետներում։ Որոշումը կարևոր նշանակություն ունի, քանի որ այն նախատեսում է հարկային պարտավորությունների կատարումը պարտադիր և պարտավորեցնող կերպով, սահմանելով համապատասխան իրավական հետևանքներ:
Այս որոշման շրջանակներում, հարկային պարտավորությունն առաջանում է առանձին ֆիզիկական անձանց համար՝ հաշվի առնելով նրանց հարկային կարգավիճակը, եկամուտների ձեւավորումը և այլ յուրահատուկ պայմանները։ Որոշման մեջ պետք է նշվեն նաև քրեական պատասխանատվության հնարավորությունները, եթե հարկային պարտավորությունները շարունակաբար չեն կատարվում:
Եվրոպական չափանիշներին համապատասխան, այս որոշումը նաև ենթադրում է հարկային իրավունքների խախտումների կանխարգելման մեխանիզմների կիրարկումը։ Հարկային մարմինները պարտավոր են զրկել որոշ իրավունքներ այն ֆիզիկական անձանցից, ովքեր կրկնակի անգամ չեն կատարում իրենց պարտավորությունները:
Կարգավորումներ և ընթացակարգեր հայցի ներկայացման համար
Եթե դուք ենթարկվում եք 52-Ա որոշման առաջացրած հարկային պարտավորությունների, ապա կարևոր է պարզել, թե ինչ ընթացակարգեր պետք է անցնել: Նախ, հարկավոր է ստանալ տեղեկություն ձեր հարկային պարտավորությունների վերաբերյալ ՀՀ ՊԵԿ-ից: Սա կարելի է անել `էլեկտրոնային ծառայությունների միջոցով`, որտեղ դուք պետք է մուտք գործեք ձեր անձնական հաշիվը՝ օգտագործելով ստորագրությունը և նույնականացման քարտը:
Ներքոյ նշված է, թե ինչ հրահանգներ պետք է ձգտել՝ հայց ներկայացնելու միջոցով հարկային պարտավորությունները կատարելու հարցում:
- Առաջին հերթին, պետք է համոզվեք, որ բոլոր նախադրյալները հավաքված են, այդ թվում՝ համապատասխան ֆինանսական փաստաթղթեր:
- Հայցը պետք է ներկայացնել համաձայն ՀՀ ՊԵԿ պահանջների՝ համապատասխան ձևաթուղթ (օրինակ՝ Դիմում N2) լրացնելով:
- Այնուհետև, առաջադրված հայցը պետք է ուղարկվի համապատասխան հարկային մարմնում՝ էլեկտրոնային տարբերակով կամ անձամբ:
Իրավական հետևանքներ և պատասխանատվություն
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավական հետևանքների, ինչպես նաև տուգանքների և այլ ֆինանսական ծանրաբեռնումների: 52-Ա որոշումն, ըստ էության, նախանշում է, որ հարկային պարտավորությունները չկատարող ֆիզիկական անձինք կարող են ենթարկվել վարչական պատասխանատվության:
Այս պատասխանատվությունը ներառում է հնարավոր տուգանքներ, որոնց չափը կարող է տատանվել՝ կախված պարտավորությունների չկատարումների հաճախականությունից և ծանրության աստիճանից:
Կարևոր է նաև, որ որոշման շրջանակներում առանձնահատուկ ուշադրություն է դարձվում խախտումների վերացման ընթացակարգերին և ժամկետներին, որպեսզի քաղաքացիները հնարավորություն ունենան կարգավորել իրենց պարտականությունները:
Հարկային մարմինները, որպես կանոն, ունեն պարտավորություն՝ իրազեկել քաղաքացիներին իրենց պարտավորությունների մասին, սակայն նաև կարևոր է, որ քաղաքացիները ակտիվորեն հետևեն սեփական հարկային պարտականություններին: