Հարկային պարտավորությունների գանձումը. Ի՞նչ է անհրաժեշտ իմանալ
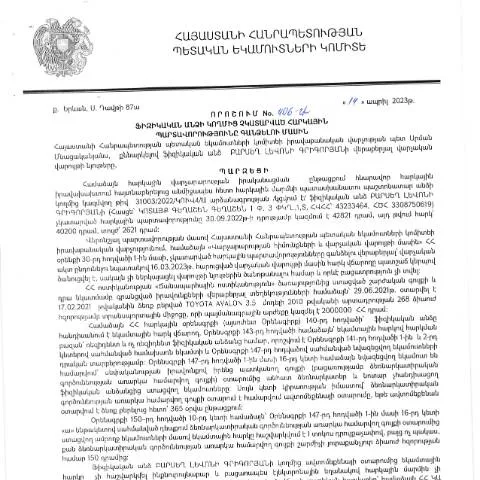
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 406-Ա որոշումը կարևոր քայլ է Հայաստանի հարկային համակարգում, որը ուղղված է հարկատուների պարտավորությունների կատարումը վերահսկելու և ապահովելու նպատակին։ Դրանով, պետական մարմինները, մասնավորապես ՀՀ ՊԵԿ-ը, ստանում են իրավասություն, որը թույլ է տալիս պարտադիր գանձել չկատարված հարկային պարտավորությունները ֆիզիկական անձանցից։
Ովքեր են պարտավոր ներկայացնել փաստաթղթերը
Փաստաթղթի ներկայացումն պարտավոր է բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դրանք կարող են լինել ինչպես աշխատանքային գործունեություն ծավալած անձինք, այնպես էլ անհատ ձեռնարկատերեր։ Օրինակ, եթե դուք չունեք շրջանցիկ հարկային հաշվետվություններ կամ չեք կատարում այլ հարկային պարտականություններ, ապա դուք եք որ պետք է ներկայացնեք այս որոշման շրջանակներում համապատասխան փաստաթղթեր:
Ինչպես լրացնել և ներկայացնել փաստաթղթերը
Փաստաթղթի լրացման քայլեր
- Ընտրել համապատասխան ձևը՝ հիմք ընդունելով ձեր հարկային պարտավորությունների տեսակը։
- Լրացնել բոլոր պահանջվող դաշտերը՝ անվանում, ազգանուն, ծննդյան ամսաթիվ, բնակության հասցե և այլն։
- Նշել հարկային պարտավորությունների գումարը, որը ենթակա է գանձման։
- Ավելացնել ձեր անձնական թվային ստորագրությունը՝ փաստաթուղթը իրավաչափ ճանաչելու համար։
Փաստաթղթի ներկայացման եղանակը
Անհրաժեշտ փաստաթղթերը կարող են ներկայացվել առցանց եղանակով՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով։ Ստորագրված փաստաթուղթը պետք է ուղարկվի համապատասխան բաժիններին, որտեղ այն մշակվելու է համապատասխան հայտարարագրերի և պահանջների համաձայն։
Փաստաթղթի վերաբերյալ առանձնահատուկ դեպքեր
Երրորդ անձանց իրավունքները
Երբեմն հարկային պարտավորությունները կարող են կապված լինել երրորդ անձանց հափշտակությունների կամ սխալների հետ։ Այսպիսի դեպքերում հարկատուն ունի իրավունք` ներկայացնել հակադարձ փաստարկներ՝ հիմնված իրավական փաստաթղթերի վրա, որոնք կարող են տրամադրվել երրորդ կողմերի կողմից։
Մասնակի վճարման խնդիրը
Եթե հարկատուն չի կարող կատարել ամբողջ գումարը միանգամից, նա կարող է դիմել պարտադրված վճարման ժամկետների երկարացման խնդրանքով։ Սակայն դրա համար պետք է ներկայացնել ապացուցող փաստաթղթեր, որպեսզի հաստատվի ֆինանսական դժվարությունների առկայությունը։
Ինչպես խուսափել սխալներից
Այս որոշման շրջանակներում մեծ կարևորություն ունի ճիշտ և մանրամասն լրացումը։ Առավելագույն ճշգրտություն ապահովելու համար հարկատուները պետք է ուշադրություն դարձնեն հետևյալ կետերին.
- Ոչ մի դաշտ չպետք է թողնվի դատարկ։
- Վստահել միայն պաշտոնական աղբյուրներին և մատակարարել միայն կայուն և պատշաճ տեղեկություններ։
- Հետադարձ կապ ունենալ ՀՀ ՊԵԿ-ի ներկայացուցիչների հետ՝ անհրաժեշտության դեպքում հարցումներ տալու համար։
Միջազգային փորձ և մեթոդաբանություն
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես Հայաստանում, այնպես էլ այլ երկրներում, հաճախ ներառում է բազմապիսի մեթոդներ։ Հայաստանում՝ օրինակ, փոխզիջման մեթոդը, որը հնարավորություն է տալիս հարկատուներին հաշվի առնել ֆինանսական դժվարությունները և հնարավորություն տալ՝ վճարելու պարտքերը մի շարք փուլերով։ Ավելին, միջազգային փորձը ցույց է տալիս, որ հարկային սպառնալիքների և խախտումների բախման դեպքում որոշ երկրներ օգտագործում են տարբեր կարգավիճակներ, որոնք աջակցում են հարկատուներին՝ նվազեցնելու ծանրաբեռնվածությունը։
Հարկային պարտավորությունների վերահսկողության իրավական հիմքերը
ՀՀ Հարկային օրենսդրությունը մշակում է մի շարք հիմնարար սկզբունքներ, որոնք պայմանավորում են հարկային պարտավորությունների գանձումը։ Նման սկզբունքների մեջ են ներառվում՝ հարկերի վերահսկողության նպատակահարմարությունը, հարկային պարտավորությունների ժամանակին կատարումը և դրանց նկատմամբ պատասխանատվությունը։ Կառավարության որոշումը, որն ընդունվել է 2023 թվականին, նույնպես սերտորեն կապված է այս սկզբունքների հետ, քանի որ այն ուղղված է ապացուցելու ազգային հարկային համակարգի արդյունավետությունը։
Հաշվետվություն և հետևանքներ
Միայն բավարարելով այս պահանջները՝ հարկատուները կարող են խուսափել ոչ ցանկալի հետևանքներից, որոնք կարող են ներառել ֆինանսական տուգանքներ, կամ ավելի խիստ միջոցներ՝ կապված պարտադիր հարկային գանձումների հետ։ Հարկային վարձառուները պետք է նաև հիշեն, որ բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, կարող են հանգեցնել կարեւոր հետևանքների, որոնք, ի վերջո, կարող են ազդել նրանց ֆինանսական և իրավաբանական կարգավիճակի վրա։
Նորարարություններ և փոփոխություններ հարկային պարտավորությունների գանձման գործընթացում
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Բարսեղ Լևոնի Գրիգորյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 406-Ա որոշումն, որը հրապարակվել է 2023 թվականի հունիսի 15-ին, մտադիր է բարելավել հարկային համակարգի արդյունավետությունը և արդարության սկզբունքները:
Այս决定ումը նախատեսում է նորարարություններ, որոնք ուղղված են այն անձանց հարկային պարտավորությունների օպտիմալացմանը, ովքեր չեն կատարել իրենց պարտավորությունները։ Դրանք ներառում են նոր ընթացակարգեր, որոնք հնարավորություն են տալիս ֆիզիկական անձանց ավելի հեշտությամբ կարգավորել իրենց հարկային պարտավորությունները:
Ուստի, որոշումը բերում է մի շարք փոփոխություններ, որոնք վերաբերում են ֆինանսական պատասխանատվությանը և հարկային բեռնակալությանը, ինչպիսիք են հարկային պարտավորությունների վերանայումն ու կամայական արտոնությունները:
Այլ կարևոր նորարարություններից մեկն է հարկային պարտավորության չկատարելու հետևանքների պարզեցումը։ Այսպիսով, ֆիզիկական անձինք այժմ կարող են ստանալ մանրամասն տեղեկատվություն իրենց պարտականությունների մասին, ինչի արդյունքում նվազում է անհեռանկարային վեճերի թիվը:
Դիմումի գործընթացը և ժամկետները
Ըստ որոշման, ֆիզիկական անձինք, որոնք ցանկանում են կարգավորել իրենց հարկային պարտավորությունները, պետք է ներբեռնեն և լրացնեն հատուկ ձևաթուղթ՝ «Դիմում հարկային պարտավորությունների գանձման գործընթացում» (Դիմում N3)։ Այս դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին, որտեղից հետո այն կմեկնարկվի:
Դիմումի ներկայացման ժամկետները շատ կարևոր են, քանի որ դրանք որոշում են, թե երբ և ինչպես կկատարվի հարկային պարտավորությունների գանձումը։ Եթե դիմումի ներկայացման ժամկետը խախտվի, ապա պարտավորությունները կարող են ավելանալ՝ հաշվի առնելով տույժերը և տուգանքները:
Ավելին, դիմումներին՝ հարկային պարտավորությունները կարգավորելու համար, անհրաժեշտ է տրամադրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են հարկային պարտականությունների գոյությունը կամ դրանց չկատարումը։ Սա ներառում է նաև վճարման արձանագրությունները, հարկային հաշվետվությունները և այլ իրողությունները, որոնք կարող են աջակցել դիմումի հիմնավորմանը:
Վիճակագրություն և ազդեցություն տնտեսության վրա
ՀՀ ՊԵԿ-ը, վերջին տարիներին կատարելով բազմակի վերլուծություններ, պարզել է, որ հարկային պարտավորությունների չկատարումը զգալի ազդեցություն է ունեցել երկրի տնտեսության վրա։ 2023 թվականի հունիսի 15-ի իրավիճակով, ՊԵԿ-ի կողմից իրականացված ստուգումների արդյունքում հայտնաբերվել է, որ շուրջ 30% ֆիզիկական անձինք, որոնք պետք է վճարեն հարկեր, չեն կատարել իրենց պարտավորությունները:
Այս վիճակագրությունը վկայում է, որ հարկային պարտավորությունների գանձման գործընթացի բարելավումը կարող է էական դեր խաղալ ՀՀ տնտեսության կայուն զարգացման համար, քանի որ այդ միջոցառումները կնպաստեն հարկերի հավաքման բարձրացմանը և պետական բյուջեի համալրմանը:
Ավելին, այս գործընթացի բարելավումը կարող է նպաստել տնտեսության բոլոր ոլորտների կայուն զարգացմանը, քանի որ հարկային եկամուտների ավելացումը կնպաստի սոցիալական ծրագրերի ֆինանսավորմանը, ենթակառուցվածքների զարգացմանը և երկրի ընդհանուր բարեկեցությանը: