Երգի թատրոնի պատմություն եւ անհրաժեշտությունը
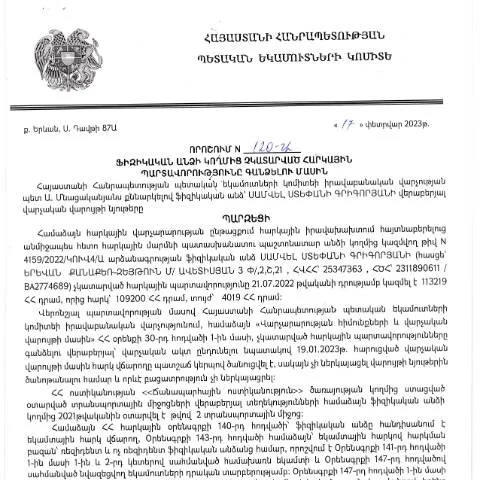
Հայաստանի Հանրապետության կառավարությունը 2023 թվականի փետրվարի 17-ին հրապարակել է որոշում, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը. Սա կարևոր փաստաթուղթ է, որը նպատակ ունի կարգավորելու հարկային պարտավորությունների կատարման գործընթացը, հատկապես այն դեպքերում, երբ պարտավորությունները չեն կատարվել ժամանակին: Այդ իսկ պատճառով, այս որոշումը ունի բարձր հասարակական կարևորություն, այն հատկապես վերաբերում է նրանց, ովքեր ունեն հարկային պարտավորություններ, սակայն այդ պարտավորությունները չեն կատարել:
Պատվիրակության և հարկային պարտավորությունների ձևավորման գործընթացը
Հայաստանում հարկային պարտավորությունները ձևավորվում են հարկերի մասին օրենքների հիման վրա, որոնք սահմանում են, թե ինչպես պետք է ֆիզիկական և իրավաբանական անձինք կատարեն իրենց պարտավորությունները: ՀՀ ՊԵԿ (Հայաստանի Հանրապետության Պետական եկամուտների կոմիտե) զբաղվում է հարկերի հավաքագրմամբ և վերահսկողությամբ:
Պարտավորությունների ձևավորման հիմնական քայլերը
- Հարկային մասին տեղեկությունների ստացում: Անհրաժեշտ է ուսումնասիրել համապատասխան օրենքները և կարգերը:
- Հարկային հայտարարություն լրացնել: Աշխարհում ճանաչված ձևաչափերով հարկային հայտարարություն ներկայացնել:
- Հարկերի վճարում: Վճարել հարկերը համապատասխան ժամանակահատվածում:
- Կառավարության որոշման մասին տեղեկացվածություն: Եթե պարտավորությունները չեն կատարվել, ապա կարող է կիրառվել և որոշակի որոշման տրամադրում:
Որոշման բովանդակությունը
Այս որոշման մեջ նախատեսված է, որ եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ապա ՀՀ ՊԵԿ կարող է ձեռնարկել որոշակի միջոցառումներ՝ պարտավորությունները հավաքելու համար:
Բազմափուլ գործընթաց
- Ծանուցում: Առաջին փուլում ֆիզիկական անձին տեղեկացվում է իր պարտավորությունների մասին:
- Գանձման գործողություններ: Եթե պարտավորությունները չեն կատարվում, ապա հնարավոր է կիրառել հարկային պարտավորությունների հավաքման գործընթաց:
- Վիճաբանության կարգավորում: Անհրաժեշտության դեպքում հնարավոր կլինի հարցերը լուծել դատարանում:
Ո՞վ կարող է դիմել
Այս կարգավորումները վերաբերում են բոլոր ֆիզիկական անձանց, ովքեր բնակվում են Հայաստանում և ունեն հարկային պարտավորություններ: Այդ թվում՝ հիմնականում նրանք, ովքեր զբաղվում են անհատական գործունեությամբ կամ ունեն որևէ այլ եկամուտ:
Իսկ ինչպիսին է իրավիճակը արտասահմանից
Երբեմն ի հայտ են գալիս դեպքեր, երբ պայմանները հատուկ են, օրինակ՝ արտասահմանից Հայաստան վերադարձող քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ: Այդ դեպքում, նրանք նույնպես ենթակա են օրենքի պահանջներին:
Ցուցադրման ձևեր և առանձին դեպքեր
Այս որոշումը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ թղթային ձևով:
Առցանց դիմումների գործընթացը
- Համակարգի օգտագործում: Օգտագործեք ՀՀ ՊԵԿ պաշտոնական կայքը կամ էլեկտրոնային ծառայությունները:
- Գրանցում: Ստեղծեք անձնական օգտվողի հաշիվ:
- Փոխանցում: Բոլոր անհրաժեշտ փաստաթղթերը մեկ տեղում:
Թղթային դիմումների ներկայացման հերթափոխը
Այլընտրանքային տարբերակ է դիմումը ներկայացնել ՊԵԿ տեղամասերին: Դրա համար պետք է նախապես գրանցվել, որպեսզի նվազեցնեք հերթի սպասման ժամանակը:
Փաստաթղթերի պարունակությունը
Այս որոշման շրջանակներում անհրաժեշտ է տրամադրել որոշ փաստաթղթեր, որոնք կռում կարող են ներառել:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարություն | Բոլոր հարկային պարտավորությունների մասին տեղեկություն: |
| Անձնական փաստեր | Անձնական տվյալներ, որոնք հաստատում են դիմողի ինքնությունը: |
| Գրանցման ապացույց | Տվյալ անձի գրանցման փաստը: |
Վերջնական քայլերը և ժամկետները
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ պետք է ընթացիկ ժամանակահատվածում մշակի որոշումը և տեղեկացնի դիմողին դրա արդյունքների մասին:
Ժամկետները
Կարևոր է, որ դիմողը հետևի ժամկետներին, որպեսզի սահմանված ժամանակից անցնելու դեպքում չկորցնի հնարավորությունը:
Դիմումը համալրելու խորհուրդներ
Դիմելիս կարևոր է, որ դիմողները զերծ մնան սխալներից:
- Նկարագրությունը պարզ լինել: Հստակ ու կոնկրետ տեղեկատվություն ներկայացնել:
- Բոլոր փաստաթղթերը նախապես պատրաստել: Դուք պետք է ապահովեք, որ բոլոր փաստաթղթերը առկա լինեն:
- Մշտապես հետևեք դիմումի ընթացքին: Համոզվեք, որ դուք մշտապես տեղեկացված եք:
Առաջնորդող հղումներ
Դիմումի ներկայացման և հարկային պարտավորությունների վերաբերյալ լրացուցիչ տեղեկություններ կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ կարելի է նաև գտնել բոլոր անհրաժեշտ ձևերը:
Խնդրի համատեքստը և իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ 17.02.2023թ․ կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հիմնված է վարչական իրավունքի սկզբունքների վրա, ինչպես նաև կիրառելի օրենքների և կանոնակարգերի շրջանակներում։ Դրանով իսկ, հարկային պարտավորությունների կատարման հարցը Հայաստանում ունի կարևոր իրավական և սոցիալական նշանակություն։ Հարկային պարտավորությունները, ինչպես սահմանված են ՀՀ հարկային օրենսդրությամբ, հանդիսանում են պետության հիմնական եկամտի աղբյուրը։ Հետևաբար, հարկերի ոչ վճարման պարագայում պետությունը պարտավոր է ձեռնարկել իրավական միջոցներ՝ այդ պարտավորությունները գանձելու համար։
Այս որոշումը նաև կիսում է ՀՀ վարչական գործընթացների օրենսգրքի (HO-139-N, փոփոխված 2025թ․) դրույթները, որոնց շրջանակներում նախատեսվում է վարչական վարույթների իրականացումը, որոնք կարող են ներառել հարկային պարտավորությունների կատարումը ապահովելու համար համապատասխան միջոցների կիրառումը։ Այնուամենայնիվ, հարկ վճարողների իրավունքների և օրինական շահերի պաշտպանության խնդիրները նույնպես անտեսված չեն, և այդ հարցերը առանձին ուշադրության արժանի են։
Նախատեսվող գործողություններ և պլանավորում
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշվում է ՀՀ ՊԵԿ իրավաբանական վարչության որոշման մեջ, ենթադրում է մի շարք քայլերի իրականացում։ Նախ, հարկ վճարողը պետք է ստանա ծանուցում, որտեղ նշված կլինեն նրա պարտավորությունները և դրանց կատարումը պահանջվող ժամկետները։ Այս ծանուցումն ուղարկվում է կամ անձամբ, կամ էլեկտրոնային եղանակով՝ ներկայացնելով վճարողի անձնական թիվը (պերսոնալ նումբեր) և գրանցված էլեկտրոնային հասցեն։
Ծանուցման ժամկետների ընթացքում հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ և ներկայացնել իր կարծիքը կամ խնդրանքը՝ հիմնավորելով, թե ինչու չի կարող կատարել իր պարտավորությունները։ Այդ դեպքում հարկ վճարողը պետք է տրամադրի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հիմնավորել իր վիճակը։ Ասվածը հաստատում է վարչական կարգավորման փաստաթղթերում նշված հասարակ իրավական ընթացակարգերի և ժամկետների պահպանման կարևորությունը։
Եթե հարկ վճարողը հավատարիմ կլինի պայմանավորված ժամկետներին և իր պարտավորություններին, ապա գանձման գործընթացը կարող է դադարեցվել կամ վերադարձվել առաջ կամ հետագայում վճարելու իրավունքով, ինչը կարգավորում է ՀՀ հարկային օրենսդրությունը։ Բացի այդ, հարկ վճարողները պետք է գիտակցեն, որ ցանկացած ուշացում կամ պարտքի չկատարում կարող է հանգեցնել վարչական պատասխանատվության կամ տույժերի կիրառման։
Անվտանգության և տվյալների պահպանման հարցեր
Ներկա ժամանակաշրջանում, երբ էականորեն աճում են թվային տեխնոլոգիաները և էլեկտրոնային ծառայությունները, հարկային պարտավորությունների գանձման գործընթացներում նկատվում է նաև անվտանգության և տվյալների պաշտպանման խնդիրը։ ՀՀ ՊԵԿ-ը պարտավոր է հետևել տվյալների պաշտպանության օրենսդրության պահանջներին, հատկապես երբ խոսքը վերաբերում է ֆիզիկական անձանց անձնական տեղեկատվությանը։ Օրինակ, հարկ վճարողների անձնական տվյալները, ինչպիսիք են՝ անուն, ազգանուն, անձնական թիվ, պետք է պահպանվեն անվտանգության բարձր չափանիշներով, որպեսզի կանխվեն հնարավոր տվյալների արտահոսքերը կամ չարաշահումները։
Պետական մարմիններն էլ պարտավոր են ապահովել, որ բոլոր գործընթացները, որոնք կատարվում են հարկերի գանձման շրջանակներում, լինեն թափանցիկ և վերահսկելի։ Դրա համար էլ ՀՀ ՊԵԿ-ը մշակում է ռազմավարություններ, որոնք ուղղված են տվյալների պաշտպանության բարձրացմանը և հարկ վճարողների իրավունքների պահպանմանը։ Այդուհանդերձ, հարկ վճարողները նույնպես պետք է զգոն լինեն իրենց կողմից տրամադրվող տեղեկատվության նկատմամբ և միշտ ապահովեն, որ այն փոխանցվում է միայն պաշտոնական մարմիններին՝ խուսափելով հնարավոր վտանգներից։