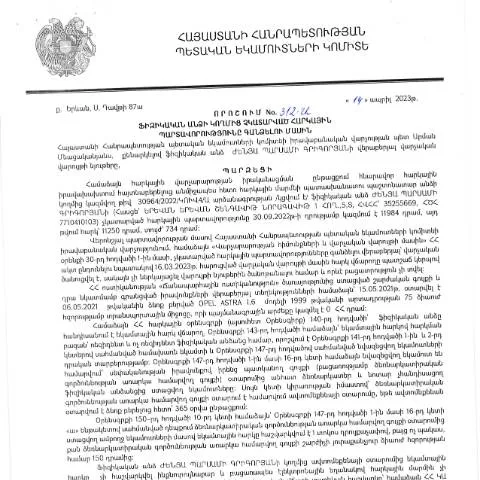
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
Ներկայումս հարկային պարտավորությունների կատարման խնդիրները Հայաստանում լայնորեն տարածված են, և դրանց լուծման նպատակով Կառավարության որոշմամբ ստեղծվել են համապատասխան մեխանիզմներ: 2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 312-Ա որոշումն ուղղակիորեն վերաբերելու է ֆիզիկական անձանց՝ հարկային պարտավորությունները չկատարելու հանգամանքներին:
Ովքեր են պարտավորություններ կրող անձինք
Հարկային պարտավորությունների գանձումը կարող է տեղի ունենալ ինչպես տեղի բնակիչների, այնպես էլ արտասահմանյան քաղաքացիներին, որոնք ունեն եկամուտներ Հայաստանի Հանրապետությունում: Նմանատիպ դեպքերում հարկային մարմինները կարող են որոշակի քայլեր ձեռնարկել:
- Հարկային պարտավորությունները չունեցող ֆիզիկական անձինք: Այդ անձինք ազատված են գանձման գործընթացից:
- Հարկային պարտավորություններ կրող ֆիզիկական անձիք: Այդ անձինք պետք է հոգ տանեն իրենց պարտավորությունների կատարելու մասին:
Գործողությունների հերթականությունը՝ պարտավորությունների կատարելիս
Դա սկսվում է հարկային պարտավորությունների որոշմամբ, երբ հարկային մարմինները ստանում են տեղեկատվություն, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները:
- Տեղեկատվության հավաքում: Հարկային մարմինները ուսումնասիրում են, թե տվյալ անձը ինչ հարկային պարտավորություններ ունի:
- Հայտարարության պատրաստում: Համապատասխան հայտարարություն կազմվում է՝ պարտավորությունների մասին:
- Հայտարարության ներկայացում: Անձը պետք է ներկայացնի համապատասխան հայտարարությունը:
- Պարտավորությունները կատարելու գործընթացը: Անձը պարտավոր է կատարել իր պարտավորությունները՝ ըստ սահմանված ժամկետների:
Նմանատիպ գործընթացների համար անհրաժեշտ փաստաթղթերը
Հարկային պարտավորությունների համալիր գործընթացը ենթադրում է մի շարք փաստաթղթերի ներկայացում, որոնք հավաստում են անձի եկամուտները:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Անձի եկամուտների մասին տեղեկատվություն: |
| Անձնագիր | Հետևանքների հաստատման համար: |
| Բանկային արտարժույթի փոխանցման ապացույց | Եթե պարտավորությունները կատարվում են հաշվարկային եղանակով: |
Հասարակական ծառայությունների զարկերակային համակարգ
Հարկային պարտավորությունների կատարումը ենթադրում է նաև հասարակական ծառայությունների օգտվելու հնարավորությունները: ՀՀ ՊԵԿ-ն ապահովում է այս գործընթացը, որը ներառում է ինչպես տեղեկատվական, այնպես էլ գործիքային ծառայություններ:
Ինչպես կարող է դիմել անձը
Դիմելու գործընթացը մեկնարկում է հետևյալ քայլերով:
- Ստանալ անհրաժեշտ տեղեկությունները՝ մուտք գործելով ՀՀ ՊԵԿ պաշտոնական կայք:
- Ընտրել համապատասխան բաժինը, որտեղ մատնանշվում են հարկային պարտավորությունները:
- Նվազագույն ժամանակահատվածում ներկայացնել դիմումը՝ հարկային մարմիններին:
Հարկային մարմինների կողմից շարունակական հսկողություն
Հարկային պարտավորությունների կատարման գործընթացը շարունակական հսկողության տակ է: Հարկային մարմինները մշտապես քննարկում են՝ արդյոք քաղաքացիները կատարում են իրենց պարտավորությունները:
Հսկողության տեսակները
- Ամբողջական հսկողություն: Մինչև 100% կատարել կարող են լինել պարտավորությունները:
- Ընտրված հսկողություն: Ընտրված դեպքերով, որտեղ քաղաքացին չի կատարել պարտավորությունները:
Վերջնական վճիռը՝ հարկային մարմնի կողմից
Նախկինում ներկայացված բոլոր փաստաթղթերի հիման վրա հարկային մարմինները ընդունում են վերջնական վճիռ:
Ի՞նչ է տեղի ունենում, եթե պարտավորությունները չեն կատարվում:Եթե քաղաքացին չի կատարում պարտավորությունները, ապա նա կարող է ենթարկվել համապատասխան պատժամիջոցների:
Պատժամիջոցների տեսակները
- Վճարարկային տուգանք: Ըստ օրենքի սահմանված չափի:
- Գույքի սպասարկում: Պարտավորությունները չկատարելու դեպքում:
Հարկային պարտավորությունների գանձման ընթացակարգը՝ առանձնահատուկ դեպքեր
Մի շարք առանձնահատուկ դեպքեր առկա են, որոնք կարող են ազդել հարկային պարտավորությունների կատարելու գործընթացի վրա:
Տեղյա՞կներ
Եթե ֆիզիկական անձը գտնվում է արտասահմանում, նա կարող է դիմել ՀՀ ՊԵԿ-ին՝ ներկայացնելով համապատասխան փաստաթղթերը իր հարկային պարտավորությունների կատարման մասին:
Արդյունքի ստացում և շարունակական գործընթաց
Ծառայությունները, որոնք իրականացվում են պետական մարմինների կողմից, թույլ են տալիս քաղաքացիներին ստանալ տեղեկատվություն իրենց պարտավորությունների մասին:
Որպեսզի գործընթացը լինի հաջողիչ
- Նվազագույն տեղեկություններ պետք է տրամադրվեն՝ առանց ուշացումների:
- Պետք է ապահովել բոլոր անհրաժեշտ փաստաթղթերի ներկայությունը:
Այսպիսով, քաղաքացիները կարող են վստահ լինել, որ իրենց հարկային պարտավորությունները ճիշտ և ժամանակին կատարվում են:
Դիտարկումներ ՀՀ ՊԵԿ իրավաբանական վարչության 312-Ա որոշման շուրջ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 14.04.2023թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 312-Ա որոշումը վեր հանեց մի շարք կարևոր հարցեր, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը և դրանց գործնական հետևանքներին։ Այս որոշումն ունի այդպիսի նշանակություն, որ այն պատկերացնում է իրական հարկային դրությունը, ինչպես նաև այն, թե ինչպես պետք է վարել հարկային գործընթացները ֆիզիկական անձանց համար։
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր եղանակներով, որոնց շարքում ընդգրկվում են՝ հարկային կարգի կիրառման ուսումնասիրություններ, հարկային մարմինների գործունեության վերահսկողություն և հարկային պարտավորությունների ժամկետների երկարաձգումը։ Այս բոլոր գործիքները նպատակ ունեն հարկային դաշտում առկա պրոբլեմներին լուծում տալու և հարկ վճարողների իրավունքները պաշտպանելու:
Կազմակերպական մեխանիզմներ և հարկային պարտավորությունների պարբերական վերահսկողություն
312-Ա որոշումը նախատեսում է նաև հարկային պարտավորությունների պարբերական վերահսկողության մեխանիզմներ, որոնք թույլ են տալիս հակազդել չկատարված պարտավորություններին։ Վարակի արդյունավետ վերահսկողության նպատակով ՀՀ ՊԵԿ-ը կարող է հիմնադրել հատուկ աշխատանքային խմբեր, որոնք պատասխանատու կլինեն տվյալ որոշման կատարման և հարկային պարտավորությունների գանձման գործընթացի մշակման համար:
Այդ խմբերը պետք է լինեն ձևավորված մասնագետներից և հարկային իրավաբաններից, ովքեր ունեն համապատասխան փորձ և գիտելիք հարկային օրենսդրության ոլորտում։ Նման խմբերի գործունեությունը պետք է լինի ժամանակակից տեխնոլոգիաների վրա հիմնված, ինչը կդյուրացնի տվյալների հավաքումը և վերլուծությունը:
Բացի այդ, հարկային մարմինները պետք է ակտիվորեն համագործակցեն ֆինանսական հաստատությունների և այլ պետական մարմինների հետ, որպեսզի ապահովեն հարկային պարտավորությունների արդյունավետ հետևում և վերահսկողություն:
Հարկային պարտավորությունների գանձման գործընթացի իրավասությունները և պայմանները
312-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ենթադրում է բազմաթիվ իրավական և վարչական պայմաններ, որոնք պետք է հաշվի առնվեն։ Հարկային վճարողների իրավունքները և պարտականությունները պետք է արտացոլվեն գործող օրենսդրության մեջ։ Սա ենթադրում է, որ հարկային մարմինները պարտավոր են տեղեկատվություն տրամադրել հարկ վճարողներին նրանց պարտականությունների մասին՝ բացատրելով, թե ինչ գործընթացներ են սպասվում:
Որոշման համաձայն, հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն այն դեպքում, երբ հարկ վճարողի պարտավորությունները գտնվեն հաստատված և իրավական ուժ ունենան։ Սա նշանակում է, որ հարկային մարմինները չունեն իրավունք իր օրենքներով կամ այլ կարգերով պարտադրել վճարումներ, որոնց նկատմամբ մերժում կամ անհամաձայնություն է արտահայտվում:
Եթե հարկ վճարողը չի համաձայնվում իր պարտավորությունների վրա, նա ունի իրավական հիմքեր՝ դիմելու դատարան՝ հարկային մարմնի գործողությունների դեմ։ Սակայն, հարկային մարմինները նաև իրավունք ունեն նախօրոք իրականացնելու հարկային հաշիվների ստուգումներ, որպեսզի բացահայտեն հնարավոր չկատարման պատճառները: