Դիմումի նշանակությունն ու կիրառությունը
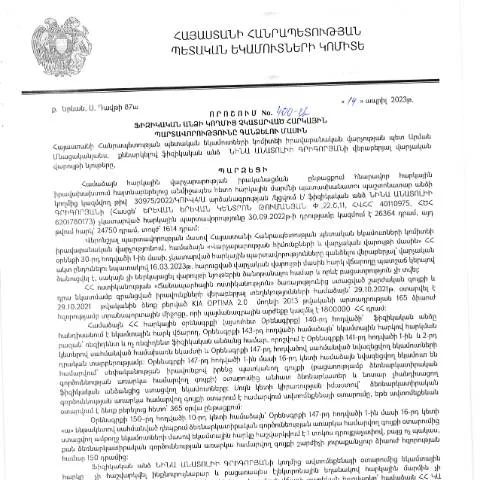
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 400-Ա որոշումը ունի կարևոր նշանակություն Հայաստանի Հանրապետությունում հարկային վարչարարության գործում։ Այս փաստաթուղթը նախատեսված է այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Որոշման ընդունման արդյունքում, հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում՝ ըստ օրենքի պահանջների:
Ովքեր կարող են դիմել և ինչ պայմաններով
Դիմումը կարող են լրացնել բոլոր ֆիզիկական անձինք, ովքեր ունեն պայմաններում նշված հարկային պարտավորություններ։ Այս պարագայում նշանակալի են հետևյալ կետերը.
- Որակի չափանիշները: Դիմումի ներկայացման իրավունք ունեն միայն այն անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք համապատասխան ժամկետներին:
- Ստացողի ճանաչում: Դիմողը պետք է լինի ՀՀ քաղաքացի կամ ՀՀ սահմաններում բնակվող օտարերկրյա անձ:
Դիմումի գործընթացը՝ ժամանակագրական տեսանկյունից
Դիմումի գործընթացը սկսվում է հարկային մարմինների կողմից ձեւակերպված որոշմամբ, որը կարող է լինել թե՛ նախնական, թե՛ վերջնական:
- Հարկային պարտավորությունների դեղաշրջան: Երբ տվյալ ֆիզիկական անձն անձը չի կատարել հարկային պարտավորությունները, հարկային մարմինը պետք է ներկայացնի տվյալները:
- Դիմումը ներկայացնելու փուլը: Դիմողը պետք է լցնի և ներկայացնի համապատասխան փաստաթուղթը, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ծրագրավորումը: Եթե դիմումը գրանցված է, այն մտնում է հետագա մշակման փուլ:
- Որոշումը: ՀՀ ՊԵԿ–ը կազմում է համապատասխան որոշում՝ հիմք ունենալով դիմումը և ներկայացված տվյալները:
Ինչպես լրացնել դիմումը՝ քայլ առ քայլ
Դիմումի լրացման ընթացքում կարևոր է հետևել հատուկ առաջարկություններին. այն կարող է պարունակել տարբեր բաժներ, որոնք պետք է լրացվեն որոշակի ձևաչափով:
Դիմումի բաժինները
- Անձնական տվյալներ: Լրացեք ամբողջական անունը, ազգությունը, հայրենիքը, ծննդյան ամսաթիվը և բնակության հասցեն:
- Հարկային պարտավորությունների նկարագրություն: Շնորհեք տեղեկություններ, թե ինչ տեսակի հարկային պարտավորություններ ունեք:
- Հայտարարություն: Հաստատեք, որ գիտակցում եք բոլոր հարկային պարտավորությունները:
Դիմումը ներկայացնելու կարգը
Ինչպես և ցանկացած պաշտոնական դիմում, այս փաստաթուղթը կարող է ներկայացվել ինչպես առանձին, այնպես էլ էլեկտրոնային եղանակով:
- Հայտարարություն: Քաղաքացիները կարող են ներկայացնել իրենց դիմումը անձամբ կամ օգտագործել էլեկտրոնային ստորագրություն:
- Ելք: Ծրագիրը նշանակում է, որ դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ համապատասխան իրավաբանական վարչությանը:
Իսկ ինչ է սպասվում դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ունեն որոշակի ժամկետ, որի ընթացքում պետք է մշակեն դիմումը:
- Նախնական վերլուծություն: Հարկային մարմինը ստանում է ժամանակավոր տեղեկություններ:
- Փաստաթղթերի ստուգում: Հարկային մարմինը կատարում է փաստաթղթերի առկայության ստուգում:
- Ուստի որոշման ներկայացում: Հարկային մարմինը կազմում է որոշումը և ուղարկում դիմողին:
Մասնագիտական աջակցություն և խորհուրդներ
Եթե դուք չեք վստահում ձեր կարողություններին, խորհուրդ է տրվում դիմել մասնագիտական խորհրդատվության:
- Իրավաբաններ: Ժամանակակից աշխարհում, հարկային օրենքները կարող են լինել բարդ, ուստի իրավաբանների օգնությունը կարևոր է:
- Հարկային խորհրդատվություններ: Անչափ կարևոր է, որ դիմողի կողմից ներկայացված բոլոր փաստաթղթերը լինեն լիարժեք և ճիշտ:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, կարևոր է հասկանալ, թե ինչ տիպի պատճառներով է դա տեղի ունեցել:
- Փաստաթղթերի բացակայություն: Եթե դիմումը մերժվել է, հնարավոր է, որ մի քանի փաստաթղթեր բացակայում են:
- Ոչ ճիշտ լրացում: Եթե դիմումը լրացված է սխալ, ապա դիմողը պետք է վերանայեն տեղեկությունները:
- Քայլեր վերապրելու համար: Ըստ օրենքի, դիմողը կարող է կրկնակի դիմում ներկայացնել իրավական հետամուտ կողմի միջոցով:
Հիմնադրույթները և պատմությունը, որ ձևավորում են այս գործընթացը
Այս որոշումը հիմնված է Հայաստանի Հանրապետության վարչական գործընթացների օրենսդրության վրա, որը ցուցադրում է կառավարության վարած քաղաքականությունը հարկային պարտավորությունների ոլորտում:
Այսպիսով, ՀՀ ՊԵԿ-ն ունի իրավասություն՝ խնդրում ներկայացնելու ընթացակարգը և վերահսկելու կազմակերպություններ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 400-Ա որոշումը նախատեսում է հատուկ գործընթացներ, որոնք կիրառվում են, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այս որոշման առավելությունը այն է, որ այն հստակեցնում է ոչ միայն պարտավորությունների գանձման մեթոդաբանությունը, այլ նաև պարզեցնում է հարկային պարտավորությունների կատարումը խթանող գործառույթները։
Գանձման գործընթացը սկսվում է այն ժամանակ, երբ համարվող հարկային պարտավորությունները գերազանցում են սահմանափակման ժամկետները։ ՊԵԿ-ն ունի իրավասություն իրականացնել հարկային պարտավորությունների գանձում՝ առանց դատարանի միջամտության, սակայն, հարկ վճարողների իրավունքները պաշտպանելու համար, գործընթացը պետք է համապատասխանի սահմանված կանոններին։ Ընդ որում, հարկ վճարողները կարող են դիմել համապատասխան փաստաթղթերով՝ մասնակցելու գործընթացին, ինչի արդյունքում կարող են ստանալ ճշգրտումներ կամ պարզաբանումներ:
Պարտավորությունների կատարումը խթանող միջոցները
ԴOCUMENT 400-Ա որոշումը միաժամանակ նախատեսում է նաև հարկային պարտավորությունների կատարումը խթանող բազմաթիվ միջոցներ։ Դրանց մեջ կարող են լինել՝ հարկային արտոնություններ, ընձեռվող ժամանակահատվածներ պարտավորությունների կատարելու համար և տարբեր շտապ վճարումներ։ Նրանք, ովքեր կկարողանան կատարել իրենց պարտավորությունները նախանշված ժամկետներում, կունենան հնարավորություն օգտվել առավելություններից։
Ներկայումս, հարկային մարմինները ակտիվորեն աշխատում են կրթական ծրագրերի իրականացման ուղղությամբ, որոնք ուղղված են հարկ վճարողների գիտելիքների բարձրացմանը՝ հարկային պարտավորությունների ճիշտ կատարելու համար։ Այս ծրագրերը սովորաբար հնարավորություն են տալիս մասնակցելու հատուկ հանդիպումների, վերլուծելու հարկային պարտավորությունների կատարելու վերաբերյալ օրենսդրական փոփոխությունները և տեղյակ լինելու վերջին նորություններից:
Դատարանական գործընթացներ և իրավունքների պաշտպանություն
Հարկային պարտավորությունների գանձման գործընթացը չի սահմանափակում հարկ վճարողի իրավունքները, և նրանց համար ստեղծված են պայմաններ, որպեսզի նրանք կարողանան պաշտպանել իրենց օրինական շահերը։ Եթե հարկ վճարողը չի ընդունում ՊԵԿ-ի որոշումը, նա ունի իրավունք դիմել դատարան և ներկայացնել իր դիրքորոշումը։ Այս դեպքում հարկ վճարողը պետք է ունենա համապատասխան փաստական տվյալներ և փաստաթղթեր, որոնք կօգնեն ապացուցել իր օրինական շահերը:
Դատարանական հայցերը պետք է ներկայացվեն համապատասխան ժամկետներում՝ հաշվի առնելով ՀՀ վարչական դատավարության օրենսդրությունը։ Հարկ վճարողները պետք է տեղյակ լինեն, որ դատական գործընթացները կարող են լինել երկարատև, ուստի պարտավորությունների կատարումը կարևոր է հնարավոր բարդություններից խուսափելու համար: