Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
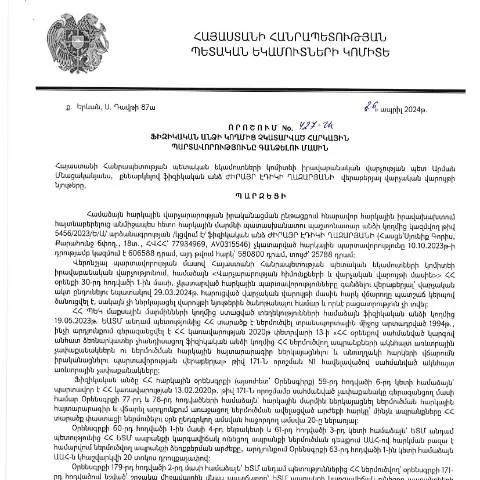
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 427-Ա որոշումը հանդիսանում է բարձր մակարդակի վարչական կարգավորում, որը նախատեսում է հարկային պարտավորությունների կատարումից հրաժարվելու դեպքերում համապատասխան միջոցների կիրառումը։ Այս փաստաթուղթը հանդիսանում է իրավական հիմք, որը ապահովում է հարկային պարտավորությունների կատարումը և հարկային օրենսդրության պահպանման իրավական միջոցառումներ իրականացնելու հնարավորություն։
Դեպքերի դասակարգում
Դրանով նաև իրականացվում է ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների գանձման գործընթաց, որտեղ սկսվում են վարչական գործողությունների շարքերը։ Այս գործընթացն ընդգրկում է հետևյալ քայլերը՝
- Հարկային պարտավորությունների տրամադրում»;
- Խախտման փաստաթղթի պատրաստում»;
- Ներկայացումը համապատասխան վարչությանը»;
- Վարչական պատասխանատուի որոշումը»;
- Հարկային պարտավորությունների կատարումը»;
Այն անձինք, ովքեր պետք է ներկայացնեն տվյալ փաստաթուղթը
Այս փաստաթուղթը նախատեսվում է բացառապես ֆիզիկական անձանց համար, որոնք ունեն հարկային պարտավորություններ, սակայն դրանց կատարումը չհասցրել են։ Հարկային պարտավորությունների չկատարման պատճառները կարող են լինել բազմազան։ Դրանցից մի քանիսը ներառում են՝
- Ֆինանսական դժգոհությունները»;
- Իրավական չհամապատասխանումները»;
- Հարկային օրենսդրության չիմացությունը»;
- Ուղղակի ֆինանսական կորուստները»;
Հարկային պարտավորությունների կատարման մի քանի հատուկ դեպքեր
Ուշադրություն պետք է դարձնել նաև հատուկ դեպքերի վրա, օրինակ՝ եթե ֆիզիկական անձը գտնվում է արտասահմանում կամ ունի ստացվող եկամուտներ, որոնց վրա հարկ չի կիրառվում։
| Դեպքերի տեսակ | Նպատակ | Կարգավորումներ |
|---|---|---|
| Հայաստանում բնակվող անձանց համար | Հարկային պարտավորությունների կատարումը | Ներկայացում ՀՀ ՊԵԿ |
| Արտասահմանում բնակվող անձանց համար | Հարկային պարտավորությունների կատարումը | Բացի ՀՀ ՊԵԿ-ից, անհրաժեշտություն՝ դիվանագիտական ներկայացուցիչների մասնակցությունը |
| Մինորների պարագայում | Անհրաժեշտ ֆինանսական հանձնարարականներ | Ներկայացնող համապատասխան իրավահաջորդը |
Ֆորմայի լրացման ամենաարագ և արդյունավետ ուղիները
Դիմումատուները պետք է ուշադիր լինեն, երբ լրացնում են փաստաթուղթը, որպեսզի բացառեն հնարավոր սխալներ, որոնք կարող են հանգեցնել վարչական պատասխանատվության։ Փաստաթղթում ներկայացվող տեղեկատվությունը պետք է լինի ճշգրիտ և ամբողջական. Համապատասխան տեղեկատվությունը ներառում է՝
- Անձնական տվյալներ (անուն, ազգանուն, բացառիկ համար՝ ՀՎՀՀ)»;
- Հարկային պարտավորության տեսակները»;
- Հարկային ժամկետները»;
- Ձևաչափը, որտեղ նշվում է հայտի հասցեն»;
Ինտերնետային հարթակների և էլեկտրոնային ստորագրման միջոցով
Հայաստանում հարկային պարտավորությունները ներկայացնելու գործընթացը շարունակաբար անցնում է էլեկտրոնային ձևաչափի։ Այդ պատճառով էլ, քաղաքացիները կարող են օգտվել ՀՀ ՊԵԿ-ի պաշտոնական կայքից՝ խորհուրդ տալով էլեկտրոնային ստորագրությամբ հաստատված փաստաթուղթ ունենալ։
Ելքը փաստաթղթի ներկայացման ժամանակահատվածում
Փաստաթղթի ներկայացման ժամկետները խիստ վերահսկվում են՝ ՀՀ ՊԵԿ կողմից։ Հայտի ներկայացման անհրաժեշտ ժամկետը հնարավորինս հստակ պետք է պահպանվի՝ մեկ ամսվա ընթացքում:
- Ներկայացման ամսաթվից հետագայում իրականացվող պարտավորությունները կարող են ենթարկվել վարչական պատասխանատվության»;
- Հարկային պարտավորությունների կատարումը պետք է աջակցվի համապատասխան վկայականներով»;
Ստիպողական միջոցառումներ՝ հարկային պարտավորությունների կատարման դեպքում
Եթե ֆիզիկական անձը հրաժարվում է կատարել հարկային պարտավորությունները, ապա կարող են կիրառվել իրավական միջոցներ։ Դրանք ներառում են՝
- Հարկային պարտավորությունների կատարման պարտադրանքը»;
- Դատարանի միջամտությունը»;
- Ֆինանսական միջոցների ճաղերի միջոցով բռնագանձումը»;
Պատասխանատվության տեսակները և պարունակությունը
Ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ենթարկվում են վարչական պատասխանատվության։ Պատասխանատվությունը կարող է լինել՝
- Ֆինանսական տուգանքներ»;
- Տեղեկատվության հրապարակման պարտավորություն»;
- Հարկային պարտավորությունների կատարումը խախտելու փաստաթղթերի հրապարակում»;
Դիմումատուների աջակցություն
Հարկային պարտավորությունների կատարման ժամանակ հարկավոր է առկա լինել փորձագետների, իրավաբանների կամ հարկային խորհրդատուների կողմից տրամադրվող աջակցությանը։ Դիմումատուները կարող են դիմել՝ ՀՀ ՊԵԿ-ի համապատասխան բաժիններին կորպորատիվ կամ մասնավոր խորհրդատվության համար, որոնք կարող են առաջարկել՝
- Հարկային պարտավորությունների կատարումը»;
- Նպատակային վճարումներ»;
- Վարչական կարգավորման գործընթացների հետ կապված իրավական խնդիրներ»;
Ելքը՝ վարչական կարգավորման հետ
Ընդհանուր առմամբ, հարկային պարտավորությունների կատարումը Հայաստանում ենթակա է նշված որոշման և ՀՀ ՊԵԿ կողմից, որոնք պետք է ապահովեն օրենքի գերակայությունը և հարկային օրենքների խստությունը։ Որպեսզի ապահովվի հարկային պարտավորությունների կատարումը, անհրաժեշտ է պահպանել իրավական կարգավորումները և կիրառել համապատասխան միջոցառումներ։
Վերջաբան
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության ստեղծած կարգավորումը հանդիսանում է անհրաժեշտ քայլ, որը նախատեսում է հարկային պարտավորությունների կատարումը, ինչը հանդիսանում է պետության ֆինանսների կայունության և արդարության ապահովման հիմք։ Ֆիզիկական անձինք պետք է համակարգային կերպով մոտեցեն իրենց հարկային պարտավորությունների կատարմանը՝ ըստ գրված կարգավորումների։
Հարկային պարտավորությունների կատարումը և դրա նշանակությունը
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի պարտադիր պարտավորություններն են, որոնք առաջանում են օրենսդրությամբ սահմանված հիմքերի հիման վրա: Այս պարտավորությունների կատարումը կարևոր նշանակություն ունի ոչ միայն անձի ֆինանսական կայունության, այլև երկրի տնտեսական զարգացման համար: Հայաստանում հարկերի վճարումը հանդիսանում է պետական բյուջեի հիմնական եկամտի աղբյուրներից մեկը, ուստի հարկային պարտավորությունների կատարումը դառնում է պետության պատասխանատու քաղաքացիների համար:
Օրենքով սահմանված ժամկետներում հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել տուգանքների, դրամական պատիժների և նույնիսկ հարկային պարտավորությունների պարտավորությունների գանձման գործընթացների:
Իրավական միջոցառումներ և վճարումների կարգավորումներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումները, ինչպես օրինակ՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, ենթադրում են իրավական միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը խթանելու և վերահսկելու նպատակով: Այս պարզեցված գործընթացը կարևոր է նաև այն տեսանկյունից, որ հնարավորություն է տալիս հարկատուներին՝ հաշվետվություններ ներկայացնելու և իրենց պարտավորությունները ժամանակին կատարելու:
Այս կարգի որոշումները, դրանց մեջ ընդգրկված իրավական հիմնավորումները և հայտարարությունները հրապարակվում են ՀՀ ՊԵԿ պաշտոնական կայքում, ինչը թույլ է տալիս քաղաքացիներին տեղեկանալ իրենց հարկային պարտավորությունների մասին և հնարավոր հետևանքների վերաբերյալ:
Դիմումի պատրաստման և ներկայացման կարգը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը փաստում է, որ հարկային պարտավորությունների գանձման գործընթացում, հարկատուները կարող են դիմել ՀՀ ՊԵԿ հարկային մարմիններին՝ ներկայացնելով համապատասխան փաստաթղթեր: Դիմելու համար անհրաժեշտ է նախապատրաստել հարկային հաշվետվություններ, որոնց մեջ ցուցադրվում են նախկինում չկատարված պարտավորությունները:
Դիմումը պետք է ներկայացնել առցանց համակարգի միջոցով, որն ակտիվորեն օգտագործվում է Հայաստանի Հանրապետությունում: Դիմումի ներկայացման պահին հարկատուն պետք է ունենա էլեկտրոնային ստորագրություն և անձնական համարը, որոնք անհրաժեշտ են դիմումի ճիշտ մշակման համար:
Նախապատրաստված դիմումը պետք է ուղարկվի համապատասխան հարկային մարմին՝ ուղեկցվելով անհրաժեշտ փաստաթղթերով: Առաջին հերթին, հարկատուն պետք է ստանա տեղեկություններ այն մասին, թե ինչպիսի փաստաթղթեր են պահանջվում, որպեսզի կարողանա ճիշտ կազմել դիմումը: