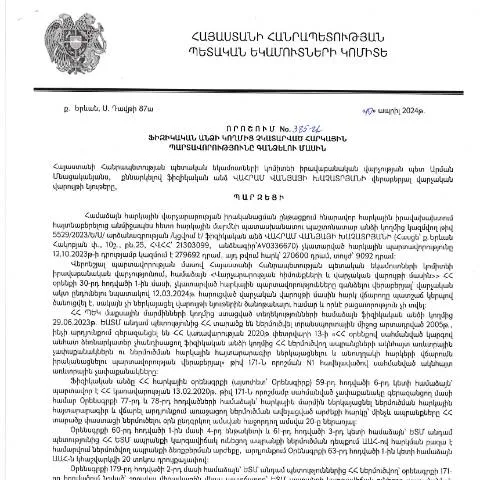
Կառավարության որոշման նշանակությունը և ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2024 թվականի ապրիլի 10-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 385-Ա որոշումը կարող է զգալի ազդեցություն ունենալ ինչպես քաղաքացիների, այնպես էլ պետության ֆինանսական համակարգի համար: Այս որոշումը արձանագրում է այն հանգամանքը, որ պետությունը պարտավոր է պահպանել հարկային օրենսդրությունը և ապահովել հարկերի վճարման գործընթացի օրինավորությունը:
Որոշման նպատակը
Անշուշտ, այս որոշման նպատակը վերաբերում է հարկային պարտավորությունների կատարմանը: Այն նպատակ ունի ապահովել, որ բոլոր ֆիզիկական անձինք պարտավոր soient կատարեն իրենց հարկային պարտավորությունները, ինչպես նաև խանգարելու ցանկացած տիպի հարկային խուսափումներ:
Որոշման հայտարարագրում և գործընթացն
Որոշման հայտարարագրումը տեղի է ունենում պետական մարմինների կողմից, որոնց անհրաժեշտ է իրականացնել հրատապ քայլեր հարկային պարտավորությունների կատարման համար: Արդյունքում, եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա պետական մարմիններն ունեն իրավունք պահանջել այդ պարտավորությունների կատարում:
Ահազանգման ընթացքը
- Հարկային պարտավորությունների բացահայտում - Պետական մարմինները վերանայում են հարկային փաստաթղթերը և որոշում, թե որ ֆիզիկական անձի նկատմամբ պետք է ձեռնարկվեն գործողություններ:
- Հայտարարագրում - Ֆիզիկական անձին տեղեկացնում են նրա չկատարված պարտավորությունների մասին:
- Վճարման գործընթաց - Եթե ֆիզիկական անձի կողմից պարտավորությունները չեն կատարվում, ապա կարող են ձեռնարկվել հարկային պարտավորությունների գանձման գործողություններ:
Վճարման ձեւը և հնարավոր տույժերը
Հարկային պարտավորությունների կատարման գործընթացը կարող է իր մեջ ներառել տարբեր վճարման ձևեր: Ֆիզիկական անձինք կարող են ընտրել, թե ինչպես կցանկանան կատարել իրենց պարտավորությունները:
Վճարման տարբերակները
- Մեկ միասնական վճար, որի շրջանակներում կատարվում է ամբողջ պարտքը:
- Վճարումների շրջանառու: Ֆիզիկական անձը կարող է պահանջել, որ պարտավորությունները կատարվեն մասամբ:
Տույժերի և տուգանքների ռիսկերը
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա կարող են կիրառվել տույժեր: Տույժերի չափը տարբեր կլինի: Բացի դրանից, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավաբանական խնդիրների:
Հարկային պարտավորությունների հետևանքները
Չկատարելու դեպքում պետք է հաշվի առնել նաև այն, որ դա կարող է ազդել ձեր ֆինանսական վիճակի վրա: Հարկային պարտավորությունների նկատմամբ անհիմն վերաբերմունքը կարող է հանգեցնել ֆինանսական դժվարությունների:
Հետագա հետևանքները
- Դժվարություններ ֆինանսական հաստատությունների հետ - Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական հիմնարկների կողմից համաձայնությունների չտրամադրմանը:
- Իրավաբանական պատասխանատվություն - Պետությունը կարող է պահանջել նաև հեռանկարային պատասխանատվություն:
Հարկային պարտավորությունների փաստաթղթաշրջանառությունը
Ֆիզիկական անձինք, ովքեր հայտնվում են հարկային պարտավորություններ չունեցող կարգավիճակում, պետք է նախապես պատրաստեն համապատասխան փաստաթղթերը, որպեսզի գործընթացը լինի ավելի արդյունավետ:
Պատրաստելու պահանջվող փաստաթղթերը
| Փաստաթուղթ | Նպատակ |
|---|---|
| Անձնագիր | Հաստատել անձի ինքնությունն |
| Հարկային հաշվառման ԱՄՆ | Հարկային պարտավորությունների հետևում |
| Ֆինանսական փաստաթղթեր | Հաստատել եկամուտները |
Որոշման տեղի ունեցվելիության գործընթացը
Իրենց պարտադիր հարկային պարտավորությունները չկատարող անձինք կարող են դիմել իրավաբանական աջակցության, եթե նրանց նկատմամբ իրականացվում են պարտավորությունների գանձման պրոցեսներ:
Օգտվողի իրավունքը
Ֆիզիկական անձինք ունեն իրավունք դիմել իրավաբանական խորհրդատվության, երբ նրանց հարկային պարտավորությունները չեն իրականացվում:
Ոչնչացման գործընթացի մասին
Եթե որոշման մասին տեղեկությունը չի ուղարկվում, ապա ֆիզիկական անձի իրավունքները ի վիճակի են պաշտպանվել դատարանի միջոցով:
Ընդհանուր տեսություն և խորհուրդներ
Պահանջվող փաստաթղթերի կազմը, ընթացակարգերի ճիշտ իրականացումը և ժամանակին գործողությունների իրականացումը թույլ են տալիս արդյունավետ կերպով լուծել հարկային պարտավորությունների հարցերը:
Հասարակականություն և տեղեկացվածություն
Խորհուրդվում է, որ քաղաքացիները լինեն տեղեկացված իրենց իրավունքների և պարտականությունների մասին, որպեսզի կարողանան ժամանակին կատարել իրենց հարկային պարտավորությունները:
Վարկանիշային համակարգի ազդեցությունը հարկային պարտավորությունների կատարաման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 385-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների կատարամանը, ներառում է նաև ժամանակակից վարկանիշային համակարգերի կիրառումն ուղղակիորեն հարկային վարչարարությունում։ Վարկանիշային համակարգերի կիրառումը հնարավորություն է տալիս քաղաքացուն հասնել ավելի արագ և պարզակի միջոցներով հարկային պարտավորությունների կատարամանը։ Հարկային պարտավորությունների կատարման վարկանիշային գնահատման գործընթացը թույլ է տալիս գնահատել, թե ինչպես է անհատը կամ կազմակերպությունը կատարում իր հարկային պարտավորությունները և ինչպիսի՞ միջոցառումներ կարելի է ձեռնարկել հարկային վարչարարության արդյունավետության բարձրացման նպատակով։
Այս համատեքստում, դեմ առ դեմ ծառայությունների մատուցման միջոցով քաղաքացիները կարող են ստանալ իրենց հարկային կարգավիճակի մասին տեղեկություններ և անհրաժեշտ խորհուրդներ, ինչպիսիք են հարկային պարտավորությունները կատարելու ժամկետները, ծախսերը և պատժամիջոցները։ Արդյունքում, այս համակարգը նպաստում է հարկային գիտակցության բարձրացմանը և քաղաքացու կողմից հարկային պարտավորությունների կատարաման բարելավմանը։
Հարկային պարտավորությունների կատարման գործընթացի իրավական հիմքերը
Հարկային պարտավորությունների կատարման գործընթացը ՀՀ-ում հիմնված է վարչական օրենսդրության վրա, որը կարգավորում է քաղաքացիների և հարկային մարմինների միջև հարաբերությունները։ 385-Ա որոշումը, որին անդրադարձել ենք, ակնարկում է նաև վարչական վարույթների ընթացակարգերը, որոնք պետք է պահպանվեն հարկային պարտավորությունների գանձման գործընթացում։ Յուրաքանչյուր գիտակցված քայլ պետք է համապատասխանի «ՀՀ վարչական ընթացակարգերի օրենսգիրք»-ին (HO-139-N), որը գործում է ՀՀ հարթակում։
Այս օրենսդրությունն ապահովում է քաղաքացիների իրավունքների պաշտպանության մեխանիզմները, ինչպես նաև պարտավորություններ կատարելու ժամանակահատվածները, որոնք պարտադիր են։ Օրինակ, հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի միայն այն դեպքում, եթե քաղաքացիները նախապես ծանուցվել են իրենց պարտավորությունների մասին, և նրանց տրամադրվել է անհրաժեշտ ժամանակ կատարել այդ պարտավորությունները։
Էլեկտրոնային ծառայությունների զարգացման դերը հարկային վարչակարգում
ՀՀ ՊԵԿ-ի կողմից տրամադրվող էլեկտրոնային ծառայությունները մեծապես փոփոխել են հարկային վարչարարության բնույթը։ 385-Ա որոշումը նախորդում է էլեկտրոնային եղանակով հարկային պարտավորությունների կատարումը խթանող ծրագրերին, որոնք այս տարի ներդրվել են։ Ելնելով տեխնոլոգիաների զարգացումից, հարկային մարմինները ապահովում են քաղաքացիների համար դյուրին մատչելիություն, ինչը հնարավորություն է տալիս ստանալ հարկային տեղեկություններ առանց տեսանելիորեն հաճախակի այցելելու հարկային մարմիններ։
Այս ծառայությունների միջոցով քաղաքացիները կարող են առցանց ստանալ իրենց հարկային հաշվետվությունները, կատարել վճարումներ և անգամ դիմել հարկային արտոնությունների համար։ Այս գործընթացները առավելագույնս ավտոմատացվում են, ինչն ավելացնում է արդյունավետությունը և նվազեցնում վարչարարության ժամանակը։ Էլեկտրոնային ծառայությունների թափանցիկությունը նպաստում է նաև քաղաքացիների վստահության բարձրացմանը հարկային համակարգի նկատմամբ։