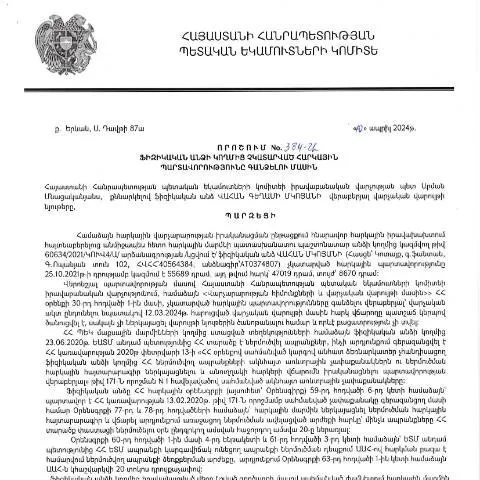
Հարկային պարտավորությունների գանձման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի ապրիլի 10-ին կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է վճռական փաստաթուղթ, որն ունի կարևոր դերակատարություն հարկային համակարգում:
Ինչո՞ւ է այս որոշումը կարևոր
Այս որոշումը իրենից ներկայացնում է միջոցառումներ, որոնց նպատակն է ապահովել հարկային պարտավորությունների կատարումը, ինչը ինչպես երկրի տնտեսական կայունության, այնպես էլ պետական բյուջեի համար գրեթե կենսական նշանակություն ունի:
Ավելին, այն սահմանում է մշակված մեթոդաբանություն, որի միջոցով պետական մարմինները կարող են արդյունավետորեն իրականացնել հարկային պարտավորությունների գանձման գործողությունները:
Ովքեր պետք է ներկայացնեն դիմումը
Հարկային պարտավորությունների գանձումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Այսպիսով, դիմումը կարող է ներկայացվել հետևյալ խմբերի կողմից՝
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Նախկինում հարկային դաշտում գտնված անձինք, ովքեր այժմ չեն կատարում պարտավորությունները:
Ապագա լուծումներ սուբյեկտների համար
Այս որոշմանը կողմնորոշվելու համար անհրաժեշտ է հաշվի առնել, որ որոշումն ազդեցություն կարող է ունենալ նաև այն անձանց վրա, ովքեր հրաժարվել են կամ չեն կարողացել կատարել իրենց հարկային պարտավորությունները տարբեր պատճառներով, այդ թվում՝ ծանր ֆինանսական իրավիճակներ:
Դիմումի լրացման կարգը
Դիմումը համալրվում է հատուկ ձևով, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Այն պարունակում է հետևյալ հիմնական բաժինները:
- Անձնական տվյալներ (անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագիր):
- Հարկային պարտավորությունների մանրամասները (մշտական հաշվառման համար, նվազեցված գումար):
- Վճարման մանրամասները (հարկային պարտավորության չափը, վճարման վերջնաժամկետները):
Անձը, որը ներկայացնում է դիմումը, պետք է լրացնի բոլոր պահանջվող բաժինները և ներկայացնի անհրաժեշտ փաստաթղթեր:
Ֆորմաներ և լրացման առանձնահատկություններ
Դիմումը ներկայացնելիս կարևոր է ուշադրություն դարձնել, որ փաստաթղթերի ձևաչափը համապատասխանում է ՀՀ ՊԵԿ պահանջներին:
Հարկային պարտավորությունների գանձման դիմումը պետք է լինի լիարժեք և համապարփակ, քանի որ որևէ բացթողում կամ սխալ կարող է հանգեցնել անդառնալի հետևանքների:
Դիմումի ներկայացման ալիքներ
Դիմումը կարող է ներկայացվել երկու հիմնական ալիքներով:
- Էլեկտրոնային եղանակով: Սահմանված է, որ դիմումներն անհրաժեշտ է ներկայացնել էլեկտրոնային եղանակով՝ օգտագործելով անձնական համարներ և էլեկտրոնային ստորագրություն:
- Պատասխանատուների միջոցով: Դիմումը կարող է իրականացվել նաև ֆիզիկական կերպով, ընդ որում՝ անձը պետք է ներկայանա հարկային մարմին:
Ավելին, կարևոր է նշել, որ էլեկտրոնային դիմումները արագ և ժամանակակից լուծում են, որոնք կրճատում են գործընթացի մենեջմենտը:
Եթե ձեր դիմումը մերժվի
Դիմումը մերժելու դեպքում՝ ապագա քայլերը կարող են ներառել.
- Հնարավորությունը ներկայացնել լրացուցիչ փաստաթղթեր:
- Կրկին դիմել՝ կիրառելով արդեն գոյություն ունեցող տվյալները:
- Դիմել ՀՀ ՊԵԿ հետաքննել համակարգով:
Դիմումի մերժման պատճառների մասին պետք է տեղեկացվի՝ պաշտպանելով այն իրավունքը, որը ներկայացված է տվյալ որոշման մեջ:
Ծանր պայմաններում դիմելու տարբերակները
Եթե դիմողը գտնվում է ծանր ֆինանսական վիճակում, կարող է դիմել նաև սոցիալական աջակցության հաստատություններին, ինչպիսիք են՝
- Սոցիալական ապահովման հիմնադրամներ:
- Հարկային մարմինների կոմիտեներ, որոնք վարում են սոցիալական ծրագրեր:
Տեղեկությունները հայտնի են տրամադրված որոշումների մեջ:
Ավարտելու ժամկետները
Դիմումների ներկայացման վերջնաժամկետները կախված են հարկային պարտավորությունների փուլից, սակայն ընդհանուր առմամբ, դրանք սահմանվում են ՀՀ օրենսդրությամբ:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է դիմումը ներկայացնելուց հետո, իսկ արդյունքները պետք է տրամադրվեն մինչև ամսվա վերջ:
Դիմումների կատարողական որոշումները
Դիմումի նայելու արդյունքները կարող են ներառել.
- Հարկային պարտավորությունների կատարումը, ինչի մասին տեղեկացում է ուղարկվում դիմողին:
- Մերժման դեպքում՝ մերժման պատճառների մանրամասնություն:
Ֆիզիկական անձանց հետ կապված առանձնահատուկ դեպքեր
Կան մի շարք դեպքեր, երբ դիմումները կարող են ենթարկվել հատուկ կարգին:
- Եթե դիմողը հանդիսանում է անչափահաս՝ նրանք պետք է ունենան ծնողի կամ իրավահաջորդի համաձայնությունը:
- Օտարերկրյա քաղաքացիների դեպքում դիմումը կարող է ներկայացվել միայն այն դեպքում, եթե նրանք ունեն բարձրագույն կրթություն կամ աշխատանքային պայմանագրի հիման վրա:
Դիմումի մասնագիտացված աջակցություն
Հարկային պարտավորություններին վերաբերող բոլոր հարցերի համար դիմողները կարող են դիմել իրավաբանական մասնագետների, որոնք կարող են օգնել բացատրել գործընթացը և տրամադրել անհրաժեշտ տեղեկատվություն:
Հարկային համակարգը անկասկած առկա է որպես բարդ և բազմազան համակարգ, և այն պահանջում է բարձր մակարդակի մասնագիտական աջակցություն:
Ակնկալվող արդյունքներ
Այս գործընթացի վերջնական նպատակը հարկային պարտավորությունների կատարման ապահովումն է, որն անմիջական ազդեցություն կունենա պետական բյուջեի վրա:
Հարկային պարտավորությունների հաջող կատարումը կնպաստի պետական ռեսուրսների աճին և ֆինանսական կայունության պահպանմանը:
Իրավական հիմք և կարգավորումներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2024 թվականի ապրիլի 10-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 384-Ա որոշումը հիմնված է ՀՀ վարչական իրավունքի հիմքի վրա, մասնավորապես՝ ՀՀ վարչական կարգավորման օրենսդրության համաձայն: Այս որոշումն ընդունվել է հարկային վարչարարության արդյունավետությունը բարձրացնելու նպատակով և նախատեսում է գործողություններ, որոնք պետք է իրականացվեն հարկային պարտավորությունները չկատարած անձանց նկատմամբ:
Դրանում ներառված են այն գործընթացները, որոնք պետք է իրականացվեն՝ հարկային պարտավորությունները պարտաճանաչ կատարելու և պարտքի գանձումը հնարավորինս վերահսկելու համար: Ուստի, հարկային մարմինները, հիմնվելով օրենքի պահանջների վրա, ունեն իրավունք ` սոցիալական ապահովության և ստանդարտների պահպանման շրջանակներում, որպես օրինակ,` հարկային պարտավորությունները չկատարած անձանց նկատմամբ:
Հարկային պարտավորությունների գանձման պրոցեսը
Հարկային պարտավորությունների գանձումը մի գործընթաց է, որը ենթադրում է օրենքի և իրավական կարգավորումների պահպանմամբ գործողությունների իրականացում: 384-Ա որոշումը սահմանում է հետևյալ հիմնական քայլերը՝ առաջին հերթին, հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների մասին տեղեկությունների վերլուծություն, որը հիմնված է պարտադիր տվյալների հավաքագրման վրա:
Այնուհետև, հարկային մարմինները պետք է տեղեկացնեն հարկատուներին՝ նրանց պարտավորությունների մասին, և առաջարկեն վճարում կատարելու հնարավորություններ: Եթե հարկատուն չի կատարում իր պարտավորությունները, ապա իրավաբանական վարչությունը կարող է դիմել դատարան՝ պարտքի գանձման և հարկային պարտավորությունների կատարման համար:
Այս գործընթացը ներառում է նաև հարկային մարմինների կողմից իրականացվող լրացուցիչ քայլեր, ինչպիսիք են՝ հարկերի և տուրքերի հաշվարկը, հայտարարագրերի ստուգումը, վարչական պատասխանատվության գործում պարտադիր միջոցների կիրառումը և այլն:
Հարկային պարտավորությունների չկատարումից բխող հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը հանգեցնում է ոչ միայն ֆինանսական, այլև իրավական հետևանքների: 384-Ա որոշումը նախատեսում է, որ հարկատուները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել որոշակի վարչական պատիժների, որոնք կարող են ներառել տուգանքների սահմանում, հարկերի կրկնակի հաշվարկում, ինչպես նաև ստիպողական կատարումներ:
Այսպիսով, հարկային մարմինները, բարձրացնելով հարկային պարտավորությունների կատարման մակարդակը, կարող են նաև կանխարգելել հարկային դեպրեսիան և ֆինանսական այնպիսի իրավիճակները, որոնք կարող են ազդել պետական բյուջեի վրա: Շատ դեպքերում, հարկային պարտավորությունները չկատարելը կարող է հանգեցնել նաև ֆինանսական հաշվետվությունների խեղաթյուրումների, ինչը կարող է բացասաբար ազդել կազմակերպության կամ անձի հեղինակության վրա:
Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետության, այլ նաև յուրաքանչյուր հարկատուի պատասխանատվության և պարտականության շրջանակներում, ինչը խթանում է հասարակական հզորության և վստահության ամրապնդմանը: