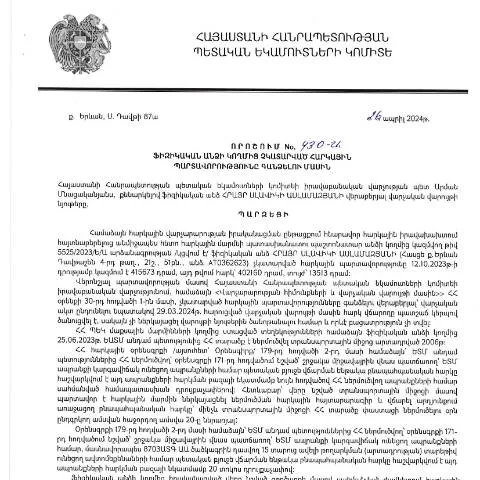
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.04.2024- ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 430-Ա որոշումը առնչվում է հարկային պարտավորությունների կատարման գործընթացին և նախատեսում է իրականացվող միջոցառումները: Հայտնի է, որ Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման հարցը մշտապես գտնվում է հանրության ուշադրության կենտրոնում, քանի որ դա առավելապես անդրադառնում է երկրի ֆինանսական կայունությանը:
Այս որոշման առանձնահատկությունները
- Հարկային պարտավորությունների գանձման մեխանիզմ: Այս որոշումն ուժի մեջ է մտնում այն դեպքում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները:
- Մասնակից կողմերի սահմանում: Կայացվող որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, որոնք չկան:
- Տվյալների հավաքագրում: Հարկային մարմինն ունի իրավասություն հավաքագրելու տվյալներ և իրականացնել հարկային պարտավորությունների նկատմամբ վերահսկողություն:
Ովքեր են հենց այս որոշման շահառուները
Այս որոշումն ուղղված է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնց կատարման հետ կապված հարցեր կարող են առաջանալ: Ամբողջականությունը տալիս է հատուկ մի շարք անձանց, որոնք կարող են պահանջել որոշման կիրառումը, ներառյալ:
- Հայտարարագրեր չներկայացնող անձինք:
- Հարկային վճարները չկատարած ֆիզիկական անձիք:
- Դիտարկվող ժամանակահատվածում հարկային պարտավորությունները չկատարած անձինք:
Օրինակների վերլուծություն
Պետք է նշել, որ յուրաքանչյուր դեպք յուրահատուկ է և կարող է պահանջել առանձին լուծում: Օրինակ, որոշ անձինք կարող են լինել աղքատության մեջ, ինչը կարող է հանգեցնել հարկային պարտավորությունների կատարումից խուսափելու:
Ժամանակացույցը և նախապատրաստական քայլերը
Այս որոշումը ուժի մեջ է մտնում 2024 թվականի ապրիլի 26-ից, իսկ ֆիզիկական անձանց հարկային պարտավորությունները պետք է կատարվեն համապատասխան ժամկետներում:
- Պարտավորությունների կատարման վերջնաժամկետ: 2024 թվականի մայիսի 31-ը:
- Հարկային մարմնի արձագանքը: Հարկային մարմինը պետք է արձագանքի մինչև 2024 թվականի հունիսի 15-ը:
Դրական օրինակի դերը
Եթե ֆիզիկական անձը կատարի իր պարտավորությունները, նա ազատվում է հնարավոր խնդիրներից: Առաջին հերթին, հարկային մարմինը ունի պարտավորություն տվյալ անձին տեղեկացնել, թե ինչ քայլեր պետք է ձեռնարկվեն:
Ինչպես ներկայացնել որոշումը
Որոշումը կարելի է ներկայացնել մի քանի տարբերակներով՝
- Էլեկտրոնային ներկայացում: Ֆիզիկական անձը կարող է օգտագործել իր անձնական օգտահաշիվը և ներկայացնել որոշումը առցանց:
- Փաստացի ներկայացում: Հարկային մարմնի տեղական գրասենյակների միջոցով:
- Փոստով: Հարկային մարմնում ներկայացնում՝ կազմելով բոլոր անհրաժեշտ փաստաթղթերը:
Դեպքի ուսումնասիրություն
Որոշումը ներկայացնելու ողջ գործընթացը պետք է լինի մանրամասն ու ճիշտ, քանի որ ցանկացած սխալ կարող է հանգեցնել հարկային պարտավորությունների հավելյալ բացակայության:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե որոշումը մերժվի, ֆիզիկական անձը պարտավոր է ստանալ հիմնավորումներ մերժման պատճառների վերաբերյալ:
- Սխալների ուղղում: Հարկային մարմինները պարտավոր են տրամադրել տվյալ անձին, որպեսզի նա ուղղի սխալները և ներկայացնի նոր հայտ:
- Մերժման բողոքարկում: Անձը կարող է բողոքարկել հարկային մարմնի որոշումը՝ ներկայացնելով համապատասխան փաստաթղթեր:
Իրավունքները և պարտականությունները
Հարկային պարտավորությունների կատարման հետ կապված յուրաքանչյուր ֆիզիկական անձ ունի ինչպես իրավունքներ, այնպես էլ պարտականություններ:
- Իրավունքներ՝ տեղեկություններ ստանալու, անհրաժեշտ փաստաթղթեր ներկայացնելու:
- Պարտականություններ՝ իրականացնել հարկային պարտավորությունները ժամանակին:
Ուղորդումներ և անհրաժեշտ հանդեսներ
Ֆիզիկական անձինք, ովքեր ենթարկվում են այս որոշմանը, պետք է ծանոթանան նաև այլ իրավական ակտերին, որոնք կարող են ազդել իրենց պարտավորությունների կատարման վրա:
- ՀՀ հարկային օրենսդրություն: Հարկային համակարգը կազմված է բազմաթիվ օրենքներից, որոնք պետք է հաշվի առնվեն:
- Բարձրագույն դատարանի ենթակայությունը: Անձը կարող է դիմել դատարան՝ եթե իր իրավունքները խախտված են:
Գործընթացի բացահայտում
Մինչդեռ որոշման ամբողջ գործընթացը կարող է թվալ բարդ, կարևոր է հիշել, որ յուրաքանչյուր քայլ պարունակում է հնարավորություններ:
Նախորդ որոշումների ազդեցությունը
Ավելի վաղ կայացված որոշումները կարող են ազդել նոր որոշման կիրառման վրա:
- Գործընթացների համեմատություն: Անցյալ փորձերը կարող են օգտագործվել ընթացիկ գործընթացի զարգացման համար:
- Ելք տարբերակներ: Հնարավոր է, որ արդեն կայացված որոշումները պահանջեն հատուկ ուշադրություն:
Հետագա գործողությունների պլանավորում
Ֆիզիկական անձերից յուրաքանչյուրը պետք է կազմի իր հետագա գործողությունների պլանը՝ հիմնված տվյալ որոշման վրա:
Վերջնական խոսքեր
Ամփոփելով, հարկային պարտավորությունների կատարման գործընթացը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը միայն մեկ քայլ է, բայց այն կարող է ունենալ երկարաժամկետ հետևանքներ:
Պարտավորությունների գանձման գործընթացի իրավական հիմքը
ՊԵԿ իրավաբանական վարչության կողմից ընդունված 430-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հիմնված է ՀՀ հարկային օրենսդրության սկզբունքների վրա։ Այս որոշումը հատուկ պայմաններ է սահմանում, որոնց հիման վրա հարկային պարտավորություններ չկատարած անձանց նկատմամբ կարող են կիրառվել հարկային պարտավորությունների գանձման միջոցներ։ ՊԵԿ-ը, որպես հարկային մարմին, իրավունք ունի իրականացնել հարկային ստուգումներ, հավաքել ապացույցներ և, անհրաժեշտության դեպքում, սկսելու պարտավորությունների գանձման ընթացակարգեր։
Ձեռնարկվող քայլերը ներառում են պարտադիր թվային ստորագրությամբ հաստատված փաստաթղթերի մշակումը, իսկ նրա իրավական հիմքերը կարելի է գտնել ՀՀ վարչական իրավասության օրենսգրքում (HO-139-N)։ Այս գործընթացը պահանջում է նաև, որպեսզի տվյալ անձը տեղեկացված լինի իր պարտավորությունների մասին, ինչպես նաև ենթակա լինի համապատասխան ծանուցումների և տեղեկությունների, որոնք ուղարկվում են պաշտոնական էլեկտրոնային հասցեներին։
Հարկային պարտավորությունների գանձման վարչական փուլերը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի շարք փուլերից, որոնք պահանջում են համակարգված մոտեցում և իրավական կարգապահություն։
Հարկային ստուգում: Առաջին փուլում ՊԵԿ-ը իրականացնում է հարկային ստուգումներ, որպեսզի պարզի, թե արդյոք անձը ունի չկատարված հարկային պարտավորություններ։ Սա ներառում է տվյալների հավաքագրում և վերլուծություն, որոնք կատարվում են հարկային համակարգի միջոցով։
Ծանուցում: Ստուգման արդյունքում, եթե հաստատվում է, որ անձը ունի չկատարված հարկային պարտավորություններ, ՊԵԿ-ը նրան ծանուցում է ուղարկում՝ նշելով պարտավորության չափը, այն ժամկետները, որոնց ընթացքում պարտավորությունը պետք է կատարվի, և հնարավոր հետևանքները, եթե պարտավորությունը չկատարվի։
Գանձման միջոցներ: Եթե անձը չի կատարում իր պարտավորությունները ծանուցումից հետո, ՊԵԿ-ը կարող է անցնել հարկային պարտավորությունների գանձման միջոցների կիրառման՝ ներառյալ հաշվետվությունների պատրաստումը և հարկային պարտավորությունների կատարումն անհատականացման գործիքների միջոցով։
Ակտիվների բռնագրավում: Վերջին փուլում կարող են կիրառվել նաև բռնագրավման միջոցներ, որոնք ենթադրում են ֆիզիկական և իրավաբանական անձանց ակտիվների բռնագրավում՝ պարտավորությունների կատարումն ապահովելու նպատակով։
Այս բոլոր փուլերն իրականացվում են օրենքի շրջանակներում և ենթակա են վերահսկողության, ինչը ապահովում է բոլոր կողմերի իրավական պաշտպանությունը։
Նորարարական տեխնոլոգիաների ներդրումը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ը ակտիվորեն ներդնում է նորարարական տեխնոլոգիաներ, որոնք նպաստում են հարկային պարտավորությունների գանձման գործընթացների բարելավմանը և թափանցիկությանը։ Այս նորարարությունները ներառում են բջջային հավելվածներ, որոնք թույլ են տալիս քաղաքացիներին ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև հեշտացնել վճարումների գործընթացը:
Էլեկտրոնային ծառայություններ: ՊԵԿ-ը առաջարկում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին մուտք գործել իրենց հարկային հաշվետվությունները և վճարումները՝ օգտագործելով իրենց ID քարտերը կամ էլեկտրոնային ստորագրությունները։ Այս ծառայությունները մեծապես կրճատում են ժամանակը և ջանքերը, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարելու գործընթացում։
QR կոդեր: Ընդլայնել է QR կոդերի օգտագործումը, որոնք կցված են հարկային փաստաթղթերին, դարձնելով հնարավոր ստուգել տվյալները և հաստատել փաստաթղթերի օրինականությունը։ Սա նպաստում է ոչ միայն գործընթացի թափանցիկությանը, այլ նաև քաղաքացիների վստահությանը պետական կառույցների նկատմամբ։
Ապահովագրության և տեղեկատվության պահպանություն: Նորարարական տեխնոլոգիաները նաև ապահովում են տվյալների անվտանգությունը՝ թույլ տալով գանձման գործընթացում տեղեկությունների պաշտպանության բարձր մակարդակ։ Այսպիսով, քաղաքացիները կարող են վստահ լինել, որ իրենց անձնական տվյալները և ֆինանսական տեղեկությունները պաշտպանված են։
Նմանատիպ նորարարությունները ոչ միայն դարձնում են գործընթացը ավելի արդյունավետ, այլ նաև նպաստում են քաղաքացիների հայտնվածությունը հարկային պարտավորությունների նկատմամբ և օգնում են նվազեցնել հարկային խուսափման դեպքերը։