Նախաբան. Հարկային պարտավորությունները և դրանց նշանակությունը
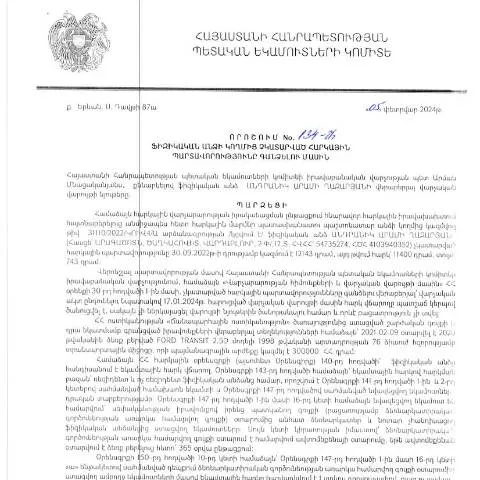
Հայաստանի Հանրապետությունում հարկերի վճարումը հանդիսանում է պետական համակարգի անբաժանելի մասը։ Հարկային պարտավորությունների գանձումը, որն իրականացվում է Կառավարության որոշմամբ, կարևոր դեր ունի պետության ֆինանսական կայունության և տնտեսության առողջացման համար։ 2024 թվականի փետրվարի 5-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է կարգավորումներ, որոնք ուղղված են անհատների հարկային պարտավորությունների իրականացմանը։
Այս որոշման կարգավորումների հիմնահարցերը
Այս որոշումը, որ արժանացել է հանրային ուշադրության, մշակվել է անհրաժեշտության արդյունքում, երբ հարկային պարտավորությունները չեն կատարվում։ Փաստացի, այն նպատակ ունի ապահովել հարկային միջոցների հավաքումը և կանխել հարկերից խուսափելը։ Հանրության համար կարևոր է հասկանալ, թե ինչպես և ում կողմից կարող են իրականացվել հարկային պարտավորությունները, ինչպես նաև ինչ հետևանքներ կարող են առաջանալ դրանց չկատարման դեպքում:
Ի՞նչ է նախատեսվում որոշման շրջանակներում
- Հարկային պարտավորությունների վիճակագրություն. Որոշումն ակնառու է դարձնում հարկային պարտավորությունների կառավարման գործընթացը, որը ներառում է բոլոր հարկային վճարների և նրանց ժամկետների վերահսկողություն:
- Հարկային պարտավորությունների սխեման. Այն հստակեցնում է, թե ինչպես կարելի է ներկայացնել հարկային պարտավորությունները, և ովքեր են պատասխանատու դրանց կատարման համար:
- Հարկային պարտավորությունների իրավական հիմքերը. Որոշումը հիմնված է ՀՀ հարկային օրենսդրության և վարչական ընթացակարգերի վրա:
Ովքեր են հիմնական շահառուները
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք պետք է կատարեն իրենց հարկային պարտավորությունները։ Հատկապես կարևոր է այն անհատների համար, ովքեր արդեն իսկ ունեն ֆինանսական դժվարություններ կամ հակված են հարկային պարտավորությունների չկատարմանը:
Հատուկ դեպքեր
Այս որոշման շրջանակներում օրենսդրությունը նաև նախատեսում է բացառություններ՝ կապված այն անձանց հետ, ովքեր կարող են օգտվել որոշակի արտոնություններից կամ ունեն անհատական հանգամանքներ:
Որոշման կարևորությունը հարկային գործընթացում
Այս որոշումը կարևոր նշանակություն ունի ոչ միայն պետական բյուջեի, այլև քաղաքացիների իրավունքների պաշտպանության առումով։ Այն ապահովում է հարկային պարտավորությունների կատարման վերահսկողություն, օգնում է նվազեցնել հարկային խուսափման դեպքերը և բարձրացնել ֆինանսական անվտանգությունը:
Գրանցման և ներկայացման գործընթացը
Հարկային պարտավորությունների իրականացումը որոշման հիման վրա պետք է տեղի ունենա հետևյալ քայլերով:
- Դիմումի լրացում: Ֆիզիկական անձը պետք է լրացնի համապատասխան դիմումը, որը կարող է բաց թողնել առցանց կամ թղթային տարբերակով:
- Դիմումը ներկայացնել: Դիմումը ներկայացվում է հարկային մարմիններին՝ կամ առցանց կամ անձամբ:
- Ընդունում և վերանայում: Հարկային մարմինը ստուգում է ներկայացված դիմումը և որոշում ընդունում:
Որտեղ և ինչպես ներկայացնել դիմումը
Դիմումը կարող է ներկայացվել հետևյալ միջոցներով:
- Առցանց համակարգեր: Հայտը կարող է ներկայացվել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
- Թղթային ձևով: Դիմումը կարող է ներկայացվել նաև հարկային մարմինների գրասենյակներում:
Ենթադրվող հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա նրան կարող է ենթարկվել վարչական հետապնդման։ Այս քայլին կարող են հետևել ֆինանսական տույժեր կամ այլ իրավական հետևանքներ:
Եվրոպական միության և միջազգային փորձը
Հարկային պարտավորությունների գանձումը և նրանց կատարումը միջազգային մակարդակով տարբեր երկրներում նույնպես բարձրացվում են։ Համաշխարհային փորձը ցույց է տալիս, որ արդյունավետ հարկային համակարգը ապահովում է տնտեսական կայուն զարգացում:
Հարկային պարտավորությունների հետ կապված իրավունքները
Ֆիզիկական անձինք ունեն որոշ իրավունքներ, որոնք կապված են հարկային պարտավորությունների կատարումի գործընթացի հետ:
- Իրավունք ստանալ տեղեկատվություն: Նրանք կարող են դիմել հարկային մարմիններին՝ տեղեկություն ստանալու նպատակով:
- Հարկային վիճակի ստուգում: Անձը իրավունք ունի ստուգել իր հարկային պարտավորությունների կատարման վիճակը:
- Վերաոճական պահանջներ: Անձը կարող է ներկայացնել առարկություններ կամ բողոքներ:
Պետական և մասնավոր ոլորտների համագործակցությունը
Պետական մարմինները և մասնավոր հատվածը պետք է համագործակցեն, որպեսզի ապահովեն հարկային պարտավորությունների արդյունավետ կատարումը:
«Միասին կարող ենք ստեղծել հարկային մշակույթ, որտեղ յուրաքանչյուր քաղաքացի պատասխանատու կլինի իր պարտավորությունների առջև»
Հարկային պարտավորությունների պահպանման օրենսդրական փոփոխություններ
2024 թվականին նախատեսվում են օրենսդրական փոփոխություններ, որոնք ուղղված են հարկային պարտավորությունների ավելի արդյունավետ գանձմանը և վերահսկողությանը։ Այս փոփոխությունների շրջանակներում հնարավոր կլինի նաև բարելավել հարկային համակարգը:
Ավարտական նկատառում
Այս որոշման շրջանակներում իրականացվող գործողությունները կարևոր են ինչպես պետության ֆինանսական կայունության, այնպես էլ քաղաքացիների իրավունքների պաշտպանության համար։ Ուստի հարկային պարտավորությունները լիովին կատարելու գործընթացը պետք է լինի հանրության ուշադրության կենտրոնում:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 134-Ա որոշումն արդիականացնում է հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից: Այդ գործընթացի շրջանակներում իրավաբանական վարչությունը նախատեսում է մի շարք քայլեր, որոնք ապահովում են պարտավորությունների կատարումը:
Նախ, հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկ վճարողի նկատմամբ ծանուցում ուղարկելով, որը պարունակում է պարտավորությունների գումարը, վճարման վերջնաժամկետը և անհրաժեշտ տեղեկությունները: Հարկ վճարողը պարտավոր է վճարումն իրականացնել ծանուցման մեջ նշված ժամկետում: Եթե պարտավորությունները չեն կատարվում, ապա իրավաբանական վարչությունը կարող է նախաձեռնել հարկային պահանջ:
Այն դեպքում, երբ հարկ վճարողը շարունակում է չկատարել պարտավորությունները, վարչությունը իրավունք ունի դիմել դատարան՝ հարկային պարտավորությունները ստիպողական կերպով գանձելու համար: Այս գործընթացը ենթադրում է անհրաժեշտ փաստաթղթերի ներկայացում, ինչպես նաև վճարման ժամկետի անցկացման փաստի ապացույց:
Խախտումների ուսումնասիրություն և հետագա քայլեր
Այս որոշման շրջանակներում նախատեսվում են նաև հարկային շուկայի ուսումնասիրություններ, որոնք ուղղված են իրավաբանական անձանց և ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարելու գործընթացի արդյունավետության բարձրացմանը: Ուսումնասիրությունները ենթադրում են համապարփակ վերլուծություն՝ հարկային համակարգում առկա խախտումների և դրանց պատճառների վերաբերյալ:
Ինչպես կազմակերպել ուսումնասիրությունները, այնպես էլ դրանց արդյունքները հաստատում են վարչության կողմից ձեռնարկվող քայլերը: Օրինակ, եթե ուսումնասիրությունները ցույց են տալիս, որ հարկ վճարողները հաճախ չեն կատարում պարտավորությունները ոչ թե ժառանգություն կամ անգիտություն, այլ սպառողական վարկերի մեծացման պատճառով, ապա վարչությունը կարող է առաջարկել նոր մոտեցումներ՝ հարկային կրթական ծրագրեր չծրագրելու համար:
Հարկային համակարգում տեխնոլոգիական նորարարությունները
Արդյունավետ հարկային կառավարման համար, ՀՀ ՊԵԿ իրավաբանական վարչությունը մշտապես բարելավում է իր տեխնոլոգիական հնարավորությունները: Տեխնոլոգիական նորարարությունները, որոնք ներառված են 134-Ա որոշման կատարման շրջանակներում, նպաստում են հարկային պարտավորությունների գանձման գործընթացի ավտոմատացմանն ու թափանցիկության բարձրացմանը:
Հարկային պարտավորությունների կատարումը կարող է իրականացվել էլեկտրոնային ստորագրությամբ հաստատված հայտերի միջոցով, ինչն ապահովում է ավելի արագ և արդյունավետ աշխատանքային գործընթաց: Կառավարությունը զարգացնում է նաև էլեկտրոնային համակարգեր, որոնք հնարավորություն են տալիս հարկ վճարողներին հեշտությամբ ստանալ իրենց հարկային պարտավորությունների վերաբերյալ տեղեկատվություն՝ օգտագործելով իրենց անձնագրերը և անհատական հաշվեկշիռները:
Այս տեխնոլոգիական նորարարությունները օգնում են նաև վերահսկել հարկային պարտավորությունների կատարումը և խուսափել հնացած, ձեռքով իրականացվող գործընթացներից, որոնք ծախսատար են և ժամանակատար: