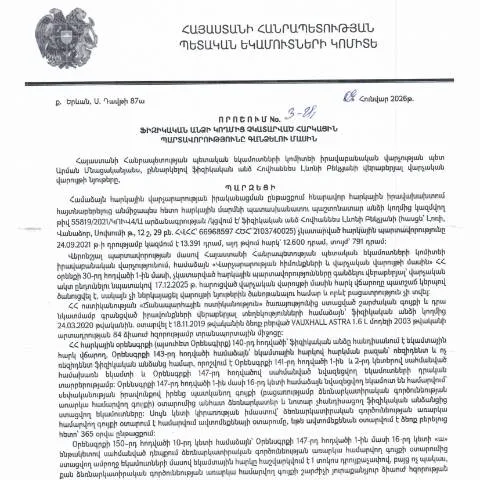
ՊԵԿ-ի որոշման մանրամասները և դրա ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2026 թվականի հունվարի 9-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 3-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը ունի լայն ազդեցություն ինչպես քաղաքացիների, այնպես էլ տնտեսվարողների համար:
Այս որոշումը, առաջին հերթին, նպատակ ունի բարձրացնել հարկային զինվորականության արդյունավետությունը: Դրա հիման վրա, հարկային մարմինները կարող են ավելի հեշտությամբ և արագ կերպով իրականացնելու հարկային պարտավորությունների ստուգումները և պարտավորությունների կատարումը:
Որոշման միջով, նշվում են այն դեպքերը, երբ ֆիզիկական անձիք պարտավոր են կատարել իրենց հարկային պարտավորությունները, դրանք կարող են լինել ժամկետանց պարտավորություններ, ինչպիսիք են եկամտային հարկը, սոցիալական վճարները և այլն:
Ավելին, որոշման համաձայն, նախատեսվում են նաև պատժամիջոցներ, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարող անձանց նկատմամբ: Այդ պատժամիջոցները կարող են ընդգրկել տուգանքներ և այլ ֆինանսական պատասխանատուություններ:
Ելքի և վիճարկման գործընթացները
Այս որոշումն ունի նաև վիճարկման ընթացակարգեր, որոնք կարևոր են քաղաքացիների իրավունքների պաշտպանման համար: Ամբողջական տեղեկություններ տրամադրվում են ՊԵԿ պաշտոնական կայքում, որտեղ քաղաքացիները կարող են ծանոթանալ իրենց իրավունքներին և պարտականություններին:
Ենթադրվում է, որ քաղաքացիները, ովքեր չեն համաձայնում որոշման պայմաններին, կարող են դիմել վարչական դատարան՝ վիճարկելու որոշումը: Վիճարկման գործընթացը ենթադրում է որոշակի փաստաթղթերի ներկայացում, որոնք պետք է համապատասխանեն վարույթի կանոններին:
Վիճարկման հաջողության հավանականությունը մեծացնում է փաստաթղթերի ճշտությունը և լիակատարությունը, ինչպես նաև հարկային մարմինների կողմից ներկայացված փաստերի վերլուծությունը:
Հարկային պարտավորությունների գործարկման մեխանիզմները
Ավելին, հարկային պարտավորությունների գործարկման մեխանիզմները բավականին կարևոր են այս որոշման շրջանակներում: ՊԵԿ-ը, որպես հարկային կազմակերպություն, ունի մի շարք գործիքներ և մեթոդներ, որոնք նախատեսված են հարկային պարտավորությունների կատարումը խթանելու համար:
Տվյալ մեխանիզմները ներառում են հարկային հայտարարությունների էլեկտրոնային համակարգի կիրառումը, որի միջոցով քաղաքացիները կարող են դիմել հարկային մարմիններին և կատարել իրենց պարտավորությունները օնլայն:
Այս համակարգի միջոցով տվյալները ստուգվում են ավտոմատ կերպով, ինչը հնարավորություն է տալիս նվազեցնել մարդկային սխալները և արագացնել ընթացակարգերը: Հարկային մարմինների կողմից իրականացվող ստուգումների և վերահսկումների մեթոդաբանությունը նույնպես կարևոր է այս գործընթացում:
Շատ կարևոր է, որ քաղաքացիները, ովքեր ունեն դժվարություններ հարկային պարտավորությունների կատարելու հարցում, կարող են դիմել ՊԵԿ-ին և ստանալ անհրաժեշտ խորհրդատվություն կամ աջակցություն: Այդպիսի աջակցությունը կարող է ներառել ներգրավված ծառայությունների ցուցակը, ինչպես նաև ֆինանսական օգնություն, եթե դա անհրաժեշտ է: