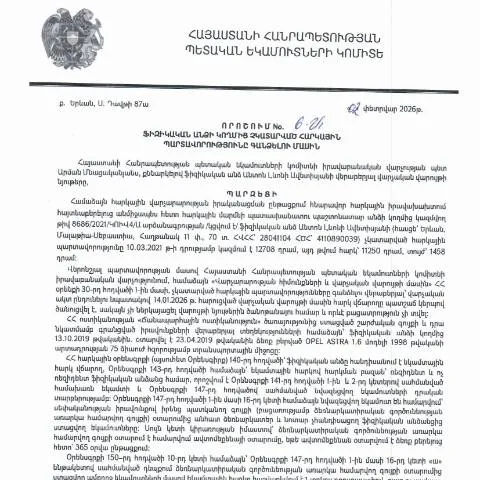
Հարկային պարտավորությունների գանձման 6-Ա որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 2026 թվականի 02 Փետրվարի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 6-Ա որոշումն ունի կարևոր դեր հասարակության և պետության ֆինանսական առողջության պահպանման գործում: Այն նախատեսում է հարկային պարտավորությունների կատարումը, որը կարևոր է պետության եկամուտների ապահովման համար:
Ովքեր են ներկայացնում և ինչու
Այս փաստաթղթն առաջին հերթին ներկայացնում են ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Նրանք կարող են դիմել դրան, եթե տեսնում են, որ իրենց պարտավորությունները չեն կատարվում կամ չեն հաշվարկվում ճիշտ:
Հարկային պարտավորությունների բացակայության դեպքերը
- Հարկային պարտավորությունների ժամանակին չկատարման դեպքում
- Նույնական պարտավորությունների կրկնվող բաց թողումը
- Անհանդեսատրելի պատճառներ, ինչպիսիք են ֆինանսական դժվարությունները
Ֆորմայի կառուցվածքը՝ ինչ է անհրաժեշտ լրացնել
Այդ նյութի լրացման համար, կարևոր է ուշադրություն դարձնել յուրաքանչյուր դաշտին: Ստորև ներկայացված են ֆորմայի հիմնական կետերը:
| Դաշտի անվանում | Նկարագրություն | Նկարագրություն |
|---|---|---|
| Հարկային պարտավորության տեսակ | Նշեք, թե որ հարկային պարտավորություն է բացակայում | Օրինակ՝ եկամտային հարկ, ԱԱՀ |
| Թվին / ամսաթիվ | Ներկայացրեք համապատասխան ամսաթիվները | Գործողության ամսաթիվը |
| Գումարի չափը | Միկրոտարածաշրջանում պարտքի չափը | Նշեք գումարը |
Հետագա քայլերը՝ ինչ անել խափանումների դեպքում
Եթե ձեր դիմումը մերժվել է, կամ խափանման դեպքում, պետք է նախնական քայլեր ձեռնարկեք:
- Վերանայեք ձեր ներկայացրած փաստաթղթերը՝ գտնելու համար հնարավոր սխալներ
- Դիմեք իրավաբանին, եթե դուք զգում եք, որ ձեր հարցը բարդ է
- Կրկնակի սակարկություն՝ հետագայում վերականգնել իրավուքները
Դիմելու եղանակները՝ թղթային կամ էլեկտրոնային
Դիմելու համար կան մի քանի տարբերակներ, որոնք տարբերակում են իրենց արագությամբ և արդյունավետությամբ:
- Էլեկտրոնային դիմում՝ www.src.am կայքում
- Թղթային դիմում՝ հարկային մարմինների գրասենյակներ
- Հեռախոսային կապ՝ տեղեկությունների ստացման համար
Այս որոշման նշանակությունը և դրա ազդեցությունը
Մինչդեռ այս փաստաթուղթը նպատակ ունի հարկային պարտավորությունների կատարման վերահսկողության ապահովմանը, այն նաև պատասխանատվություն է բերում անհատների և կազմակերպությունների համար:
Հետագայում, պետական համակարգը կարող է մի շարք միջոցառումներ ձեռնարկել, հայեցակարգային փոփոխություններ ընդունելու միջոցով:
Սահմանափակումներ և բացառություններ
Որոշ դեպքերում, որոշակի անձինք կարող են ունենալ սահմանափակումներ՝ պայմանավորված ֆինանսական, իրավաբանական կամ այլ հանգամանքներով:
- Նախկինում խնդիրներ ունեցած ֆիզիկական անձինք
- Այլ պետություններում բնակվող անձինք
- Մանիպուլյացիաների ենթարկված գործարքներ
Ստորագրման և հաստատման կարևորությունը
Փաստաթուղթը պետք է ստանա համապատասխան ստորագրված փաստաթուղթ՝ կառավարության կողմից, որպեսզի այն ունենա իրավաբանական ուժ:
Այս գործընթացի ընթացքում, Ձեր փաստաթուղթը պետք է համապատասխանի բոլոր պահանջներին:
Նպատակային և գործնական նշանակություն
Այս մակարդակում, կարևոր է, որ ունակ լինենք ճիշտ գնահատել և պաշտպանել մեր իրավունքները, ինչը կարող է բարդացնել իրավական գործընթացներով:
Առաջարկվում է այս կարգաքանակի ներգրավվածությունը՝ որպեսզի հնարավորություն ընձեռնվի բոլոր կողմերին հասցեագրելու իրենց խնդիրները:
Դիմումի գործընթաց և պահանջներ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու համար անհրաժեշտ է հետևել ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված գործընթացին: Դիմումն իրականացվում է առցանց համակարգի միջոցով, որտեղ հարկատուն պետք է ունենա անձնական թիվ և էլեկտրոնային ստորագրություն՝ նույնականացման համար:
Առաջին հերթին, հարկատուն պետք է լրացնի «Չկատարված հարկային պարտավորությունների մասին» կարգի դիմումը (Դիմում N 6-Ա), որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումը պետք է ներկայացվի վերահսկողության մարմնին ոչ ուշ, քան 30 օր ժամկետում՝ համապատասխան որոշման հրապարակումից:
Ավելին, հարկատուն պետք է պատրաստիSupporting documents, որոնք կարող են ներառել՝ հարկային հաշվետվություններ, ապացույցներ վճարման մեծության մասին և այլ ֆինանսական տվյալներ, որոնք կարող են անհրաժեշտ լինել խնդրի լուծման համար:
Դիմումը պետք է առանձին ներկայացվի յուրաքանչյուր հարկային պարտավորության համար, եթե դրանք տարբեր ժամանակահատվածների կամ հաշիվների հետ կապված են:
Հարկային պարտավորությունների բողոքարկման գործընթաց
Հարկային պարտավորությունների գանձման որոշման դեմ կարելի է բողոքարկել՝ հետևելով ՀՀ վարչական կարգավորման օրենսդրությանը: Բողոքը պետք է ներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ համապատասխան հիմքերով, որտեղ հարկատուն պետք է պարզաբաննի իր դիրքորոշումը և ներկայացնի հիմքերին համապատասխան փաստաթղթերը:
Բողոքի ներկայացման վերջնաժամկետը 10 օր է, և այն կարող է իրականացվել ինչպես առցանց, այնպես էլ գրավոր տեսքով: Կարևոր է նշել, որ բողոքի քննարկման ընթացքում հարկատուն պետք է ապահովի, որ բոլոր անհրաժեշտ փաստաթղթերը և ապացույցները ներկայացված լինեն, որպեսզի գործընթացը չերկարաձգվի:
Եթե բողոքը մերժվի, հարկատուն ունի իրավունք դիմել դատարան՝ տվյալ որոշման դեմ: Դատական կարգով բողոքարկման գործընթացն իրականացվում է համապատասխան դատարանում, որտեղ հարկատուն կարող է ներկայացնել իր փաստարկները և ապացույցները:
Հարկային պարտավորությունների ազդեցությունը ֆինանսական վիճակի վրա
Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են զգալիորեն ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա: Չկատարված հարկերի պատճառով կարող են առաջանալ տուգանքներ և տոկոսներ, որոնք ավելացնում են պարտավորությունների ընդհանուր բեռը:
Ֆինանսական խնդիրների խուսափելու համար հարկատուն պետք է ուշագրավ ուշադրություն դարձնի իր հարկային պարտավորություններին և ժամանակին կատարի վճարումները: Նույնիսկ եթե հարկային պարտավորություններ կան, օրենքը թույլ է տալիս որոշակի պայմաններում ներկայացնել հարկային արձակուրդի հայտ, որի միջոցով հնարավոր է նվազեցնել տուգանքների և տոկոսների պահանջը:
Հարկային պարտավորությունների ժամանակին կատարումը օգնում է պահպանել լավ ֆինանսական վարկանիշ և նվազեցնել խոչընդոտների հնարավորությունը ապագայում՝ ֆինանսական հաստատությունների կողմից: