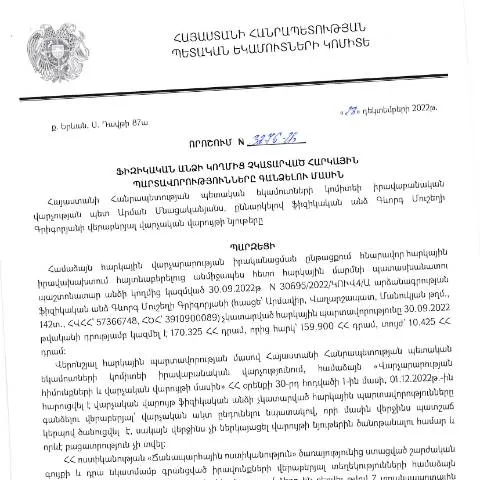
Ազգային հարկային պարտավորությունների կատարման գործընթացը
2022 թվականի դեկտեմբերի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3276-Ա որոշումը, որը կարևոր նշանակություն ունի այն ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել սահմանված ժամկետում:
Այս որոշումը նպատակ ունի կարգավորել հարկերի հավաքման գործընթացը, ապահովել հարկային օրենսդրության կատարումը, ինչպես նաև պաշտպանել պետության տնտեսական շահերը:
Ովքեր են պարտավորությունները կրող անձինք
Հարկային պարտավորություններ կրող ֆիզիկական անձինք կարող են լինել տարբեր սոցիալական կարգավիճակով անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Սեփականատերերը, ովքեր չեն ներկայացրել հարկային հաշվետվությունները:
- Այդ թվում նաև քաղաքացիներ, որոնց նկատմամբ կիրառվել են վարչական պատասխանատվություններ:
Որպեսզի ճշտել Ձեր հարկային պարտավորությունները, խորհուրդ է տրվում ստուգել ՀՀ ՊԵԿ պաշտոնական կայքում առկա տվյալները:
Ֆորմայի կառուցվածքը և լրացման առանձնահատկությունները
Ֆորմայի լրացումը, որը նախատեսված է հարկային պարտավորությունների կատարման համար, բաղկացած է մի շարք բաժիններից, որոնք անհրաժեշտ են ճիշտ տեղեկատվություն տրամադրելու համար:
Անձնական տվյալներ
Առաջին բաժնում պետք է լրացվեն Ձեր անձնական տվյալները, ինչպիսիք են՝ անունը, ազգանունը, ծննդյան ամսաթիվը և անձնագրի համարը:
- Խորհուրդ է տրվում ստուգել տվյալների ճիշտությունը, քանի որ սխալները կարող են հանգեցնել վարչական խնդիրների:
Հարկային պարտավորությունների հասկացողությունը
Երկրորդ բաժնում անհրաժեշտ է նշել այն հարկերի տեսակները, որոնք չեն կատարվել, և պատճառները դրանց չկատարման:
- Հարկային պարտավորությունների թվարկումը պետք է լինի ամենակոնկրետ:
- Որպես օրինակ, նշեք եկամտային հարկ, գույքի հարկ և այլն:
Գրավոր ապացույցների ներկայացումը
Նշված հայտարարությունների հետ միասին անհրաժեշտ է ներկայացնել գրավոր ապացույցներ, որոնք կարող են հաստատել Ձեր հայտարարությունները:
- Բանկային հաշվի հայտեր:
- Հարկային հաշվետվություններ:
Այս ապացույցները կարող են օգնել գերատեսչություններին ավելի լավ հասկանալ իրավիճակը և որոշում կայացնել:
Հարկային պարտավորությունների վճարման ընթացակարգերը
Հարկային պարտավորությունների վճարումը կարող է իրականացվել տարբեր եղանակներով:
- Ինտերնետային ծառայությունների միջոցով՝ օգտագործելով Ձեր էլեկտրոնային ստորագրությունը:
- Հաշվեհարդարային բանկային փոխանցման միջոցով:
- Նախատեսված ժամանակաշրջանների ընթացքում անձամբ ՊԵԿ գրասենյակներում:
Վճարման ժամկետները
Երբ խոսքը վերաբերում է վճարման ժամկետներին, ապա դրանք հաճախ փոփոխվում են քաղաքականության կամ օրենսդրական փոփոխությունների հիման վրա:
Այսպիսով, հարկային պարտավորությունները պետք է կատարվեն մինչև սահմանված վերջնաժամկետները, որը կարող է տարբերվել ըստ պարտավորությունների տեսակի:
Դիմումի ներկայացման գործընթացը
Դիմումները կարող են ներկայացվել երեք հիմնական եղանակներով՝
- Ինտերնետային հարթակներում:
- Անձամբ ՊԵԿ գրասենյակներում:
- Փոստով, այն դեպքում, երբ այլընտրանք չկա:
Ելնելով նշված տարբերակներից, հարկավոր է ընտրել ամենահարմար եղանակը:
Դիմումների կարգը և պատասխանները
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ունեն որոշակի ժամկետ, որտեղի ընթացքում պետք է տրամադրեն պատասխան:
- Հանրային հաշվետվությունը կներկայացվի առնվազն 30 աշխատանքային օրվա ընթացքում:
- Եթե պատասխան չի տրվի նշված ժամկետում, դա կարող է դիտվել որպես դրական պատասխան:
Փոփոխությունների հնարավորությունները և հետևանքները
Եթե մինչ դիմումը ներկայացնելը, վնասվածքային կամ այլ հանգամանքներ տեղի են ունեցել, անհրաժեշտ է դրանք փաստացի հիմքերով ապացուցել:
Հարկային մարմինները կարող են պահանջել լրացուցիչ տեղեկություններ կամ ապացույցներ, ուստի անհրաժեշտ է լինում ապահովել դրանց տրամադրումը:
Ի վերջո՝ հարկային պարտավորությունների մարվումը
Հարկային պարտավորությունների մարվելուց հետո, անձը կարող է ստանալ փաստաթուղթ, որը կհաստատի, որ պարտավորությունները կատարվել են:
Այս փաստաթուղթը կարևոր է ապագա հնարավոր հարկային տարբեր հարցերում:
Այն կարող է անհրաժեշտ լինել նաև իրավաբանական կամ ֆինանսական գործերում:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 28.12.2022-ի թիվ 3276-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր դեր է խաղում հարկային կարգավորումների համակարգում։ Այս որոշման նպատակն է պարզել և կարգավորել այն գործընթացները, որոնք պետք է իրականացվեն հարկային պարտավորությունների գանձման ժամանակ, այդ թվում՝ պարտադիր քայլերի նշանակությունը և սպառման ժամկետները։
Այս գործընթացի շրջանակներում հարկատուները, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ենթարկվում են հատուկ ընթացակարգերի։ Առաջին քայլն այն է, որ հարկային մարմինը պետք է կատարի պարտական հարկատուի վերաբերյալ մանրամասն ուսումնասիրություն՝ պարզելու, թե արդյոք դրանք իսկապես չունեն ֆինանսական միջոցներ իրենց պարտավորությունները կատարելու համար։
Հարկային մարմինը նաև պետք է տեղեկացնի հարկատուին իր պարտավորությունների մասին, որպեսզի այդ անձը կարողանա կատարել համապատասխան վճարումներ։ Եթե հարկատուն չկատարի իր պարտավորությունները, ապա կարող են կիրառվել ստիպողական միջոցներ, որոնք նախատեսված են ՀՀ վարչական օրենսդրությամբ։
Հարկային պարտավորությունների կատարումից խուսափելու հետևանքները
Ըստ ՀՀ ՊԵԿ կողմից հրապարակված տվյալների, հարկային պարտավորությունների կատարումից խուսափելը կարող է ունենալ բազմաթիվ բացասական հետևանքներ, ինչպես իրավաբանական, այնպես էլ ֆինանսական տեսանկյունից։ Արդյունքում, հարկատուն կարող է դառնալ ընթացակարգերի ենթակա, որոնք կարող են հանգեցնել ժառանգության և ունեցվածքի բռնագանձմանը։
Մի կողմից, հարկատուն կարող է ստանալ որոշակի լրացուցիչ վճարներ, որոնք ենթադրում են տույժեր և վարչական տուգանքներ։ Այսպիսով, հարկատուն պետք է ուշադիր լինի իր հարկային պարտավորությունների կատարմանը, որպեսզի խուսափի այդպիսի իրավիճակներից։ Երկրորդ կողմից, հարկային մարմինը կարող է նաև սկսել դատական գործընթացներ համապատասխան մարմինների միջոցով, ինչը կարող է հանգեցնել լրացուցիչ ծախսերի և ժամանակի կորուստի։
Հարկային պարտավորությունների կատարումն այլևս միանշանակ չէ, քանի որ հարկային մարմինները ճշտորեն հետևում են յուրաքանչյուր վճարման կարգին և ժամանակին։ Անհրաժեշտ է, որպեսզի հարկատուները միշտ լինեն տեղեկացված իրենց պարտավորությունների վերաբերյալ։
Հարկային պարտավորությունների գանձման համար նախատեսված մեթոդներ
ՀՀ ՊԵԿ-ի կողմից առաջարկվող հարկային պարտավորությունների գանձման տարբեր մեթոդները կարող են ընդգրկել մի շարք տարբերակներ, որոնք կախված են պարտավորությունների չափից և հարկատուի իրավիճակից։ Առաջին մեթոդը կամավոր վճարումն է, որտեղ հարկատուն կարող է ինքնուրույն կատարել իր պարտավորությունները՝ խուսափելով լրացուցիչ տույժերից։
Եթե հարկատուն չի կատարում իր պարտավորությունները կամ չի արձագանքում հարկային մարմնի հաղորդագրություններին, ապա կիրառվում են ավելի շարժուն մեթոդներ, ինչպիսիք են պարտավորությունների բռնագանձումը՝ ֆինանսական հաշվեհամարների և ունեցվածքի բեռնում։ Այս մեթոդները ենթադրում են ընթացակարգային պատասխանատվություն, որը կարող է հանգեցնել դեռ ավելի կոշտ միջոցների կիրառմանը։
Ինչպես նշվում է թիվ 3276-Ա որոշման մեջ, հարկային մարմինները պետք է վստահեն իրենց գործողությունները՝ առկա օրենսդրության շրջանակներում, որպեսզի ապահովեն արդար և հավասար իրավաբանական միջավայր բոլոր հարկատուների համար։ Արդյունքում, հարկային պարտավորությունները կատարելու գործընթացը պետք է լինի բաց և թափանցիկ, որպեսզի հարկատուները կարողանան ճիշտ գնահատել իրենց պարտականությունները և անհրաժեշտության դեպքում դիմել մասնագիտական խորհուրդների։