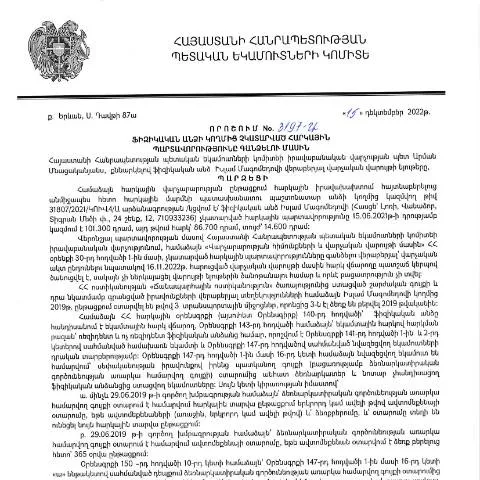
Հարկային պարտավորությունների գանձման գործընթացը՝ ՀՀ ՊԵԿ իրավաբանական վարչության որոշման միջոցով
Խոսելու համար հարկային պարտավորությունների գանձման մասին, հարկավոր է իմանալ, թե ինչպես է ձևավորվում և իրականանում այս գործընթացը, և ինչպիսի դեր է խաղում ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված Ն3197 որոշումը:
Դիմորդը, ով պարտքեր ունի հարկային մարմնին, պարտավոր է հետևել օրենսդրական կարգով սահմանված գործընթացին, որը կարող է լինել բարդ և պահանջել զգալի ժամանակ և ռեսուրսներ:
Ն3197 որոշման նշանակությունը և դրա ստացման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից տարածված 15.12.2022 թվականը, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3197-Ա որոշումը, հանդիսանում է օրենքի մի մասը, որը սահմանում է հարկային պարտավորությունների գանձման կանոնները:
Այս որոշումը նախատեսում է, որ հարկային պարտավորություններ ունեցող ֆիզիկական անձինք պետք է ներկայացնեն փաստաթղթեր, որոնք ապացուցում են իրենց ֆինանսական վիճակը:
Ո kdo՞ է իրավունք ունենալու ներկայացնել դիմում
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ
- Ծառայողներ, իրավաբանական ներկայացուցիչներ, ովքեր զբաղվում են նրանց շահերի պաշտպանությամբ
- Բոլոր նրանք, ովքեր կարող են ապացուցել իրենց ֆինանսական անհնարինությունը
Դիմելու համար անհրաժեշտ փաստաթղթերի պատրաստումը
Շատ կարևոր է նախքան դիմումը լրացնելը, պատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
| Պահանջվող փաստաթուղթ | Նշում |
|---|---|
| Հարկային հաշվետվություն | Մենք պետք է ներկայացնենք վերջին մեկ տարվա հարկային հաշվետվությունը |
| Ֆինանսական վիճակի վկայագիր | Այս փաստաթուղթը պետք է հավաստիացված լինի բանկից կամ ֆինանսական կազմակերպությունից |
| Ինքնաբացատրական նամակ | Պետք է համապատասխանաբար նկարագրել իրավիճակը |
Ինչպե՞ս լրացնել և ներկայացնել դիմումը
Դիմումը կարող է լրացվել ինչպես էլեկտրոնային, այնպես էլ գտնվելու վայրով (՝ անձամբ)՝ կախված դիմողի նախընտրությունից:
Դիմումի լրացման գործընթացում, կարևոր է պահպանել հետևյալ քայլերը:
- Լրացնել դիմումի ձևը (միացրեք համապատասխան հայտը)
- Դիմումը ստորագրել էլեկտրոնային ստորագրությամբ (եթե կիրառվում է)
- Ներկայացնել բոլոր փաստաթղթերը, որոնք անհրաժեշտ են
- Ստանալ հաստատումը, որ դիմումը ընդունվել է
Ընդունման գործընթաց և վարչական մարմնի առջև հետագա քայլերը
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ իրավաբանական վարչությունը սկսել է ստուգել ներկայացված տեղեկությունները:
Որոշման կայացման ժամանակ, կարող են պահանջվել լրացուցիչ փաստաթղթեր կամ պարզաբանումներ:
Դիմորդները կարող են հետևել իրենց դիմումի ընթացքին էլեկտրոնային համակարգի միջոցով:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, դիմորդը կարող է նշել մերժման պատճառները:
- Որպեսզի դիմողը կարողանա շտկել բացթողումները կամ արատները՝ դիմելով համապատասխան փաստաթղթերով:
- Նույնը վերաբերում է նաև փաստաթղթերի բովանդակության կամ ձևաչափի խնդիրներին:
Դիմումի հետագա նախագծեր և վարչական առաջնորդություն
Հարկային պարտավորությունների գանձման գործընթացը չի սահմանափակվում միայն դիմումներ ներկայացնելու պրոցեսով:
Դիմորդները կարող են նաև ստանալ կիսակառուցված աջակցություն, որը կօգնի հասկանալ, թե ինչպես առավելագույնս արդյունավետ կերպով հետեւել ընթացքին:
Ի՞նչ տեղեկություններ կարելի է ստանալ գրասենյակում
- Հարկային պարտավորությունների վերաբերյալ պատմական տվյալներ
- Դիմումների քննարկման ընթացիկ վիճակ
- Ակտիվ կոմունիկացիոն ուղիներ փաստաթղթերի փոխանցման համար
Ավարտական գործընթաց և օրենսդրական կարգավորումներ
Ավարտելով բոլոր պահանջված քայլերը, հարկային մարմինն ունի 30 օրյա ժամկետ՝ որոշում կայացնելու համար:
Վերջնական որոշումները հրապարակվում են հանրային կայքում:
Դիմորդները կարող են օգտվել էլեկտրոնային համակարգից՝ ստանալու իրենց դիմումի վերաբերյալ տեղեկություններ:
Առանձնահատուկ դեպքեր և բացառություններ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 15.12.2022 թվականի որոշումը, որը վերաբերում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3197-Ա, նախատեսում է անհատների հարկային պարտավորությունների գանձման գործընթացը։ Սակայն որոշակի դեպքերում կարող են լինել բացառություններ, որոնք կարևոր են հարկատուների համար:
Օրինակ, եթե ֆիզիկական անձը ապացուցի, որ հարկային պարտավորությունները չկատարելու պատճառները կապված են ուժ majeur-ի կամ այլ պայմանների հետ, ապա նա կարող է դիմել հարկային մարմիններին՝ հայտ ներկայացնելով բացառություն հաստատելու համար: Այս գործընթացը ենթադրում է անհրաժեշտ փաստաթղթերի տրամադրում, ինչպիսիք են հիվանդության պայմանագիր կամ այլ վկայականներ:
Հարկ важно отметить, որ նման դիմումները պետք է ներկայացվեն՝ չանցնելով 30 օրվա սահմանը տվյալ որոշման հասարակական հանրային տարածման օրվանից, ի թիվս այլ պայմանների: Այդ պատճառով հարկատուները պետք է ակտիվորեն հետևեն իրենց հարկային պարտավորություններին և, անհրաժեշտության դեպքում, անմիջապես տեղեկացնեն հարկային մարմիններին իրենց իրավիճակի մասին:
Հարկային պարտավորությունների վերադարձի գործընթացը
Որպեսզի հարկատուները կարողանան պաշտպանել իրենց իրավունքները, նրանք պետք է իմանան, թե ինչպես ստանալ իրենց հարկային պարտավորությունների վերադարձը, եթե դրանք չնայած որոշմանը միևնույնը հատկացվել են: Վերադարձի գործընթացը սկսվում է դիմում ներկայացնելով ՀՀ ՊԵԿ՝ նշված որոշման հիման վրա:
Դիմումը պետք է պարունակի հետևյալ տեղեկությունները՝ անձի անունը, ազգանունը, պետական ռեգիստրի համարը, ինչպես նաև մանրամասներ՝ կապված հարկային պարտավորությունների հետ: Այն պետք է ներկայացվի 30 օրվա ընթացքում որոշման ընդունումից հետո:
Այս գործընթացը կարող է ներառել նաև հարկային մարմինների հետ մշտական հաղորդակցություն և անհրաժեշտ փաստաթղթերի տրամադրում, որոնք ապացուցում են վերադարձի պահանջը: Հարկատուներին խորհուրդ է տրվում օգտագործել էլեկտրոնային ծառայությունները՝ ID քարտերով կամ էլեկտրոնային ստորագրությամբ, որպեսզի արագ և արդյունավետ կերպով լուծեն իրենց խնդիրները:
Մանրամասներ հարկային պարտավորությունների կատարելու վերաբերյալ
ՀՀ ՊԵԿ-ում հրապարակված որոշումը կարևոր է նաև այն առումով, որ հարկատուները պետք է տեղեկացված լինեն իրենց հարկային պարտավորություններին և դրանց կատարելու ժամկետներին: Այդ հարկային պարտավորությունները կարող են լինել տարբեր ձևաչափերով, ներառյալ եկամտային հարկ, գույքահարկ և այլն:
Եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները ժամկետում, ապա նրան կարող է կիրառվել տուգանք կամ այլ պատիժներ: Համաձայն ՀՀ վարչական իրավունքի, հարկատուն ունի իրավունք մասնակցել իր հարկային պարտավորությունների քննարկմանը և պաշտպանել իր իրավունքը:
Ամենը հաշվի առնելով՝ հարկատուները պետք է ուշադրություն դարձնեն իրենց պարտավորությունների կատարելու ժամկետներին, որպեսզի խուսափեն հնարավոր տուգանքներից և ֆինանսական կորուստներից: