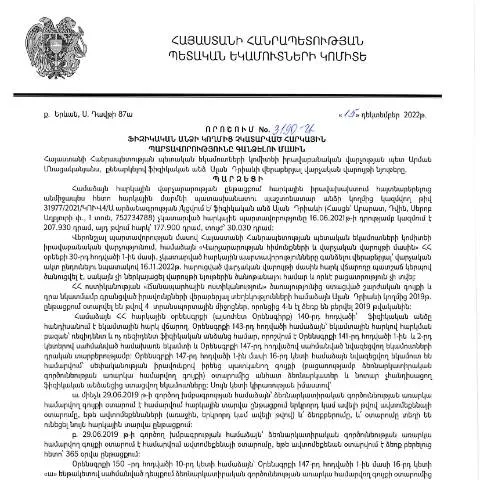
Որոշման պատմություն և կարգավորում
Հայաստանի Հանրապետության կառավարությունը 2022 թվականի դեկտեմբերի 15-ին ընդունեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3190-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի փետրվարի 7-ին։ Այս որոշումը նպաստում է հարկային պարտավորությունների կատարմանը և նպատակ ունի կանխել հարկային խախտումների աճը։ Այն հանդիսանում է անհրաժեշտ իրավական զենք ֆինանսական վերահսկողության համակարգում, ինչը հատկապես կարևոր է տնտեսության կայուն զարգացման համար։
Որոշման տեխնիկական կողմը՝ ձևի կառուցվածքը
Այս որոշման շրջանակներում ձևը, որը պետք է լրացվի, նախատեսում է մի շարք տեղեկություններ, որոնք պետք է տրամադրվեն հարկ վճարողի կողմից։ Դրանք ներառում են հետևյալը՝
- Անուն, ազգանուն, հայրկական անուն
- ՀՀ քաղաքացիության կամ օտարերկրյա անձի հիմնարար տվյալներ
- Հարկային պարտավորությունների տեսակը
- Պարտավորությունների փոխանցման ամսաթիվը
- Անվճարների պատճառները
Գծային կառուցվածքը, որը պետք է պահպանվի, նպաստում է ավելի հեշտ և արագ տեղեկությունների մշակմանը:
Ինչպե՞ս լրացնել ձևը՝ ստուգելով յուրաքանչյուր կետ
Ֆորման պետք է լրացվի ուշադիր, որպեսզի բացառվեն հնարավոր սխալները։ Կետ առ կետ մանրամասն ներկայացնում ենք, թե ինչ տեղեկատվություն պետք է տրամադրի հարկ վճարողը.
- Անուն, ազգանուն, հայրական անուն: Լրացրեք ձեր անձնական տվյալները, ինչպես են գրանցված անձնագրում։
- Քաղաքացիություն: Կողմնորոշվեք, թե արդյոք դուք Հայաստանի Հանրապետության քաղաքացի եք, թե օտարերկրացի:
- Հարկային պարտավորությունների տեսակը: Նշեք կոնկրետ հարկատեսակները, որոնց վերաբերյալ ունեք պարտավորություններ:
- Ամսաթիվ: Ցուցաբերեք պարտավորությունների կատարելու ամսաթիվները:
- Պատճառները: Գրեք, թե ինչու չեն կատարվել պարտավորությունները, օրինակ՝ առողջական խնդիրներ, ֆինանսական դժվարություններ:
Ֆորմայի ներկայացման ընթացակարգը՝ քայլ առ քայլ
Ֆորման պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին, և այս գործընթացը կարող է կատարվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով՝ օգտվելով պետական ծառայություններից:
- Ժամանակին լրացնել ձևը և հավաքել անհրաժեշտ փաստաթղթերը:
- Ներկայացնել փաստաթղթերը հարկային մարմնին՝ ընտրելով անձնական կամ հեռավար ներկայացման տարբերակը:
- Սպասել շուտափույթ վերանայման գործընթացին: Կառավարության որոշման համաձայն, պարտադիր գրավոր պատասխան պետք է տրամադրվի 30 աշխատանքային օրվա ընթացքում:
Ինչ է սպասվում որոշման համաձայն
Հարկ վճարողը, որը ներկայացրել է ձևը, պետք է սպասի վերջնական որոշմանը, որը կարող է լինել երկու տեսակի:
- Հաստատում: Եթե ներկայացված տվյալները բավարար են, հարկային պարտավորությունները կարող են կարգավորվել:
- Վերաքննություն: Եթե հարկային մարմինը գտնում է, որ տվյալները պահանջում են լրացուցիչ ուսումնասիրություն, այն կարող է սկսել վերաքննություն:
Ովքեր են շահառու անձինք և ինչ առանձնահատկություններ կարող են ունենալ
Այս ձևը կարող է ներկայացնել ինչպես ֆիզիկական անձինք, այնպես էլ իրավաբանական անձինք, սակայն հիմնականը հայտարարությունների տրամադրումն է:
- Ֆիզիկական անձինք: Նրանք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել:
- Իրավաբանական անձինք: Սրանք կազմակերպություններ են, որոնք նույնպես կարող են ենթարկվել նման օրենսդրական գործընթացների:
Բացի այդ, կան որոշ բացառություններ, որոնք կարող են ազդել նրանց իրավունքների վրա:
Հարկային պարտավորությունների կատարման խոչընդոտները
Անհրաժեշտ է գիտակցել, որ որոշ պատճառներ կարող են հանգեցնել հարկային պարտավորությունների խախտման կամ անկատարության:
- Հիվանդություններ կամ ծնողներ՝ մեծահասակների խնամք
- Արտակարգ իրավիճակներ, որոնք առաջացնում են ֆինանսական դժվարություններ
- Այլ անբարենպաստ հանգամանքներ, որոնք հակասում են պարտավորությունների կատարմանը
Կառավարական որոշման շուրջ հանրային կարծիք և սպասելիքներ
Այս կարգավորման նպատակներից մեկն այն է, որ քաղաքացիների մոտ բարձրացվի ֆինանսական գիտակցությունը և պարտավորությունների կատարումը:
Հարկային մարմինները սպասում են, որ այս գործընթացները կնպաստեն հարկային դաշտի թվայինացմանը և հարկային չարաշահումների կանխարգելմանը:
Հարկային մարմինների դերը և պատասխանատվությունը
Հարկային մարմինների պատասխանատվությունն այս գործընթացում կարևոր է, քանի որ նրանք պետք է ապահովեն, որ բոլոր ներկայացված տեղեկություններն ուսումնասիվվեն և գնահատվեն համապատասխանաբար:
Այսպիսով, հարկային ծառայությունները պետք է մշտապես բարելավեն իրենց համակարգերը և գործընթացները՝ ապահովելով շահագրգիռ կողմերի շահերը:
Հարկային պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3190-Ա որոշման հիման վրա, հարկային պարտավորությունների կատարման ընթացակարգը ներառում է մի շարք քայլեր, որոնք պետք է անցնեն ֆիզիկական անձինք, ովքեր չունեն կատարած հարկային վճարումներ: Այս գործընթացի հիմնական նպատակն է ապահովել պետության հարկային եկամուտների ավելացումը և հարկերի արդար բաժանումը:
Դիմորդը, առաջին հերթին, պարտավոր է ներկայացնել իր հարկային հաշվետվությունները. այս գումարները պետք է հաշվարկվեն בהתאם ՀՀ հարկային օրենսդրության պահանջներին: Եթե հարկային պարտավորությունները չկան, ապա պետք է իրականացնել հարկային կատարումներ, որոնք կարող են ներառել երկկողմանի համաձայնագրեր, տուգանքներ կամ այլ տնտեսական միջոցներ:
Հարկային պարտավորության կատարման ընթացքում ՀՀ ՊԵԿ-ը կարող է կատարել ստուգումներ, որոնք կօգնեն արձանագրել պարտքերը և որոշել համապատասխան տուգանքների չափերը: Ավելին, հարկային մարմինները կարող են համագործակցել Սահմանային և իրավապահ մարմինների հետ՝ հարկային խախտումների բացահայտման նպատակով:
Ֆիզիկական անձանց իրավունքները և պարտականությունները
Ֆիզիկական անձինք, ովքեր ենթակա են 3190-Ա որոշմանը, ունեն իրավունքներ և պարտականություններ, որոնք նախատեսում են հարկային օրենսդրության շրջանակներում: Նրանք պարտավոր են ապահովել իրենց հարկային պարտավորությունների կատարման ընթացակարգը, բայց նաև իրավունք ունեն ստանալ տեղեկություններ իրենց պարտականությունների և իրավունքների մասին:
Հարկային մարմինները պետք է տրամադրեն ակնհայտ և հասանելի տեղեկություններ այն անձանց համար, որոնք ցանկանում են հասկանալ իրենց հարկային իրավիճակը: Այսօր, հարկային համակարգը առաջարկում է էլեկտրոնային ծառայություններ, որոնց միջոցով ֆիզիկական անձինք կարող են հեշտությամբ ստանալ իրենց հարկային տեղեկությունները՝ օգտագործելով իրենց անձնական համարները և էլեկտրոնային ստորագրությունները:
Դիմորդները կարող են դիմել ՊԵԿ-ին, եթե նրանց հարկային պարտավորությունները կասկածի տակ են դրած, կամ եթե նրանք ցանկանում են քննարկել հնարավոր կախվածությունները կամ հարկային վճարումների պայմանները: Այդ դեպքում, հարկային մարմինները պետք է տրամադրեն պատասխան եւ անհրաժեշտ տեղեկատվություն, որը կօգնի լուծել հարցերը:
Պետական մարմինների համագործակցությունը հարկային պարտավորությունների իրականացման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է պետական մարմինների գործունեության համակարգվածություն և համագործակցություն: ՀՀ ՊԵԿ-ը, ինչպես նաև այլ պետական մարմիններ, ունեն կարևոր դերը այդ գործընթացում, քանի որ նրանք պետք է ապահովեն օրենքների կատարման վերահսկումն ու հարկային վճարումների արդար բաժանումը:
Մասնավորապես, ՀՀ ոստիկանությունը և ֆինանսների նախարարությունը համագործակցում են հարկային իրավախախտումների հայտնաբերման և կանխարգելման նպատակով: Այս համագործակցությունը կարող է ներառել համատեղ ստուգումներ, տվյալների փոխանակում և այլ գործողություններ, որոնք նպաստում են հարկային պատիժների արդյունավետության բարձրացմանը:
Բացի այդ, հարկային մարմինները պետք է իրականացնեն հասարակական կրթություն և տեղեկատվություն տրամադրեն հասարակությանը, որպեսզի մարդիկ ավելի լավ հասկանում լինեն իրենց պարտականությունները և իրավունքները: Այս տեղեկատվական ծառայությունների օգնությամբ, քաղաքացիները կարող են խուսափել հարկային պարտավորությունների հետ կապված խնդիրներից: