Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
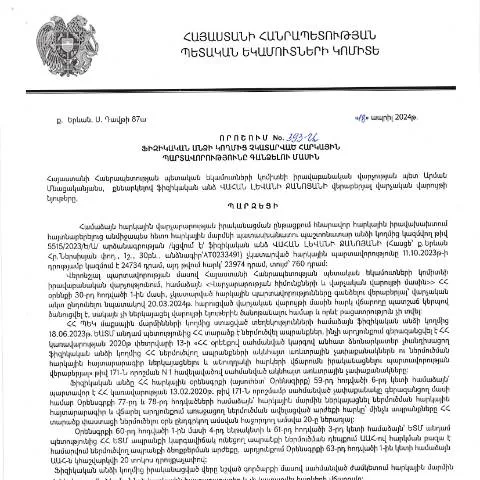
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 18.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 393-Ա որոշումը կարող է ունենալ նշանակալի հետևանքներ ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այդ պատճառով շատ կարևոր է հասկանալ, թե ինչպես այս որոշումը կարող է ազդել քաղաքացիների ֆինանսական իրավիճակի վրա: Ի վերջո, հարկերի չկատարման հետևանքները կարող են լինել լուրջ՝ սկսած տույժերից մինչև ապօրինի գործունեության ճանաչում:
Ինֆորմացիա որոշման մասին
- Համարը: 393-Ա
- Ամսաթիվ: 18.04.2024
- Հրապարակման ամսաթիվ: 23.05.2024
- Համաձայնություն: Վահան Լևանի Ջանոյան, անձնագիր՝ AT0233491
Ովքե՞ր են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հատկապես, այն կարող է ազդել հետևյալ խմբերի վրա:
- Իրավաբանական անձինք, որոնք չհասկացված են հարկային պարտավորություններից:
- Անձինք, որոնք ստացել են ֆինանսական աջակցություն պետությունից, սակայն չեն կատարել իրենց պարտավորությունները:
- Տնտեսական գործունեություն իրականացնող ֆիզիկական անձինք, ովքեր չեն ներկայացրել հարկային հաշվետվություններ:
Որոշման գործընթացը՝ սկզբից մինչև ավարտ
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը որոշում է, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները:
- Հարկային պարտավորությունների հայտնաբերում: ՊԵԿ-ը կարող է արձանագրել պարտավորությունները տարբեր միջոցներով՝ հաշվի առնելով հարկային տեղեկատվությունը:
- Ծանուցում: Եթե պարտավորությունները հաստատվեն, հարկային մարմինը պետք է տեղեկացնի պարտապանին:
- Վիճակագրական տեղեկատվություն: Հարկային պարտավորությունների մասին տեղեկացնող տվյալները պետք է տրամադրվեն ոչ ուշ, քան 30 օր առաջ:
- Քաղաքացիական գործընթաց: Եթե պարտավորությունները չեն կատարվում, ՊԵԿ-ը կարող է սկսի իրավական գործընթաց:
Հիմնական փաստաթղթեր՝ պարտավորությունների կատարման համար
Այս որոշման շրջանակներում առաջանում են մի շարք փաստաթղթեր, որոնք անհրաժեշտ են՝ պարտավորությունների կատարման համար:
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հայտարարություններ | Նշում են կնքված պարտավորությունները: |
| Հարկային վճարների կտրոններ | Անրաժեշտ է փաստելու համար, որ վճարումներ կատարվել են: |
| Աջակցող փաստաթղթեր | Կառավարության կողմից տրամադրված աջակցության փաստաթղթեր: |
Բոլոր հնարավորությունները՝ փաստաթղթերի նախապատրաստման համար
Ի՞նչ է անհրաժեշտ, որպեսզի դուք կարողանաք ճիշտ լրացնել և ներկայացնել պահանջվող փաստաթղթեր:
- Արժեքի գիտակցություն: Հասկանալ հարկային պարտավորությունների գումարը:
- Անուն եւ ազգանուն: Համոզվեք, որ լրացրել եք ձեր տվյալները ճիշտ:
- Ընթացիկ հաշվետվություններ: Պահանջվող տեղեկությունները նախապես ստանալ:
Առցանց և թղթե ձևով ներկայացնելու տարբերությունները
Այսօր՝ ժամանակակից տեխնոլոգիաների զարգացման շնորհիվ, դուք կարող եք ընտրել, թե ինչպես կներկայացնեք ձեր փաստաթղթերը:
- Առցանց: ձեզ անհրաժեշտ է ունենալ անձնական տվյալների թվային ստորագրություն:
- Թղթե ձևով: դուք կարող եք այցելել հարկային մարմիններ և ներկայացնել պահանջվող փաստաթղթերը:
Նախորդ օրենքների հիմքում դրված փաստաթղթերի պատմությունը
ՀՀ հարկային օրենսդրությունը տարիների ընթացքում ենթարկվել է բազմաթիվ փոփոխությունների և լրացումների, որոնք ի վերջո հանգեցրել են այս կարևոր որոշման ընդունմանը: Ազգային ժողովի կողմից ընդունված օրենքները, ինչպես նաև միջազգային պարտավորությունները, են հիմք հանդիսանում որոշման համար:
Որոնք են հետևանքները, եթե դուք չկատարեք ձեր պարտավորությունները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հետևյալ հետևանքների:
- Տույժերի և տուգանքների կիրառումը:
- Ծրագրերի և աջակցության ծրագրերի կասեցում:
- Քաղաքացիական նշանակության գործունեության արգելքը:
Եզրակացություն և գործնական խորհուրդներ
Ահա թե ինչպիսի քայլեր պետք է ձեռնարկեք՝ հսկայական հետևանքներից խուսափելու համար:
- Նպատակային ուսումնասիրություն: Հասկանալ ձեր հարկային պարտավորությունները:
- Ժամանակին վճարումներ կատարել: Նշված ժամկետներում կատարել բոլոր հարկային վճարումները:
- Փաստաթղթերի կարգապահություն: Համոզվել, որ բոլոր փաստաթղթերը ճիշտ լրացված և ներկայացված են:
Որպես որոշման բովանդակություն և կիրառման առանձնահատկություններ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 393-Ա որոշումը, որը ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի ապրիլի 18-ին, պարունակում է մանրամասն վերլուծություն հարկային պարտավորությունների չկատարման հետևանքների մասին։ Դրանում չնախատեսված պարտավորությունների կատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների՝ սկսած վարչական պատասխանատվության և վերջացրած քրեական պատասխանատվությամբ։ Որոշումը նաև ամրագրում է, թե ինչպես են պետական մարմինները գնահատելու և վերսկսելու այն պարտավորությունները, որոնք չեն կատարվել ժամանակին։ Օրինակ, եթե ֆիզիկական անձը չի ներկայացրել հարկային հաշվետվություն, ապա պետական մարմինները իրավունք ունեն պահանջելու այն վճարել սկսած նրանից, երբ կամենան, բայց ոչ ավելի ուշ, քան 5 տարով։
Կարևոր է նշել, որ որոշման շրջանակներում ներկայացվում են նաև իրավական մեխանիզմներ, որոնց միջոցով ֆիզիկական անձը կարող է վիճարկել որոշումը, եթե նա կարծում է, որ իր կողմից հարկային պարտավորությունները կատարվել են։ Դրանից դուրս, որոշումը նախատեսում է նաև հնարավորությունների լայն շրջանակ՝ հարկային պարտավորությունների մարման կամ խոստման առնչությամբ։ Դրանք կարող են ներառել նաև հարկային դադարեցման հնարավորությունները, եթե ֆիզիկական անձը կարող է հիմնավորել, որ դրա պատճառները հիմնված են ֆինանսական ծանրաբեռնվածության կամ այլ իրողությունների վրա։
Հարկային պարտավորությունները և որոշման ազդեցություն քաղաքացիների համար
Այս որոշումը կարևոր նշանակություն ունի Հայաստանի Հանրապետությունում բնակվող բոլոր ֆիզիկական անձանց համար, ովքեր պարտավոր են կատարել հարկային վճարումներ։ Այն սահմանում է կարգեր ու գործընթացներ, որոնք քաղաքացիները պետք է հետևեն, որպեսզի իրենց պարտավորությունները չհասկացվեն որպես չկատարված։ Առաջին հերթին, յուրաքանչյուր ֆիզիկական անձ պետք է տեղեկացած լինի իր հարկային պարտավորությունների մասին, ներառյալ՝ հարկային մուծումները, հաշվետվությունները և վերջնաժամկետներն, որոնք սահմանված են ՀՀ ՊԵԿ-ի կողմից։
Բացի այդ, որոշումը կարող է ազդել նաև հարկային վարչակարգերի արդիականացման և արդյունավետության բարձրացման վրա, ինչը նշանակում է, որ քաղաքացիները պետք է հանձնեն իրենց հարկային հաշվետվությունները ժամանակին, որպեսզի խուսափեն հնարավոր վարչական տույժերից։ Նոր որոշման ընդունումը կարող է նաև նպաստել հարկային դաշտի տրամաբանության և քաղաքացիների վստահության բարձրացմանը պետության նկատմամբ, քանի որ մարդիկ ավելի լավ են իմանում իրենց իրավունքներն ու պարտականությունները։
Վիճարկման գործընթաց և հնարավորություններ՝ վճարումները հետաձգելու համար
Բացի հարկային պարտավորությունների կատարումից, որոշումն ամրագրում է նաև քաղաքացիների իրավունքը վիճարկել հարկային պարտավորությունները՝ ներկայացնելով համապատասխան փաստաթղթեր, որոնք կարող են հիմնավորել իրենց դիրքորոշումը։ Վիճարկման գործընթացը կարևոր է, քանի որ այն հնարավորություն է տալիս քաղաքացիներին պաշտպանել իրենց իրավունքը և խուսափել անարդար վճարումների կատարմամբ։
Իրավական գործընթացը՝ ըստ որոշման, կարող է ներառել դիմումի ներկայացում ՀՀ ՊԵԿ-ին, որտեղ պետք է մանրամասն նկարագրվել պատճառները, թե ինչու են քաղաքացիները կարծում, որ իրենք չեն պարտավոր լինում կատարել տվյալ հարկային վճարումը։ Դիմումի հիմնավորումը, ճիշտ և ժամանակին ներկայացված փաստաթղթերով, կարող է նշանակալի ազդեցություն ունենալ վճարումներից խուսափելու առումով։
Սակայն, հարկային պարտավորությունների վճարումները հետաձգելու հնարավորությունները նույնպես կարևոր են, և որոշումը նախատեսում է, որ քաղաքացիներն իրավունք ունեն դիմելու ՀՀ ՊԵԿ-ին՝ առաջարկելով հատուկ պայմաններ, որոնք կարող են ներառել վճարումների ընդհատում կամ արգելք, եթե նրանք կարողանում են հիմնավորել իրենց ֆինանսական ծանրաբեռնվածությունը։ Այդ նպատակով, նրանք պետք է ներկայացնեն ֆինանսական փաստաթղթեր, որոնք հաստատում են իրենց ֆինանսական դրությունը։