Նոր օրենքի ազդեցությունը հարկային պարտավորությունների կատարման վրա
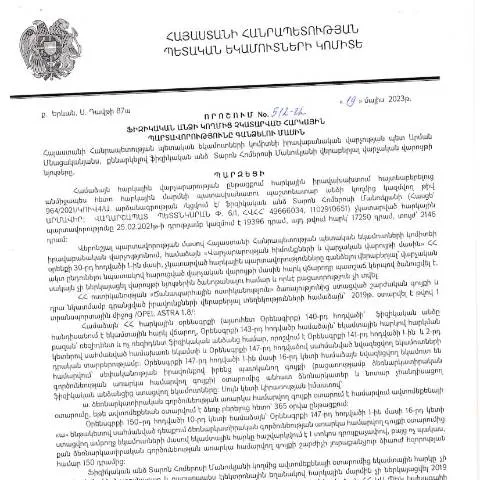
2023 թվականի մայիսի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 512-Ա որոշումը կարևոր քայլ է հարկային համակարգի բարելավման և հարկային պարտավորությունների ոչ կատարողների նկատմամբ միջոցներ ձեռնարկելու ուղղությամբ։ Այս որոշումը ներառում է մի շարք կարևոր դրույթներ, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորություններին և դրանց կատարման մեխանիզմին։
Ովքե՞ր են շահառուները
Այս որոշման շրջանակներում հիմնականում ընդգրկվում են ֆիզիկական անձինք, ովքեր որևէ պատճառով չեն կատարում իրենց հարկային պարտավորությունները։ Հնարավոր է, որ որոշ անձինք ունենան հարկային պարտավորություններ, որոնք կապված են իրենց տնտեսական գործունեության հետ, իսկ մյուսները կարող են լինել անձինք, որոնք չունեն կամավոր կերպով կատարելու ցանկություն։
Բազմազան սցենարներ
- Այդ անձինք, ովքեր ունեն բյուջետային պարտքեր՝ հիմնականում եկամտային հարկի կամ ավելացված արժեքի հարկի վերաբերյալ։
- Նրանց, ովքեր ներգրավված են առևտրական գործունեության մեջ՝ ուստի հարկային պարտավորությունները կարող են լինել ավելի մեծ կամ բարդ։
- Անձինք, ովքեր չունեն եկամուտ կամ գործունեություն՝ բայց պարտավոր են հայտարարություն ներկայացնել։
Օրենքի ուժի մեջ մտնելու ժամկետներն ու հաջորդ գործընթացները
Այս որոշումը հրապարակվել է 2023 թվականի հուլիսի 3-ին, և այն ուժի մեջ է մտնում այդ ամսից։ Սա նշանակում է, որ բոլոր շահառուները պետք է սկսել գործունեությունը, որը նախատեսված է օրենքի շրջանակներում։ Հարկային պարտավորությունների կատարման որոշակի ժամկետներ նախատեսվում են, որոնք պետք է դիտարկվեն, որպեսզի հնարավոր լինի խուսափել տուգանքներից կամ այլ հետևանքներից։
Հաջորդ քայլերը
- Յուրաքանչյուր ֆիզիկական անձ պետք է ստուգի իրենց հարկային պարտավորությունները՝ տեղեկանալով, թե ինչ անելիքներ կան։
- Եթե պարտավորություններ կան, ապա անհրաժեշտ է դրանք կատարել սահմանված ժամկետում։
- Եթե անձը չի կարող կատարել պարտավորությունները, ապա կարող է դիմել ՀՀ ՊԵԿ-ին՝ հստակեցնելով իր իրավիճակը։
Համակարգի բաղադրիչներն ու գործընթացը
ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, իրականացնում է այս գործընթացի ամբողջական վերահսկողությունը։ Այն ապահովում է հարկային պարտավորությունների հաշվարկը, վերահսկումը, և համապատասխան վարչական միջոցառումների իրականացումը։ Այս ամենը իրականացվում է էլեկտրոնային ձևաչափով, ինչի շնորհիվ անձինք հնարավորություն են ստանում արագ և հեշտությամբ կատարելու իրենց պարտավորությունները:
Հարկային պարտավորությունների վճարում
Հարկային պարտավորությունները պետք է վճարվեն ՀՀ կառավարության կողմից սահմանված ժամկետներում, սակայն կարևոր է նաև նկատի ունենալ, որ որոշ դեպքերում կարող են լինել արտոնություններ կամ պաշտոնական դիմումներ, որոնք կօգնեն լուծել վճարման հետ կապված խնդիրները:
Պատմական և իրավական հիմքերը
Այս որոշման ընդունման հիմքում ընկած են պետական հարկային քաղաքականության պահանջները, որոնք ձևավորվել են տարիների ընթացքում։ Հայաստանի Հանրապետությունում հարկային օրենսդրությունը մշտապես կատարելագործվում է՝ նպատակ ունենալով բարելավել հարկային ծառայությունները և ապահովել պետական բյուջեի կայունություն։
Նոր օրենսդրության ստեղծման պատմություն
- Այս որոշումը բխում է 2020-2025 թթ. պետական ռազմավարական ծրագրից՝ ուղղված հարկային համակարգի բարելավմանը։
- Որոշման ընդունման համար նախորդվել են լայն քննարկումներ և ուսումնասիրություններ, որոնք հաստատված են պետական մարմինների կողմից։
- Քննարկումներում ընդգրկվել են ինչպես պետական, այնպես էլ մասնավոր հատվածների ներկայացուցիչներ՝ նպատակ ունենալով ստեղծել առավել արդիական և արդյունավետ համակարգ։
Ֆորմայի մանրամասները և լրացման գործընթացը
Այս գործընթացը նաև ներառում է ֆորմայի լրացման քայլերը, որոնք պետք է իրականացվեն ուշադրությամբ։ Քանի որ այս ֆորման հանդիսանում է պաշտոնական փաստաթուղթ, կարևորը է, որ բոլոր տվիալները լինի ճիշտ և հստակ։
| Քայլ | Նկարագրություն |
|---|---|
| Հայտարարության լրացումը | Հարկային պարտավորությունների վերաբերյալ տվյալների մուտքագրում՝ անվանում, պարտավորությունների չափ, ժամկետներ և այլն։ |
| Փաստաթղթերի ներկայացում | Լրացված ֆորմայի ուղարկում ՀՀ ՊԵԿ-ին՝ ուղարկելով էլեկտրոնային կամ տպագիր տարբերակով։ |
| Հետադարձ կապի սպասում | ՊԵԿ-ի պատասխան՝ հարկային պարտավորությունների վերաբերյալ, որ կօգնի հասկանալ, թե ինչ այլ քայլեր պետք է ձեռնարկվեն։ |
Տեղեկատվական համակարգերի դերակատարությունը
Այս գործընթացում էական նշանակություն ունեն էլեկտրոնային ծառայությունները։ ՀՀ ՊԵԿ-ը առաջարկում է տարբեր էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս օգտվողներին արագ և հարմար կերպով ստանալ անհրաժեշտ տեղեկություններ և կատարել բոլոր հարկային պարտավորությունները:
Էլեկտրոնային ստորագրության կիրառումը
Այս փաստաթուղթը և դրա վրա կատարվող գործողությունները պահանջում են էլեկտրոնային ստորագրություն, ինչը մեծապես հեշտացնում է գործընթացը և նվազեցնում է սխալների արավելությանը։
Նորույթները և հնարավորությունները
Այս որոշման արդյունքում ակնկալվում են նաև նոր հնարավորություններ հարկային պարտավորությունների կատարման ավելի արդյունավետ մեխանիզմների մշակման համար։ Ֆիզիկական անձինք, ովքեր առաջիկայում կարող են դիմել ՊԵԿ-ին, հնարավորություն են ունենալու ավելի լավ տեղեկացված լինել իրենց իրավունքների և պարտականությունների մասին։
Հարկային կրթություն
ՀՀ ՊԵԿ-ը նախատեսում է նաև հարկային կրթության ծրագրեր, որոնք կկատարեն հասարակության կրթական մակարդակի բարձրացման նպատակով, որպեսզի բոլորը կարողանան ավելի լավ հասկանալ հարկային համակարգի աշխատանքը:
Հարկային պարտավորությունների անգործության հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 512-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպիսի հետևանքներ կարող են առաջանալ քաղաքացիների համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Բացի այդ, հարկային պարտավորությունների անգործությունը կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլև քրեական պատասխանատվության:
Դժվարություններ կարող են առաջանալ նաև այն դեպքում, եթե քաղաքացիները չունեն բավարար տեղեկություններ իրենց պարտավորությունների մասին: Առաջին հերթին, հարկ վճարողները պետք է մշտապես հետևեն իրենց հարկային պարտավորություններին, քանի որ դրանք կարող են փոփոխվել օրենքների և կարգավորումների փոփոխության պայմաններում:
Կառավարությունը, հետևաբար, պարտավոր է տրամադրել համապատասխան տեղեկատվություն և աջակցություն քաղաքացիներին, որպեսզի նրանք կարողանան կատարել իրենց պարտավորությունները և խուսափել հնարավոր բացասական հետևանքներից:
Հարկային լուծումների հնարավորությունները
ՀՀ ՊԵԿ-ի կողմից մշակված հնարավոր լուծումները, որոնք ներառում են հարկային պարտավորությունների փոխհատուցումը, կարող են լինել տարբեր: Հարկ վճարողները, ովքեր չեն կարող կատարել իրենց պարտավորությունները, կարող են դիմել ՊԵԿ-ի համապատասխան վարչություններին՝ անհրաժեշտ հ aclarifications ստանալու և հնարավոր լուծումներ առաջարկելու համար:
Հարկային համակարգի արդյունավետությունը նաև կախված է վճարողների սկզբունքային մոտեցումից: Մասնավորապես, հարկ վճարողները կարող են խնդրել վճարման ժամկետների երկարաձգում, ինչը կարող է օգնել նրանց ֆինանսական կայունության պահպանմանը:
ՀՀ ՊԵԿ-ը նաև առաջարկում է տարբեր ծրագրեր և օժանդակ միջոցառումներ, որոնք կարող են նվազեցնել հարկային պարտավորությունների բեռը, հատկապես փոքր և միջին ձեռնարկությունների համար:
Իրավական աշխատանքները և պաշտպանությունը
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավական գործընթացների, որոնք կարող են խոչընդոտել քաղաքացիների իրավունքներին: Այսօրինակներին պատկանում են հարկային պարտավորությունների գանձման գործընթացը, հարկային հսկողությունը և իրավապահ մարմինների կողմից իրականացվող գործողությունները:
Ֆիզիկական անձի կողմից հարկային պարտավորությունների ճիշտ կատարումը կարող է կանխել իրավական խնդիրների առաջացումը: Հարկ վճարողները կարող են նաև պահանջել իրավական խորհրդատվություն և աջակցություն, որպեսզի պաշտպանեն իրենց իրավունքները և հնարավորինս նվազեցնեն իրավական հետևանքները:
Այսպիսով, հարկային պարտավորությունների լիարժեք կատարումը և ճիշտ տեղեկատվության ստացումը կարող են խուսափել բազմաթիվ խնդիրներից, որոնք կարող են առաջանալ հարկային համակարգի մեջ: