Հարկային պարտավորությունների գանձման գործընթացը
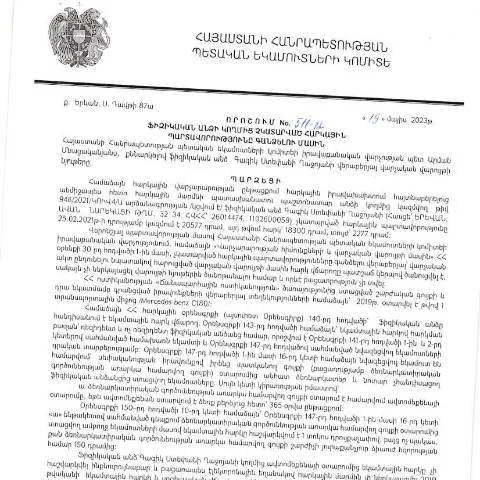
2023 թվականի մայիսի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 511-Ա որոշումը կարևոր դեր է խաղում ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Սա այն փաստաթուղթն է, որը օգնությամբ ապահովվում է հարկային պարտավորությունների կուտակումների կառավարումը: Դրա նպատակն է կարգավորել, թե ինչպես պետք է իրականացվի չկատարված հարկային պարտավորությունների գանձումը:
Հարկային պարտավորությունների բարդությունները
Հարկային պարտավորությունների չկատարման պատճառները բազմազան են, սկսած ֆինանսական դժվարություններից մինչև վարման սխալներ: Այս որոշումը սահմանում է բացահայտ ընթացակարգեր, որոնց միջոցով կարող են կիրառվել հարկային պարտավորությունների հանդեպ միջոցներ:
- Ֆինանսական դժվարություններ - հաճախակի են դեպքերը, երբ քաղաքացիները չեն կարողանում կատարել իրենց հարկային պարտավորությունները ֆինանսական դժվարությունների պատճառով:
- Վարման սխալներ - անհատ ձեռնարկատերերը կարող են չիմանալ իրենց հարկային պարտավորությունները, որոնց հետևանքով նրանք չեն կատարում վճարումներ:
Որոշման ուղիներն ու ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն ինչպես պետության, այնպես էլ հարկ վճարողների կողմից:
- Շահառուի հայտնաբերում - ՊԵԿ-ը պետք է կատարի ուսումնասիրություն և հայտնաբերի այն անհատներին, ովքեր չունեն կատարված հարկային պարտավորություններ:
- Նամակների ուղարկում - Հարկ վճարողին կհասկացվի, թե ինչպիսի պարտավորություններ ունի, և որքան ժամանակ ունի դրանք կատարելու:
- Դատարանային գործընթաց - Եթե հարկ վճարողը չի կատարում պարտավորությունները, պետությունը կարող է դիմել դատարան:
Հարկային պարտավորությունների գանձման ձևը
Այս որոշումը ներառում է մի շարք ձևեր և փաստաթղթեր, որոնք պետք է լրացվեն և ներկայացվեն համապատասխան ստորաբաժանումներին:
Պահանջվող փաստաթղթեր
- Անձնական տվյալներ՝ անձնագրային տվյալների հիման վրա:
- Հարկային հաշվետվություններ:
- Այլ անհրաժեշտ փաստաթղթեր, որոնք կարող են կապված լինել հարկային պարտավորությունների հետ:
Ֆորմայի մանրամասները
Ֆորման ներառում է մի շարք ռուբրիկներ, որոնք պետք է ճիշտ լրացվեն: Որպես օրինակ՝ հարկ վճարողի անունը, ազգանունը, հարկային պարտավորությունների գումարը:
- Անուն (պարտադիր):
- Ազգանուն (պարտադիր):
- Հարկային պարտավորությունների գումար (պարտադիր):
Հարկային պարտավորությունների ստորաբաժանումների աշխատանքը
Հարկային պարտավորությունների համապատասխան ստորաբաժանումները ունեն հատուկ պատասխանատվություն, որոնք պետք է ընդունեն և մշակեն դիմումները:
Իրավաբանական վարչության դերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի օրենսդրական կողմերի վերահսկման համար:
Անձանց իրավունքներն ու պարտականությունները
Այս գործընթացում հարկ վճարողները ունեն մի շարք իրավունքներ, որոնք պետք է պահպանվեն:
- Հայտարարելու իրավունք - Ֆիզիկական անձինք կարող են ներկայացնել իրենց կարծիքները և ապահովել փաստեր, որոնք կարող են ազդել գանձման գործընթացի վրա:
- Կողմնորոշման իրավունք - Հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց պարտավորությունների մասին:
Պարտավորությունները
Եւ այս դեպքում հարկ վճարողները ունեն որոշակի պարտականություններ, որոնց կատարումը պարտադիր է:
- Ժամկետների պահպանումը - Հարկ վճարողները պետք է պահպանեն վճարման ժամկետները:
- Բացատրական փաստաթղթերի ներկայացումը - Եթե կա հարկային պարտավորություն, ապա հարկ վճարողները պետք է ներկայացնեն համապատասխան փաստաթղթեր:
Որպեսզի գործընթացն արդյունավետ լինի
Հարկային պարտավորությունների գանձման փաստաթղթերի մշակման ընթացքում կարևոր է պահպանել ողջամտություն և հետևել բոլոր ընթացակարգերին:
«Հարկային պարտավորությունների ժամանակն է, երբ անհատները պետք է լինեն առավել խոհեմ և պատասխանատու իրենց ֆինանսական պարտավորությունների նկատմամբ»
Հարկային պարտավորությունների հետ կապված ժամկետները
Այս որոշումը սահմանում է կոնկրետ ժամկետներ, որոնց շրջանակներում հարկ վճարողները պետք է կատարեն իրենց պարտավորությունները:
Ժամկետների առավելություններն ու հետևանքները
| Ժամկետ | Հեջին հետևանք |
|---|---|
| Մեկ ամիս | Հարկ վճարողի համար նախատեսված պատասխանատու գործողություններ: |
| Երկու ամիս | Դատարանային գործընթացի սկսում՝ հարկ վճարողի նկատմամբ: |
Հարկային պարտավորությունների գանձման գործընթացի վերահսկում
Հարկ վճարողները կարող են հետևել իրենց դիմումի ընթացքին՝ օգտվելուով էլեկտրոնային ծառայություններից, որոնք տրամադրվում են ՀՀ ՊԵԿ-ի կողմից:
- Էլեկտրոնային ծառայություն - Հարկ վճարողները կարող են դիմել ՊԵԿ-ի պաշտոնական կայքէջին՝ ստանալու իրենց դիմումի կարգավիճակը:
- Ֆիզիկական հանդիպումներ - ՊԵԿ-ի գրասենյակներում հնարավոր է քննարկել հարցեր՝ առնչվող հարկային պարտավորություններին:
Հարկային պարտավորությունների գանձման գործընթացի ապագայում
Այս որոշումը կարող է ենթարկվել փոփոխությունների, բայց հիմնարար սկզբունքները կմնան նույնը: Հայտնի է, որ հարկային պարտավորությունների գանձումը կարևոր գործառույթ է պետության համար:
Ապագայում Հայաստանը կարող է ավելի շատ քայլեր ձեռնարկել՝ բարելավելու հարկային համակարգը և թափանցիկությունը:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 511-Ա որոշման իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 511-Ա որոշումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության ու վարչական գործընթացների վրա, որոնք նախատեսում են հարկային պարտավորությունների կատարման մեթոդաբանություն: Այս որոշման իրավաբանական հիմքերը ներառում են այնպիսի դրույթներ, որոնք կատեգորիկ կերպով սահմանում են ֆիզիկական անձանց հարկային պարտավորությունները, ինչպես նաև դրանց կատարման պարտադիր պարտավորությունը: Որոշման ընդունման հիմքում ընկած են նաև վարչական դատավարության օրենսգրքի կետերը, որոնք կապված են հարկային պարտավորությունների գանձման գործընթացի կազմակերպման և իրականացման հետ:
Այս որոշումն ընդգրկում է նաև զարգացման ռազմավարություններ, որոնք ուղղված են հարկային պարտավորությունների կատարումը խթանելուն, ինչը թույլ է տալիս պետությանը ապահովել հարկային եկամուտների աճ:
ՀՀ ՊԵԿ վճռաբանության ազդեցությունը հարկային վարչարարության վրա
ՀՀ ՊԵԿ իրավաբանական վարչությունը, իր կենսագործունեությամբ, մեծ ազդեցություն ունի հարկային վարչարարության վրա, և 511-Ա որոշումը կարող է ծառայել որպես նախադեպ այլ նմանատիպ դեպքերի համար: Այս վճիռը ոչ միայն հատկացնում է կոնկրետ ֆիզիկական անձի պարտավորությունները, այլև բացահայտում է հարկային վարչարարության ընդհանուր քաղաքականությունը, որը նպատակ ունի հարկերին առնչվող խնդիրները առավել արդյունավետ կերպով լուծել:
Մասնավորապես, ՊԵԿ-ը նախանշում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական պատիժների, այլ նաև այլ միջոցների, ինչպիսիք են կարգապահական տուգանքները կամ արտահերթ հարկային արձանագրությունները: Սա, իր հերթին, կարող է խթանել հարկադիր կատարումը, որը հիմնված է իրավական գործընթացների պարզեցման և արագացման վրա:
Իրավական պաշտպանություն և դիմումները 511-Ա որոշման հիմքով
Ֆիզիկական անձինք, ովքեր ենթարկվում են 511-Ա որոշման ազդեցությանը, ունեն իրավական իրավունք դիմելու համապատասխան վարչական կամ դատարանական մարմիններին՝ իրենց շահերը պաշտպանելու համար: Այս գործընթացը կարող է ներառել որոշման վերանայման պահանջը կամ հարկային պարտավորությունների կատարման պայմանների վիճարկումը:
Դիմումները պետք է ներկայացվեն ձևով, որը համապատասխանում է ՀՀ ՊԵԿ-ի կողմից սահմանված վարչական ընթացակարգերին: Ֆիզիկական անձինք պետք է ունենան համապատասխան փաստաթղթերը, որոնք հաստատում են իրենց դիրքորոշումը, նաև հարկային օրենսդրության համապատասխան հոդվածների հղումները, որոնց վրա հենվում են իրենց պահանջները:
Հարկային պարտավորությունները լիովին լուծելով, անձինք կարող են խուսափել հետագա ավելացմանը, ինչը կարող է հանգեցնել լրացուցիչ ֆինանսական դժվարությունների: