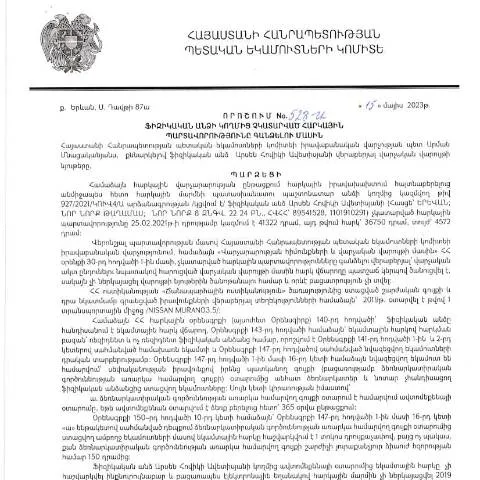
« Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին » որոշման նշանակությունը
Հայաստանի Հանրապետության հարկային համակարգը մշտապես կատարելագործվում է, և այդ համատեքստում կարևոր դեր է խաղում 2023 թվականի մայիսի 15-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 528-Ա որոշումը. Այս փաստաթուղթը նախատեսում է հարկային պարտավորությունների կատարումը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները:
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չունեն կատարելագործված հարկային պարտավորություններ: Դրանց կատարման ուշացումն առաջացնում է համապատասխան հարկային պատիժներ, որոնք կարող են ազդել անձի ֆինանսական կարգավիճակի վրա:
Հարկային պարտավորությունների կատարման գործընթացը
Դիմումը պետք է պատրաստվի հատուկ ձևով, ինչի արդյունքում կարող է ձևավորվել հարկային պարտավորության քանակը: Որոշման մշակման գործընթացը ներառում է մի շարք քայլեր:
- Պատրաստել հայտ: Այն պետք է լինի լրացված և համապատասխան ձևաչափով:
- Հանձնարարել հարկային մարմիններին: Հանձնաժողովը կգնահատի հարկային պարտավորությունները:
- Հայտարարել պարտավորությունները: Ֆիզիկական անձը պետք է ներկայացնի իր պարտավորությունները հստակ ժամանակահատվածում:
Հարկային մարմինների պատասխանատվությունը
Հարկային մարմինների կողմից ներկայացվող պատասխանատվությունը տարբերակում է յուրաքանչյուր դեպք ըստ հարկային պարտավորությունների տեսակի: Վերահսկողությունը իրականացնում է Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՊԵԿ):
Ինչպես լրացնել հայտը
Հայտը լրացնելու ընթացքում պետք է ուշադրություն դարձնել մի շարք կարևոր կետերի:
- Այսօրինակները պետք է լինեն զուտ փաստացի, առանց որևէ մանիպուլյացիայի:
- Պետք է նշել բոլոր պարտավորությունները կամ դրանց բացակայությունը:
- Վճարային տեղեկությունները պետք է լինեն ճառագայթային:
Չափորոշիչներ և փաստաթղթեր
Մի շարք փաստաթղթեր անհրաժեշտ են հայտի ներկայացման համար, որոնք կարող են ներառել:
- Հարկային հաշվետվություններ տարբեր ժամանակաշրջանների համար:
- Անձնական ID համարներ:
- Նախկին հարկային պարտավորությունների տպագիր տեքստեր:
Դիմումը ներկայացնելու կարգը
Դիմումը կարելի է ներկայացնել մի քանի եղանակով՝ կախված քաղաքացու նախընտրությունից:
| Եղանակ | Նկարագրություն | Առավելություններ |
|---|---|---|
| Մասնագիտական կենտրոններ | Հիվանդությունների կանխարգելման կենտրոններ | Առկա մասնագետների աջակցություն |
| Համակարգչային եղանակ | Այցելություն ՊԵԿ պաշտոնական կայք | Անհրաժեշտ տեղեկություններ ձեռք բերելու արագություն |
| Մանրամասն ներկայացման եղանակ | Ներդրումներ դատական մարմինների կողմից | Բարձրացված վստահություն |
Ելք ստանալու գործընթացը
Հայտի ներկայացման հաջորդ քայլը կլինի սպասել հարկային մարմինների արձագանքին:
- Պատասխանները կարող են տրվել 30 աշխատանքային օրվա ընթացքում:
- Եթե անհրաժեշտություն կա լրացուցիչ տեղեկությունների, հարկային մարմինները կարող են կապվել դիմողի հետ:
Պատժամիջոցները և հնարավորությունները
Այս գործընթացի ընթացքում, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները, դա կարող է հանգեցնել մի շարք պատժամիջոցների:
- Հարկային պարտավորությունների հիմք ու հիմք ձևավորում:
- Տուգանքներ և հետագա ֆինանսական պարտավորություններ:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, անհրաժեշտ է հաշվի առնել հետևյալ քայլերը:
- Ուսումնասիրել մերժման պատճառները:
- Եթե անհրաժեշտ է, լրացնել բացակա փաստաթղթերը:
- Նորից ներկայացնել հայտը:
Նորից դիմելու հնարավորությունները
Վերջին ստուգման արդյունքում, դիմողը կարող է գրանցել նոր հայտ:
- Անհրաժեշտ բոլոր փաստաթղթերը և տեղեկությունները պետք է ներգրավվեն:
- Կարևոր է թարմացնել բոլոր տեղեկությունները:
Ստուգման ընթացակարգը
ՊԵԿ-ն իրականացնում է բոլոր դիմումների մանրամասն ստուգումներ:
- Հաստատվում են բոլոր տեղեկությունները:
- Եթե հարկային պարտավորություններ կան, ապա դրանք պետք է կատարվեն:
Ամփոփելով
Այս որոշման շրջանակում հարկային պարտավորությունների կատարման գործընթացն անչափ կարևոր է, և ֆիզիկական անձինք պետք է ուշադիր լինեն իրենց պարտավորությունների նկատմամբ:
Դիմելով ՊԵԿ-ին, և կատարելով անհրաժեշտ գործընթացները, կարելի է ապահովել հարկային պարտավորությունների պատասխանատվությունը:
Այս որոշման իրավաբանական հիմքերը և նպատակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 528-Ա որոշումն ունի մի շարք իրավաբանական հիմքեր, որոնք սահմանում են հարկային պարտավորությունների կատարման կարգը և նրանց գանձման մեթոդաբանությունը։ Ըստ Administrative Procedure Code of the Republic of Armenia (HO-139-N), յուրաքանչյուր ֆիզիկական անձ ունի պարտավորություն՝ ժամանակին և լիարժեք կատարել իր հարկային պարտավորությունները, որոնք ենթադրում են ֆինանսական պատասխանատվություն և իրավական հետևանքներ։
Նշված որոշման հրատարակումը պայմանավորված է այն հանգամանքով, որ խախտված հարկային պարտավորությունները կարող են առաջացնել պետական բյուջեի իրականացման խնդիրներ, ինչի հետեւանքով պետությունը չի կարող իրականացնել իր սոցիալական պարտավորությունները քաղաքացիների նկատմամբ։ Այս փաստաթուղթը պարտավորեցնում է ֆիզիկական անձանց հետևել իրենց հարկային պարտավորություններին, իսկ այն դեպքում, երբ պարտավորությունները չեն կատարվում, պետական մարմինները իրավունք ունեն կիրառել հարկային պարտավորությունների գանձման մեթոդներ:
Որոշման ազդեցությունը մասնավոր հատվածի վրա
Հարկային պարտավորությունների գանձման գործընթացի ընդլայնումը, ինչպիսիք են այն, ինչին վերաբերել է 528-Ա որոշումը, կարող է ունենալ մեծ ազդեցություն մասնավոր հատվածի վրա, հատկապես փոքր ու միջին ձեռնարկությունների համար։ Այս որոշումը, ի տարբերություն նախկին կարգավորումների, նախատեսում է ավելի մեծ վերահսկողություն և հաշվետվողականություն, ինչը կարող է հանգեցնել հարկային միջոցառումների ավելի մեծ հաճախականության և խորքային վերլուծության:
Այս նորությունը կարող է հանգեցնել այն հանգամանքի, որ ձեռնարկատերերը սկսեն ավելի ակտիվ կերպով կառավարել իրենց հարկային բեռը, հակառակ դեպքում, նրանք կարող են դառնալ հարկային մարմինների ուշադրության կենտրոնում։ Կարծում ենք, որ հարկային համակարգի փոփոխությունները կարող են նաև ոգեշնչել նորարարության և արդյունավետության նոր մոտեցումներ, ինչպիսիք են հարկային հաշվապահության ավտոմատացումը և տարբեր ծրագրաբառերի օգտագործումը, որոնք ցուցադրում են իրական ժամանակում հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների ոչ կատարման արդյունքում առաջացող իրավական հետևանքները
Ըստ 528-Ա որոշման, ֆիզիկական անձանց՝ հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ մի շարք իրավական հետևանքներ, որոնք կարող են ազդել նրանց ֆինանսական վիճակի և իրավական կարգավիճակի վրա։ Առաջին հերթին, հարկային մարմինները կարող են սկսել հարկային ենթակա գործունեության գործոնների ուսումնասիրություն և, համապատասխանաբար, գնահատել հարկային պարտավորությունները:
Նշված գործընթացը կարող է հանգեցնել նաև վարչական պատասխանատվությունների կիրառման, որոնք ներառում են տույժեր և վարչական տույժեր։ Այդ դեպքում ֆիզիկական անձը պարտավոր է վճարել ոչ միայն օրինական հարկերը, այլ նաև վարչական տույժերը, ինչը կարող է նշանակալի ֆինանսական ծանրաբեռնվածություն ստեղծել։ Այսպիսով, հարկային պարտավորությունների ոչ կատարման հետևանքները կարող են լինել ոչ միայն ֆինանսական, այլ նաև իրավաբանական, ինչպիսիք են հնարավոր դատական գործերը: