Բիզնեսի հարկային պարտավորությունների կատարումը և նրա նշանակությունը
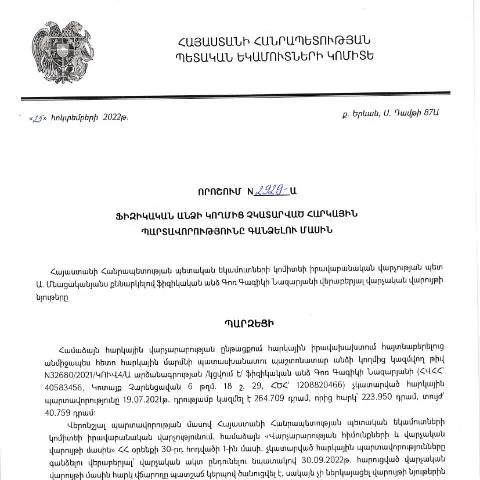
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարելը հսկայական նշանակություն ունի ոչ միայն պետական եկամուտների, այլև առհասարակ պետական համակարգի կայունության ապահովման համար։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ N2929-Ա որոշումը, որը հրապարակվել է 07.02.2023 թվականին, կարևոր է ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձինք համար, ովքեր ունեն հարկային պարտավորություններ:
Ովքեր պետք է դիմեն և ինչպես
Այս որոշման շրջանակներում փաստաթղթի ներկայացման անհրաժեշտություն ունեն այն բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, սակայն որոշակի պատճառներով դրանք չեն կատարել։ Դիմում ներկայացնելու համար հարկավոր է, որ անձը ունենա Հայկական Հանրապետության քաղաքացիություն կամ բնակություն:
Դիմումի ներկայացման կարգը
- Դիմումը կարելի է ներկայացնել առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքում, օգտագործելով էլեկտրոնային ստորագրություն կամ ID քարտ:
- Կա նաև հնարավորություն դիմումը ներկայացնելու առկա՝ գրավոր ձևով:
Փաստաթղթի ներդիրները և լրացման հրահանգները
Փաստաթղթի լրացման գործընթացում կարևոր է ուշադրություն դարձնել յուրաքանչյուր ներդիրի ճիշտ լրացմանը, քանի որ սխալ լրացումը կարող է հանգեցնել բարդությունների:
Անձնական տվյալներ
Ավելի ուշադիր լինեք, երբ լրացնում եք անձնական տվյալները, քանի որ յուրաքանչյուր մանրուք կարևոր է։ Համոզվեք, որ ձեր անունը, ազգանունը, ծննդյան թիվը և նույնականացման համարը լրացված են ճիշտ:
Հարկային պարտավորությունների նկարագրություն
Հարկային պարտավորությունների նկարագրությունը լրացնելիս անհրաժեշտ է նշել բոլոր չկատարված պարտավորությունները և դրանց գումարները:
ՀՀ ՊԵԿ-ի հետ շփման տարբերակները
Դիմումը կարող է ներկայացվել տարբեր ձևերով, և յուրաքանչյուր տարբերակ ունի իր առավելությունները:
| Դիմումի ներկայացման ձև | Առավելություններ | Պակասություններ |
|---|---|---|
| Առցանց դիմում | Հարմարություն, արագություն, հնարավորությունը ստանալ հաստատում: | Տեխնիկական խնդիրների առաջացման ռիսկ: |
| Գրավոր դիմում | Մնալու լիցենզիա ստանալու հնարավորություն: | Ավելի երկար գործընթաց, սպասելու անհրաժեշտություն: |
Սխալների և բացթողումների իրավիճակում ինչ անել
Եթե դուք հայտնաբերում եք, որ ձեր ներկայացրած փաստաթղթում կա սխալ, անմիջապես դիմեք ՀՀ ՊԵԿ՝ ներքին կարգով, նշելով կատարված սխալը:
Դիմել ՀՀ ՊԵԿ-ին՝ սխալի դեպքում
- Խնդրում ենք ներկայացնել լրացուցիչ փաստաթուղթ, որում դուք կներկայացնեք սխալները:
- Հնարավորության դեպքում, կարող եք դիմել նաև առցանց՝ բացատրություններ ուղարկելով:
Հետագա քայլեր՝ դիմումը սահմանված ժամկետում ներկայացնելուց հետո
Դիմումը ներկայացնելուց հետո, դուք պետք է սպասեք որոշման ընդունմանը, որը սովորաբար կատարվում է 30 օր ընթացքում:
Արդյունքի ընդունման գործընթացը
Եթե ձեր դիմումն ընդունվել է, ապա ձեզ կհայտարարվի համապատասխան տեղեկություն:Եթե ձեր դիմումը մերժվել է, ապա դուք կունենաք իրավունք՝ առանձին պատճառներով վերաքննություն պահանջելու:
Հարկային պարտավորությունների հետևանքները և պատասխանատվությունը
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել լուրջ հետևանքների, ինչպես նաև վարչական պատասխանատվության:
Ի՞նչ հետևանքներ կարող են լինել
- Հարկային տուգանքներ՝ կախված չկատարված պարտավորությունների չափից:
- Նստաշրջանային միջոցներ՝ սեփականության բռնագանձման միջոցով:
Դիմելու վերջնական քայլեր
Եթե դուք վերջապես որոշել եք դիմել, ապա ներգրավեք ձեր փաստաթղթերը, որոնք կարող են աջակցել ձեր դիմումի հիմքում:
Ուշադրություն հրավիրող փաստաթղթեր
- Բանկի տեղեկանք՝ չկատարված պարտավորությունների մասին:
- Քաղաքացիական իրավունքների փաստաթղթեր:Այս փաստաթղթերը կարող են ներառել ձեր անձնագիր, ծննդյան վկայական և այլն:
Հարկային համակարգի արդյունավետության և բարդության պահպանման համար կարևոր է, որ յուրաքանչյուր քաղաքացի գիտակցի իր պարտավորությունները և առնվի անհրաժեշտ քայլեր՝ դրանք կատարելու համար:
Ոչ կատարված հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2929-Ա որոշումը կարևոր նշանակություն ունի հարկային համակարգում։ Որոշման հիմքում ընկած է այն մոտեցումը, որը նպատակն է հարկային պարտավորությունների կատարման պահանջների ապահովումը։ Դիմորդները, ովքեր ենթարկվում են այս որոշման պահանջներին, պետք է ցուցաբերեն մանրակրկիտ ուշադրություն և կատարեն բոլոր անհրաժեշտ քայլերը՝ իրենց պարտավորությունները կատարելիս։
Այս գործընթացի հիմնական փուլերից մեկը տեղեկությունների տրամադրումն է, որը պետք է կատարվի առցանց համակարգերի միջոցով։ Դրա համար հարկավոր է ունենալ էլեկտրոնային տեղեկանք, որը կարող է ստացվել ՀՀ ՊԵԿ-ի պաշտոնական կայքից՝ կիրառումով ID քարտերի և էլեկտրոնային ստորագրությունների։ Հարկ է նաև նշել, որ պարտավորությունները գանձելու գործընթացում կարող են ընդգրկվել նաև նախկինում վճարված հարկերի վերադարձման պահանջներ, որոնք պետք է մանրամասն ներկայացվեն դիմումում։
Ընդլայնված տեղեկություններ հարկային պարտավորությունների վերաբերյալ
Հարկային պարտավորությունները, որոնք չեն կատարվել ֆիզիկական անձանց կողմից, կարող են լինել տարբեր տեսակների՝ եկամտային հարկ, մասնավոր գույքի հարկ, ավելացված արժեքի հարկ և այլ հարկատեսակներ։ Յուրաքանչյուրը նրանց համար նախատեսված է առանձնահատուկ պայմաններով, որոնք կարևոր են հասկանալու համար, որպեսզի դիմողները կարողանան արդյունավետ պաշտպանել իրենց իրավունքները։ Այս որոշման շրջանակում, ՀՀ ՊԵԿ-ն կարող է պահանջել, որպեսզի պարտավորությունների չկատարման դեպքում դիմողը ներկայացնի համապատասխան հիմնավորումներ և փաստաթղթեր։
Պետք է նշել, որ որոշումը նաև մեծացնում է հարկային վարչական պատասխանատվությունը ֆիզիկական անձանց՝ խախտումների դեպքում։ Ավելին, հարկային պարտավորությունների կատարումը կարող է հանգեցնել վարչական սանկցիաների, այդ թվում՝ վարկի և այլ ֆինանսական միջոցների բացակայության դեպքում։ Արդյունքում, դիմողները պետք է առավելապես ուշադիր լինեն իրենց ֆինանսական պարտավորությունների նկատմամբ և սերտորեն հետևեն հարկային օրենսդրություն փոփոխություններին։
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորության գանձումը դատական գործընթացների միջոցով կարող է իրականացվել միայն իրավական հիմքերի առկայության դեպքում։ ՀՀ վարչարարական արդարադատության օրենսդրությունը նախատեսում է, որ հարկային պարտավորություններն կարող են գանձվել միայն այն դեպքում, եթե հարկային մարմինը տրամադրել է բոլոր անհրաժեշտ տեղեկությունները և նվազագույն չափով հետևել է օրենքով սահմանված ընթացակարգերին։
Այս որոշման շրջանակներում, հարկային մարմինը պարտավոր է տեղեկացնել դիմողներին բոլոր պահանջվող փաստաթղթերի վերաբերյալ, ինչպիսիք են՝ հարկային հաշվետվությունները, տեղեկանքները, և այլ հիմք տրամադրող փաստաթղթեր։ Դրանք պետք է ներկայացվեն համապատասխան ընթացակարգով՝ դիմումի ձևով, որը կարելի է գտնել ՊԵԿ-ի պաշտոնական կայքում։ Նշված փաստաթղթերի հետ միասին, դիմողը կարող է նաև ներկայացնել դիմումները՝ դիմելու համար նախատեսված ժամկետներին համապատասխան։
Հարկային վարչարարությունը կարող է նաև ներառել դատարանի միջամտություն դեպքերում, երբ հարկային մարմինը չի կատարում իր պարտականությունները կամ դիմողը վիճարկում է հարկային ծախսերի հաշվարկի ճշգրտությունը։ Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը համապարփակ և բազմակողմանի է, որը պահանջում է բոլոր կողմերի իրավունքի պաշտպանության պահպանում՝ օրենքի շրջանակներում։