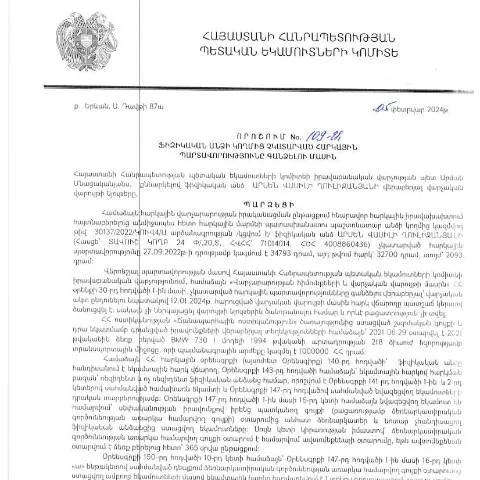
Հարկային պարտավորությունների գանձման գործընթացի ներածություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 109-Ա որոշումը նախատեսում է անհրաժեշտ քայլեր և ընթացակարգեր, որոնք պետք է իրականացվեն այն ֆիզիկական անձանց կողմից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս օրենքը նպատակ ունի ապահովել հարկային համակարգի արդյունավետությունը և ֆինանսական կայունությունը երկրի տնտեսությունում։
Ովքեր են վերաբերող սուբյեկտները և ինչ պայմանների տակ
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ներառյալ, սակայն ոչ սահմանափակվելով՝ հետևյալ խմբերին:
- Հասարակական ծառայողներ՝ որոնք ունեն հարկային պարտավորություններ, բայց չեն վճարել դրանք ժամանակին;
- Իմիջազգային կազմակերպությունների ներկայացուցիչներ՝ ովքեր զբաղվում են Հայաստանում տնտեսական գործունեությամբ;
- Մասնավոր ձեռնարկատերեր՝ նրանք, ովքեր չեն կատարում իրենց վճարումները;
- Միևնույն ժամանակ, այն անձինք, ովքեր փաստացի բնակություն չեն հաստատել Հայաստանում, բայց ունեն հարկային պարտավորություններ:
Այնպես որ, հարկային պարտավորությունների չկատարման վերաբերյալ որոշումն ունի լայն շրջանակ, որն ընդգրկում է տարբեր խմբերի ներկայացուցիչներին։
Դիմումը լրացնելու գործընթացը և անհրաժեշտ տեղեկությունները
Դիմումը պետք է լրացվի ըստ նախաստված ձևաչափի, որը կարելի է ներբեռնել ՀՀ ՊԵԿ պաշտոնական կայքից։ Կարևոր է, որպեսզի դիմողները ճիշտ լցնեն բոլոր անհրաժեշտ տվյալները, այդ թվում՝ անձնական տեղեկությունները, հարկային պարտավորությունների տեսակները և գումարները։
Դիմումի հիմնական բաժինները
- Անձնական տվյալներ՝ մեկ անձի համար, որտեղ պետք է նշվի անուն, ազգանուն, ծննդյան ամսաթիվ և փոքրիկ կոդ;
- Հարկային պարտավորությունների մանրամասները՝ այն պարտավորությունները, որոնք չեն կատարվել, նրանց չափը և իրենց ստացման ամսաթիվները;
- Անհրաժեշտ փաստաթղթերի սկանավորումները կամ պատճենները, որոնք կարող են հաստատել դիմողի պնդումները;
Դիմումն ինչպես ներկայացնել և ինչ փուլեր պետք է անցնել
Դիմումը ներկայացնելու գործընթացը ներառում է մի քանի հիմնական փուլեր:
- Էլեկտրոնային ստորագրման հաստատում՝ դիմողները պետք է ունենան էլեկտրոնային ստորագրություն՝ իրենց դիմումը հասցնելու համար;
- Դիմումը ներկայացնել՝ դիմողները պետք է այն ներկայացնեն ՀՀ ՊԵԿ համակարգում, որտեղ կարող են հետևել իրադարձությունների ընթացքին;
- Պատասխան սպասել՝ դիմողները պետք է սպասեն պատասխանին, որը, ինչպես ակնկալվում է, կտրվի սահմանված ժամկետներում;
Այս գործընթացները պետք է իրականացվեն համակարգի ներսում, ինչը նվազեցնում է գրավոր ներկայացմամբ կապված բյուրոկրատիան։
Նախատեսված ժամկետները և ընթացակարգերը
Դիմումը ներկայացնելու հետո, հարկային մարմինները ունեն մոտավորապես 30 օր՝ պատասխանելու համար։ Եթե դիմումը չի համապատասխանում պահանջներին կամ անհրաժեշտ փաստաթղթերը չեն ներկայացվել, ապա դիմողին կտրամադրվի լրացման հնարավորություն:
Անհրաժեշտ փաստաթղթեր, որոնք պետք է պատրաստել
Դիմելու համար անհրաժեշտ փաստաթղթերի ցանկը կարող է ընդգրկել հետևյալը.
- Պաշտոնական հայտի ձև՝ ըստ ներկայացված ձևաչափի;
- Ինքնակենսագրական՝ տեղեկություններով;
- Հարկային պարտավորությունների վկայագրեր՝ համապատասխան մարմիններից;
- Անձնագիր կամ նույնականացման այլ փաստաթուղթ;
Այս որոշման ազդեցությունը և վարույթների հաջորդականությունը
Այս գործընթացը նպաստում է հարկային պարտավորությունների կատարմանը և այդպիսով աջակցում է երկրի ֆինանսական կայունությանը։ Այն նաև հանդիսանում է սկիզբ ավելի լայն ծավալով հարկային վերահսկողության և իրականացվող բարեփոխումների, որոնք կարող են արագացնել և բարելավել հարկային վարչարարությունը:
Երբ դիմումը ներկայացվում է, այն անցնում է մի շարք հաստատման փուլերով, որոնցում հարկային մարմինները ուսումնասիրում են ներկայացված տվյալները, ստուգում են դրանք և, անհրաժեշտության դեպքում, դիմողին դիմում են լրացուցիչ տեղեկությունների համար:
Մասնավոր դեպքեր և բացառություններ
Այս որոշումը կարող է ներառել բացառություններ՝ կապված թե՛ դիմողների կարգավիճակի, թե՛ նրանց ներկայացրած փաստաթղթերի բնույթով:
Մասնավոր դեպքեր
- Մինորների հարկային պարտավորությունների դեպքում՝ ծնողները կամ խնամակալները պետք է ներկայացնեն հայտը;
- Օտարերկրյա քաղաքացիներ՝ կան հատուկ պայմաններ, որոնք վերաբերում են նրանց ցանցում ներկայացված պարտավորություններին;
- Աղքատ ընտանիքների ներկայացուցիչներ՝ հնարավոր է, որ նրանք կարողանան օգտվել մի շարք արտոնություններից:
Դիմումների վիճակը հետեւելու հնարավորությունները
Դիմողները կարող են հեշտությամբ հետևել իրենց դիմումների վիճակին՝ օգտագործելով ՀՀ ՊԵԿ էլեկտրոնային համակարգը, որտեղ նրանք կարող են մուտք գործել իրենց անձնական հաշվեհամարին, տեսնել հայտերի ընթացքը և ստանալ տեղեկություններ:
Այս համակարգը նախատեսում է նաև հաղորդագրությունների ավտոմատացում՝ օգնելով դիմողներին ստանալու տեղեկություններ իրենց դիմումների վերաբերյալ:
Գործընթացի եզրակացություն
Այս որոշումը և դրա շրջանակներում իրականացվող գործընթացները կարևոր դեր են խաղում Հայաստանի հարկային համակարգի կայունության ապահովման գործում։ Այն ապահովում է, որ ֆիզիկական անձինք կատարեն իրենց պարտավորությունները, իսկ կառավարությունը, իր հերթին, այն է, որ պահպանում է իր ֆինանսական առողջությունը:
Հետեւաբար, այս գործընթացներին մասնակցելը կարևոր է ոչ միայն անհատների, այլ նաև երկրի տնտեսության համար:
Հարկային պարտավորությունների չկատարման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 109-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների չկատարմանը, առաջացնում է մի շարք հետևանքներ, որոնք կարող են ազդել ինչպես անձի ֆինանսական վիճակի, այնպես էլ նրա իրավական կարգավիճակի վրա: Հարկային պարտավորությունները չկատարելը կարող է հանգեցնել տուգանքների, անհատական հաշվեկշռի ձևավորմանը, և նույնիսկ՝ չափազանց մեծ գումարների՝ ծավալող պարտքերի առաջացմանը:
Դեռևս օրենքն սահմանում է, որ հարկային պարտավորությունների չկատարման դեպքում կարող է կիրառվել վարչական պատասխանատվություն, ինչը կարող է ներառել հարկային սկզբունքների խախտման համար վարչական տուգանքների նշանակումը, որոնք կարող են բազմապատկվել՝ կախված պարտքի չափից և պարտավորությունների ժամկետից:
Եթե պարտքը մուծելու ժամկետը լրանում է, այն կարող է փոխանցվել դատարան և արդեն մտնել իրավական գործընթացների մեջ, ինչը կարող է հանգեցնել պարտքի հարկադիր գանձմանը: Այսպիսով, կարևոր է, որ ֆիզիկական անձինք, ովքեր հնարավոր է ունենան նման պարտավորություններ, ժամանակին կապվեն ՀՀ ՊԵԿ-ի հետ և ստանան համապատասխան տեղեկատվություն իրենց հարկային պարտավորությունների մասին:
Թղթաբանություն և գործընթացներ
109-Ա որոշման հիման վրա հարկային պարտավորությունների գանձման գործընթացը ենթադրում է տարբեր թղթաբանական փուլեր: Առաջին հերթին, հարկային մարմինները պետք է կազմեն հաշվետվություն, որտեղ մանրամասնորեն կգնահատվեն պարտքի չափը, պարտավորությունների կատարումը և այդ մասին փաստաթղթավորումը: Այս հաշվետվությունը կներկայացվի տվյալ ֆիզիկական անձին:
Պարտավորող կողմը (ֆիզիկական անձը) կարող է դիմել Վարչությանը, ներկայացնելով իր մեկնաբանությունները կամ բողոքարկման դիմումը, որպեսզի հնարավոր լինի վերանայել կամ վիճարկել կուտակված պարտքը: Այս գործընթացը կարող է ներառել նաև հարկային հաշվետվության փոխադարձ ստուգումներ՝` կարգավորելու բոլոր գրանցումները:
Դրանից հետո, եթե կողմերից որևէ մեկն ունի նկատելի անհամաձայնություններ, նրանք կարող են դիմել հաշվարկված հարկերի վերանայման վարչությանը՝ փաստաթղթերի վավերացման, ստուգման և վերացնելու համար: Անհրաժեշտության դեպքում կարող է իրականացվել նաև հարկային խորհրդատվություն:
Տեղեկատվության հասանելիություն և իրավական աջակցության մեթոդներ
ՀՀ ՊԵԿ-ի կողմից տրամադրվող տեղեկատվությունը հարկային պարտավորությունների մասին կարևոր է ոչ միայն ֆիզիկական անձանց, այլև իրավաբանական անձանց համար: Որպեսզի ապահովվի հարկային օրենսդրության կիրառումը, ՀՀ ՊԵԿ-ը առաջարկում է մի շարք էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս վարել հարկային հաշվետվություն, ստանալ տեղեկություններ պարտավորությունների մասին և իրականացնել վճարումներ:
Ավելին, հարկային իրավունքի ոլորտում կարող են վնասակար լինել նաև սխալ տեղեկությունները, որոնք կարող են շատ հեշտ մոլորության մեջ գցել հարկատուին: Հետևաբար, ՀՀ ՊԵԿ-ը նաև համագործակցում է իրավաբանական վերապատրաստման կազմակերպությունների հետ, որպեսզի ապահովի որակյալ իրավական աջակցություն բոլոր հարկատուներին:
Հարկային պարտավորությունների վերաբերյալ ստացված տեղեկատվությունը կարող է ստացվել նաև `e-services` համակարգի միջոցով, որտեղ հարկ վճարողները կարող են ապահովել իրենց անձնական տվյալները, ստանալ տեղեկություններ պարտքերի մասին և դիմել անհրաժեշտ ծառայություններին: Այսպիսով, հարկային իրավունքի ոլորտում տեղեկատվության հասանելիությունը մեծացնում է հարկային կարգավորման մակարդակը և նվազեցնում է իրավական չգիտակցության ռիսկերը: