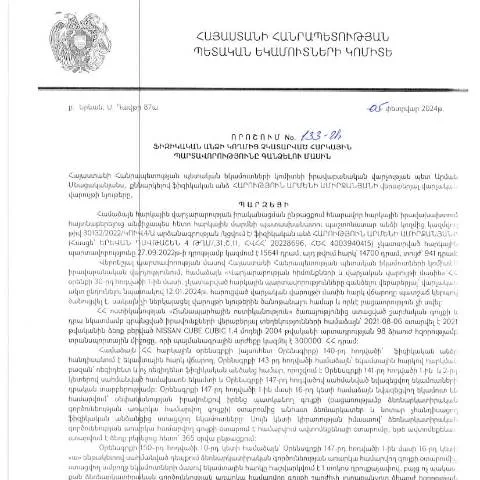
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշման կարևորությունը
2024 թվականի փետրվարի 5-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 133-Ա որոշումը (Հարություն Ամիրջանյան, ՀՎՀՀ՝ 20228696, անձնագիր/ՀԾՀ՝ 4003940415) հանդիսանում է կարևոր իրավաբանական փաստաթուղթ, որը նախատեսում է հարկային պարտավորվածությունների գանձման գործընթացը ֆիզիկական անձանց համար: Այդ որոշումը կարևոր դեր է խաղում հարկային վարչարարության բարելավման և հարկային պարտավորությունների համակարգված գանձման գործում, ինչը նպաստում է նաև պետական բյուջեի լրացմանը:
Որոնք են որոշման հիմնական դրույթները
Այս որոշումը կենտրոնանում է այն իրավիճակներում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Դրանում նշված են հետևյալ հիմնական դրույթները:
- Հարկային պարտավորությունների դասակարգում և վեր հանում:
- Գանձման մեթոդներ՝ ներառյալ վարչական կարգով և դատարանային կարգով:
- Գանձման գործընթացի ժամկետներ:
Ֆիզիկական անձանց շարքը՝ դատարկության դեպքում
Դիտարկվող որոշման արդյունքում, այն ֆիզիկական անձինք, ում հարկային պարտավորությունները չեն կատարվել, կարող են մտնել հետևյալ կացությունները:
- Հարկային պարտավորությունների չկատարում, որը հանգեցնում է վարչական պատասխանատվության:
- Դատական գործընթացների շարժումը, որպեսզի վավերացվի պարտավորությունների պահանջը:
- Լրացուցիչ տույժերի և տուգանքների կիրառումը:
Ինչպես է իրականացվում փաստաթղթերի պատրաստումը
Փաստաթղթերի պատրաստումը պահանջում է հետևյալ քայլերը:
- Հարկային պարտավորությունների մասին տեղեկությունների հավաքագրում:
- Փաստաթղթերի հավաքագրում՝ ներառյալ համապատասխան հաշիվ-ապրանքագրերն ու հայտարարությունները:
- Հարկային մարմնին դիմումի ներկայացում:
Կարևոր է, որ բոլոր փաստաթղթերը լինեն լիարժեք և ճշգրիտ, որպեսզի գործընթացը չընդհատվի:
Առցանց և թղթային ներկայացման տարբերակները
Այս որոշման շրջանակներում, ֆիզիկական անձինք պարտավոր են ներկայացնել իրենց դիմումները՝ օգտվելով առցանց և թղթային ներկայացման տարբերակներից:
| Ներկայացման եղանակ | Առավելություններ | Դերակատարում |
|---|---|---|
| Առցանց | Հեշտ ու արագ, ժամանակի խնայողություն | Քննության և հաստատման արագ ընթացակարգ |
| Թղթային | Կարող է կիրառվել, երբ առցանց հնարավորությունները սահմանափակ են | Կարող է պահանջել լրացուցիչ ժամանակ |
Անհրաժեշտ փաստաթղթերի ցանկը
Որպեսզի դիմումը լինի հաջող, հարկավոր է նախապատրաստել հետևյալ փաստաթղթերը:
- Հարկային պարտավորությունների մասին տեղեկանք:
- Հաստատման համար անհրաժեշտ ծանուցումներ:
- Հարկային վարչության կողմից ստացված բոլոր կապակցվող փաստաթղթեր:
Հաջորդ քայլերը՝ դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո, հարկային մարմինը կատարում է դրա ուսումնասիրությունը և որոշում կայացնում: Այս գործընթացը կարող է ներառել:
- Վերապատրաստում անհրաժեշտության դեպքում:
- Կապի հաստատում՝ դիմողի հետ:
- Նվազագույն ժամկետի պահպանման հետևում:
Ինչ անել, եթե դիմումը մերժվի կամ լրացուցիչ տեղեկություն պահանջվի
Եթե դիմումը մերժվի, ֆիզիկական անձը կարող է դիմել վերաքննիչ կարգով: Սա ենթադրում է, որ դիմողը պետք է ներկայացնի հետևյալ գործողությունները:
- Աջակցության ու խորհրդատվության հարցում դիմել իրավաբանների:
- Կրկին հավաքագրել և վերանայել անհրաժեշտ փաստաթղթերը:
- Նոր դիմում ներկայացնել՝ ներառելով բոլոր պահանջվող տեղեկությունները:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը խիստ կարևոր դեր է կատարում հարկային պարտավորությունների գանձման գործընթացում, իսկ դրա կիրառման արդյունքում ֆիզիկական անձինք ստանում են իրավաչափ և արդարացված մոտեցում իրենց հարկային պարտավորությունների կատարման հարցում:
Մաշվածության և բողոքարկման գործընթացները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 133-Ա որոշումն ազդարարում է հարկային պարտավորությունների գանձման նոր գործընթացներ, որոնք հատկապես կարևոր են ֆիզիկական անձանց համար: Այս որոշումն ունի որոշակի ժամանակահատված, որի ընթացքում հարկ վճարողը կարող է իր պարտավորությունները կատարել կամ բողոքարկման գործընթաց սկսել:
Եթե հարկ վճարողը չհամաձայնի 133-Ա որոշման բնույթին կամ համարի, որ իր պարտավորությունները արդեն կատարված են, նա ունի իրավասություն բողոքարկելու որոշումը ՀՀ ՊԵԿ գրասենյակի միջոցով: Բողոքարկման գործընթացը պետք է իրականացվի գրավոր՝ ներկայացնելով անհրաժեշտ ապացուցող փաստաթղթեր, որոնք կարող են ենթադրվել, որ հարկ վճարողը կատարած է իր պարտավորությունները:
Բողոքարկման գործընթացում պարտադիր է նշել բողոքի պատճառները, ինչպես նաև ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել բողոքի հիմնավորվածությանը: Բողոքարկումը պետք է իրականացվի 30 օրվա ընթացքում, սկսած որոշման ընդունվելու օրվանից:
Որոշման սոցիալ-տնտեսական ազդեցությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 133-Ա որոշումը կարող է ունենալ մեծ ազդեցություն Հայաստանի հանրապետության տնտեսության վրա: Այս որոշման շնորհիվ ակնկալվում է, որ պետական բյուջեում կհայտնվի ավելորդ միջոցներ, որոնք օգտագործվելու են սոցիալական ծրագրերի, ենթակառուցվածքների զարգացման ու կրթության ոլորտում:
Միաժամանակ, հարկային պարտավորությունների գանձումը կարող է բերել նաև հասարակության շրջանում դժգոհություն, քանի որ որոշ քաղաքացիներ կարող են զգալ, որ դրանք անհավասար են հարկային բեռի առումով: Այստեղ կարևոր է, որպեսզի հանրային քննարկումներ ու տեղեկատվական արշավներ իրականացվեն, որպեսզի քաղաքացիներին բացատրեն հարկերի նշանակությունը և դրանց առնչությունը հասարակական բարեկեցությանը:
Այս որոշումն, ակնկալելով համալրել պետական բյուջեն, կարող է հանգեցնել հասարակության մեջ հարկային գիտակցության բարձրացմանը, ինչը նպաստում է ավելի պատասխանատու հարկային վարքագծի ձևավորմանը:
Հարկ վճարողների իրավունքները և պարտականությունները
ՀՀ ՊԵԿ իրավաբանական վարչության 133-Ա որոշումը ընդլայնում է նաև հարկ վճարողների իրավունքների շրջանակը: Հարկ վճարողները իրավունք ունեն ստանալ տեղեկատվություն նրանց հարկային պարտավորությունների վերաբերյալ, ինչպես նաև պարզել, թե ինչ միջոցառումներ են իրականացվում նրանց պարտավորությունների կատարումը վերահսկելու համար:
Միաժամանակ, որոշումը պարտադրում է հարկ վճարողներին ակտիվորեն մասնակցել իրենց պարտավորությունների կատարման գործընթացին: Նրանք պետք է ուշադիր հետևեն իրենց հարկային հաշվարկներին ու վճարումները, իսկ հարկային տեսչության կողմից ստացված հաղորդագրություններին:
Ավելին, հարկ վճարողները ունեն իրավունք պահանջելու պարզաբանումներ ՀՀ ՊԵԿ-ից, եթե նրանք նկատում են որոշակի անհասկացություններ կամ հարցեր՝ իրենց հարկային պարտավորությունների կատարման հետ կապված: