Բյուջետային պարտավորությունները և դրանց կատարումը
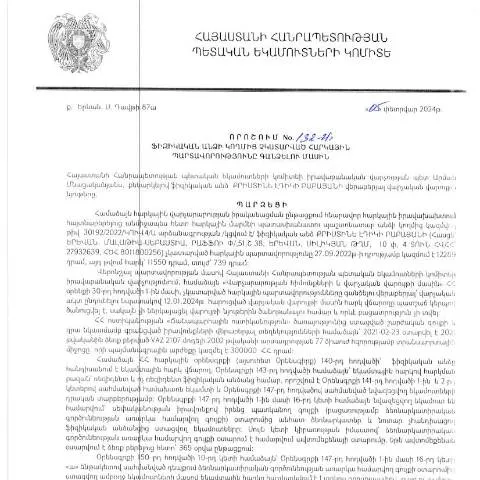
ՀՀ ՊԵԿ-ի իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 132-Ա որոշումը նպատակ ունի ապահովելու հարկային պարտավորությունների կատարման գործընթացը, հատկապես այն պարագայում, երբ ֆիզիկական անձի կողմից այդ պարտավորությունները չեն կատարվում։ Այն կարևոր դեր է խաղում հարկային վարչարարության արդյունավետության բարձրացման հարցում։
Իրավական հիմք և պատմական նախապատմություն
Այս որոշումը ընդունվել է ՀՀ վարչական գործընթացների օրենսգրքի (HO-139-N) հիման վրա, որը կարգավորում է վարչական գործընթացները Հայաստանում։ Դրա մեջ ներառված են նաև հարկային պարտավորությունների կատարման պայմանները և ընթացակարգերը։ Որոշման ընդունումը պայմանավորված է հարկային վարչարարության բարեփոխումներով, որոնք նպատակ ունեն նվազեցնելու հարկային խախտումները և բարձրացնելու պետական բյուջեի եկամուտները։
- Անհրաժեշտությունը: Այնուամենայնիվ, հարկային պարտավորությունները չկատարելու դեպքերը հաճախ պատահում են։ Այս որոշումը նպատակ ունի կարգավորելու նման իրավիճակները և առաջարկում է հստակ ընթացակարգեր:
- Նախորդ օրենսդրություններ: Առաջին նմանատիպ որոշումը ընդունվել է դեռևս 2010 թվականին, սակայն այն ժամանակներից ի վեր հարկային քաղաքականությունը զգալի փոփոխություններ է կրել:
Որոշման առանձնահատկությունները
Այս որոշման շնորհիվ, հարկային մարմինները կարող են ուղղակիորեն սկսել հարկային պարտավորությունների գանձման գործընթացը՝ առանց ավելորդ դանդաղեցումների։ Որոշման բարեփոխումներն ու նորությունները ներառում են:
- ՈՒժի մեջ մտնելու ժամկետը: 2024 թվականի ապրիլ ամսից ուժի մեջ է մտնում այս որոշումը, որը նշանակում է, որ այն կսկսի գործել անմիջապես:
- Մասնակիցներ: Որոշման շրջանակում մասնակցություն ունեն ոչ միայն պետական մարմինները, այլ նաև հարկատուները, ովքեր պետք է տեղյակ լինեն իրենց պարտադրանքներից:
Որոշման ազդեցությունը հարկային պարտավորությունների վրա
Հարկային պարտավորությունները կատարելու գործընթացում կարևոր է, որ քաղաքացիները լիովին տեղեկացված լինեն իրենց իրավական պարտականություններից։ Հարկային մարմինների աշխատանքը դեպի այս ուղղությամբ է, որպեսզի քաղաքացիներն ավելի պատասխանատու լինեն իրենց հարկային պարտավորությունների նկատմամբ:
Դիտարկումներ: Այս որոշումն ունի նաև հետևանքներ, որոնք կարող են ազդել քաղաքացիների նկատմամբ:
- Մարդկանց տեղեկացվածություն: Դրա շնորհիվ քաղաքացիները կարող են ավելի լավ հասկանալ իրենց հարկային պարտավորությունները:
- Պետական մարմինների վերահսկողություն: Պետական մարմինները ստանում են լրացուցիչ հնարավորություններ՝ հարկային պարտավորությունների գանձման գործում:
Ձևակերպման և ներկայացման ընթացակարգեր
Որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացի համար առկա են որոշակի ձևավորման և ներկայացման ընթացակարգեր:
- Զգուշացումներ: Հարկային մարմինները պարտավոր են նախապես տեղեկացնել հարկատուներին իրենց պարտավորությունների վերաբերյալ:
- Միայն կապի միջոցով տվյալների հավաքագրում: Հարկային մարմինները կարող են դիմել էլեկտրոնային ձևերով՝ ապահովելով ֆիզիկական անձանց տվյալների պահպանությունը:
Ինչպես լրացնել և ներկայացնել փաստաթղթերն
Հարկային պարտավորությունները գանձելու գործընթացի շրջանակում քաղաքացիները պետք է լրացնեն համապատասխան փաստաթղթերը։ Սա ներառում է հետևյալ քայլերը:
- Հավաքեք անհրաժեշտ տեղեկությունները` անձնագրի տվյալներ, հարկային համարը և այլ անհրաժեշտ տեղեկություններ:
- Լրացրեք ձևաթուղթը` ուշադրություն դարձնելով հատկանիշներին, որոնք կարող են լինել կարևոր:
- Ներկայացրեք փաստաթուղթը` ընտրելով համապատասխան channel:
Անբավարարությանը լուծումներ
Որոշման շրջանակում, եթե հարկատուն չի կատարում իր պարտավորությունները, Նրանց համար հասանելի են տարբեր լուծումներ:
- Անձնական այց: Կարող են այցելել հարկային մարմինները և բերել բոլոր անհրաժեշտ փաստաթղթերը:
- Էլեկտրոնային դիմումներ: Ենթադրելով, որ քաղաքացի ունի համապատասխան էլեկտրոնային ստորագրություն, նրանք կարող են դիմել հարկային մարմիններին էլեկտրոնային ձևով:
Հատուկ դեպքեր
Կան նաև հատուկ դեպքեր, երբ հարկային պարտավորությունների գանձումը կարող է լինել ավելի բարդ:
- Արտասահմանում բնակվող անձանց: Եթե հարկավճարները չկան, նրանք պետք է կապ հաստատեն հարկային մարմինների հետ:
- Մանկավարժական անձինք: Նրանք պետք է լինեն առավել ուշադիր, քանի որ իրենց պարտավորությունները կարող են տարբեր լինել:
Ֆինանսական պարտավորությունների կատարման գործընթացը
Հարկային պարտավորությունների կատարման ընթացակարգը պահանջում է համապատասխան մարզերում հետևյալ քայլերը:
| Քայլ | Նկարագրություն |
|---|---|
| 1 | Ներկայացնել անհրաժեշտ փաստաթղթերը: |
| 2 | Հնարավորության դեպքում կապվել հարկային մարմնի հետ: |
| 3 | Ստանալ պատասխան կամ տեղեկություն: |
Այս ընթացակարգերը կարևոր են հարկային պարտավորությունների արդյունավետ կատարման համար։ Հարկային մարմինները ունեն հատուկ իրավասություններ, որոնք կանոնակարգված են օրենքով, ուստի հարկատուներն ու այլ անձինք պետք է լինեն ուշադիր իրենց պարտավորությունների նկատմամբ:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Հարկային պարտավորությունների կատարման կարևորությունը չի կարելի նվազեցնել, քանի որ այն անմիջականորեն ազդում է պետության ֆինանսական կայունության և հասարակական ծառայությունների մատուցման որակի վրա: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կայացած 132-Ա որոշումը ցույց է տալիս, թե ինչպես են հարկային պարտավորությունները չկատարելու դեպքերը դիտարկվում և մշակվում: Ֆիզիկական անձի, ինչպես Քրիստինե Բաբայանի, հարկային պարտավորությունները չկատարելու հետևանքները կարող են ներառել մի շարք ֆինանսական տուգանքներ և անգամ քրեական պատասխանատվություն:
Հարկային պարտավորությունների չկատարելու դեպքում առաջին քայլն այն է, որ ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների կատարումը պահանջող գործընթաց: Սա ներառում է հարկային հայտարարությունների կարգավորումն ու գումարների բռնագանձման մեթոդները: Այս գործընթացում կարևոր է, որ հարկ վճարողները գիտակցեն իրենց իրավունքը ներկայացնելու և վեճերը լուծելու:
Դատարանային պրոցեդուրաների առանձնահատկությունները
132-Ա որոշման համաձայն, եթե ֆիզիկական անձը հարկային պարտավորությունները չկատարի, նա կարող է դիմել դատարան, որպեսզի վիճարկի այդ պարտավորությունները կամ դրանց չափը: Դատարանային գործընթացները կարող են լինել երկարատև և բարդ, ուստի հարկ է նախապատրաստվել համապատասխան փաստաթղթերով և հիմնադիր փաստարկներով:
Դատարանային պրոցեսը ենթադրում է հնարավորության դեպքում ներգրավվել իրավաբանների կամ մասնագետների, ովքեր կարող են օգնել իրավական փաստարկումների և պաշտպանական դիրքերի մշակումում: Հարկ վճարողները պետք է հաշվի առնեն նաև, որ դատարան դիմելու դեպքում ժամկետները խիստ սահմանափակ են, և անուշադրությունը կարող է հանգեցնել պարտավորությունների լրացուցիչ սանկցիաների:
Հարկային պարտավորությունների վերականգնման հնարավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչությունը նաև նախատեսում է որոշակի պայմաններ, որոնք կարող են հնարավորություն տալ ֆիզիկական անձանց վերականգնելու հարկային պարտավորությունները: Այդ պայմանները կարող են ներառել վճարման ժամանակավոր ընդմիջումներ, դյուրանցումներ կամ հարկային պարտավորությունների վերանայում:
Ուսումնասիրելով 132-Ա որոշման պարունակությունը, հարկ վճարողները պետք է իմանան, որ դիմելու համար անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթերը, որոնք ապացուցում են ֆինանսական ծանրաբեռնվածությունը կամ այլ խնդիրներ: Բացի այդ, պետք է հաշվի առնել, որ ՀՀ ՊԵԿ-ը ունի որոշակի չափանիշներ, որոնց բավարարումը կարող է լինել վճարման դյուրանցումների տրամադրման հիմք: