Անդամակցված հարկային պարտավորությունները. Ինչի մասին է հարցը
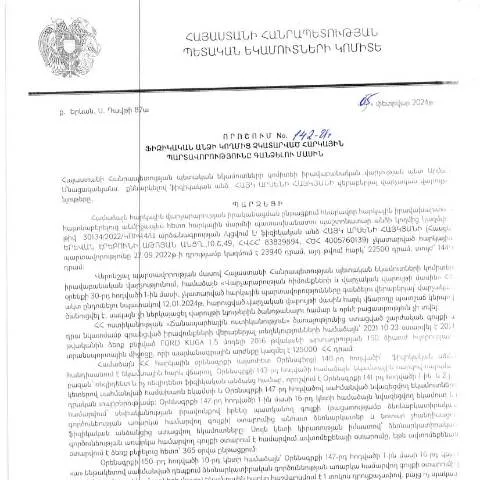
2024 թվականի փետրվարի 5-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հաստատվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, կարևոր դեր ունի հարկային համակարգում: Այն ներկայացնում է այն իրավական շրջանակը, որի ներքո պետությունը կարող է պահանջել քաղաքացիներից վճարումներ, որոնք նրանք չեն կատարել օրենքի պահանջների համաձայն:
Այս որոշումը նախատեսում է ճշգրտումներ, որոնք ազդում են անձիքների հարկային պարտավորությունների կատարման վրա, ինչպես նաև դրանց հնարավոր հետևանքները: Որոշման նպատակը ոչ միայն պարտավորությունների կատարումն է, այլև հարկային կարգապահության բարձրացումը և քաղաքացիների իրազեկվածության ապահովումը:
Ովքե՞ր են պարտավորություններ պահանջող կողմերը
Հարկային պարտավորությունները կարող են պահանջվել ինչպես անհատներից, այնպես էլ ստորաբաժանումներից, որոնք չեն կատարել իրենց ֆինանսական պարտավորությունները: Այսպիսով, հարկային վարչությունները կարող են դիմել քաղաքացիներին, որոնց հարկային հաշվետվությունները կամ վճարումները չեն համապատասխանել իրականությանը:
Քաղաքացիները պետք է կարողանան իմանալ, թե արդյոք իրենք ենթարկվում են հարկային պարտավորություններին, ինչը կարևորագույն նշանակություն ունի:
Ծրագրի ընթացքը. Ինչպե՞ս պետք է դիմել
Դիմումը պետք է ներկայացնել համապատասխան հարկային մարմնին, որը պատասխանատու է տվյալ անձի հարկային պարտավորությունների վերահսկման համար:
Դիմելու գործընթացը ներառում է մի շարք քայլեր:
- Նախապես ստուգել հարկային պարտավորությունները:
- Հավաքել անհրաժեշտ փաստաթղթերը, որոնք կհաստատեն ձեր վիճակը:
- Գրանցել դիմումը՝ լրացնելով համապատասխան ձևը:
- Ներկայացնել դիմումը հարկային մարմնին՝ անձնական կամ էլեկտրոնային եղանակով:
Հարկային մարմիններն ունեն պարտավորություն՝ արձագանքել դիմումներին սահմանված ժամկետներում:
Փաստաթղթերի նախապատրաստում. Ինչ է անհրաժեշտ
Դիմելու համար անհրաժեշտ է հավաքել որոշակի փաստաթղթեր, որոնք անհրաժեշտ են Ձեր հարկային պարտավորությունների հաստատման համար:
Ահա մի շարք հիմնական փաստաթղթեր, որոնք կարող են պահանջվել:
- Հարկային հաշվետվություններ՝ վերջին 3 տարվա ընթացքում:
- Առկա պարտավորությունների մասին տեղեկանք:
- Անձնական փաստաթուղթ (հիվանդության կամ դուրս գալու պատճառների հաստատման համար):
Հարկային մարմինների կողմից պահանջվող փաստաթղթերի ցանկը կարող է փոփոխվել՝ կախված իրավիճակից:
Դիմումի կառուցվածքը. Ինչպես պետք է լրացնել
Դիմումը, որը ներկայացվում է հարկային մարմնին, պետք է պարունակի մի շարք կարևոր մասեր:
| Առանձնահատկություն | Նկարագրություն |
|---|---|
| Նկարագրություն | Սկզբում պետք է նշեք դիմող անձի անունը, ազգանունը, և այլ անհրաժեշտ տվյալներ: |
| Պարտավորությունների բնույթը | Ներկայացրեք տեղեկություններ այն պարտավորությունների մասին, որոնք չեն կատարվել: |
| Հիմնավորումներ | Հաստատեք ձեզ համար անհրաժեշտ հանգամանքները, որոնք հիմնավորում են ձեր դիմումը: |
Ընդհանուր առմամբ, դիմումը պետք է լինի հստակ և ամբողջական, որպեսզի կանխի հնարավոր խնդիրները և ուշացումները:
Արդյունքներ և հետևանքներ. Ինչ տեղի կունենա
Դիմումը ներկայացնելուց հետո հարկային մարմինները պետք է իրականացնեն վերլուծություն և որոշում կայացնեն:
Եթե դիմումը ընդունվում է, ապա հարկային պարտավորությունները կարող են համարվել կատարված, իսկ եթե ոչ, ապա հնարավոր է, որ հարկային մարմինները սկսեն իրավական գործընթաց:
Հետևաբար, քաղաքացիները պետք է ուշադիր լինեն և սերտող փաստաթղթեր ներկայացնեն:
Մասնավոր դեպքեր. Ինչպե՞ս են տրվում հատուկ լուծումներ
Ակտիվ կարող են լինել հատուկ դեպքեր, որոնք ենթադրում են լրացուցիչ պահանջներ կամ հատուկ ընթացակարգեր:
Օրինակ՝ եթե դիմող անձը հանդիսանում է երեխայի խնամակալ, կամ եթե նա ունի բժշկական խնդիրներ, ապա հարկային մարմինները կարող են կիրառել ոչ ստանդարտ մոտեցումներ:
Այսպիսով, հարկավոր է մանրամասն ներկայացնել բոլոր հանգամանքները:
Ի՞նչ անել, եթե դիմումն ուշանում է
Եթե դիմումն ուշանում է կամ չի ստացվել, քաղաքացիները պետք է ունենան տարբերակներ:
Ահա մի քանի քայլ, որոնք կարող են ձեռնարկել:
- Եղեք կապի մեջ հարկային մարմնի հետ՝ ստուգելու դիմումի կարգավիճակը:
- Եթե անհրաժեշտ է, կրկին ներկայացրեք դիմումը:
- Արվեք մտահոգությունները արձանագրելով գրավոր, եթե չկա համապատասխան արձագանք:
Հարկային մարմինները պարտավոր են պատասխանել դիմումներին և տրամադրել անհրաժեշտ տեղեկատվություն:
Էլեկտրոնային ծառայություններ. Նոր հնարավորություններ
ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնք կարող են մեծապես պարզեցնել դիմելու գործընթացը:
Քաղաքացիները կարող են օգտվել էլեկտրոնային ստորագրությունից և անձնական թվից, որպեսզի արագ և արդյունավետ կերպով ներկայացնեն իրենց դիմումները:
Այս համակարգը նաև թույլ է տալիս հետևել դիմումների կարգավիճակին ամեն դեպքում:
Հարկային պարտավորությունների կատարման կարևորությունը
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարելու գործընթացն ոչ միայն օրենքի պահանջ է, այլև կարևոր դեր ունի պետության զարգացման գործում:
Որպես քաղաքացի, դուք պետք է գիտակցեք ձեր պարտավորությունները և ներգրավեք պարտավորությունների կատարման գործընթացում:
Այս որոշման շրջանակում ձեր պարտավորությունն է ապահովել, որ բոլոր հարկային պարտավորությունները կատարված լինեն ժամանակին, ինչը ձեզ կպահի իրավական խնդիրներից:
Դատարանային վարույթների ընթացակարգեր հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունն ունի իրավասություն հարկային պարտավորությունների գանձման գործընթացում տրամադրել համապատասխան տեղեկություններ և աջակցություն ֆիզիկական և իրավաբանական անձանց համար: Հարկային պարտավորությունների գանձման գործընթացը կարող է առաջացնել դատարանային վարույթներ, հատկապես երբ հարկատուն չի ընդունում հարկային հանձնարարականները կամ որոշումները:
Դատարանային վարույթներն սկսվում են՝ հետևելով ՀՀ քաղաքացիական դատավարության օրենսգրքի համապատասխան դրույթներին: Դատարանին պահանջվում է ներկայացնել ամբողջովին փաստաթղթավորված դիմում, որտեղ կպատառիկվեն փաստական տվյալները, իրավական հիմքերը, որոնք հիմնավորում են հարկային պարտավորությունների գանձումը:
Հարկային պարտավորությունների գանձման դեպքում հարկ վճարողը կարող է դիմել դատարան, եթե կարծում է, որ մշակված որոշումները հակասում են օրենքին կամ իրենց իրավունքներին: Դատարանական գործընթացները կարող են տարանջատվել առանձին փուլերի՝ իրազեկման, փաստաթղթերի ներկայացման և վերջնական վճռի հրապարակման:
Էլեկտրոնային ծառայությունների առավելությունները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ը մեծ ուշադրություն է դարձնում էլեկտրոնային ծառայությունների ներդրմանը, որոնք հեշտացնում են հարկային պարտավորությունների գանձման և վերահսկողության գործընթացները: Էլեկտրոնային ծառայությունները, ինչպես օրինակ՝ «Անձնական հաշիվ» համակարգը, հնարավորություն են տալիս հարկ վճարողներին ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին, հետևել վճարումների կատարմանը և, անհրաժեշտության դեպքում, դիմել վերացման կամ գանձման գործընթացների համար:
Այս ծառայությունները հնարավորություն են տալիս նաև արագ բողոքարկելու հարկային որոշումները՝ տրամադրելով պարզեցված ընթացակարգեր և արագ արձագանքման հնարավորություններ: Ֆիզիկական անձինք կարող են դիմել հարկային վարչությանը առցանց, ինչը նվազեցնում է երկար սպասումների ժամանակը և նվազեցնում է վարչական գործընթացների բարդությունը:
Հարկային պարտավորությունների գանձման դեպքում էլեկտրոնային ծառայությունների օգտագործումը բարձրացնում է ամբողջական գործընթացի թափանցիկությունը և հաշվետվողականությունը, ինչը նպաստում է հարկային վարչության ընթացակարգերի բարելավմանը:
Հարկային պարտավորությունների հետ կապված իրավական փաստաթղթերի պատրաստման առանձնահատկությունները
Հարկային պարտավորություններին վերաբերվող իրավական փաստաթղթերի պատրաստումը պահանջում է հատուկ ուշադրություն իրավական ձևակերպումների և պահանջների հանդեպ: Ֆիզիկական անձինք, ովքեր ցանկանում են արդարացնել իրենց հարկային պարտավորությունները կամ կասկածի տակ դնել համապատասխան որոշումները, պետք է ապահովեն, որ բոլոր ներկայացված փաստաթղթերը համապատասխանեն ՀՀ օրենսդրական պահանջներին:
Փաստաթղթերի պատրաստման գործընթացում կարևոր է նաև տարբեր ձևաչափերի և տվյալների ներկայացման ճշտությունը: Բազմաթիվ դեպքերում հարկ վճարողները պետք է ներկայացնեն իրենց եկամուտների, ծախսերի և այլ ֆինանսական փաստաթղթերի համախմբում, որոնք հիմնավորում են իրենց հարկային պարտավորությունները:
Հարկային իրավագիտակցության բարձրացումը նաև կարևոր գործոն է՝ նվազեցնելու համար հարկային պարտավորությունների հետ կապված խնդիրները: Ֆիզիկական անձիք, ովքեր գիտակցում են իրենց իրավունքները և պարտականությունները, ավելի պատրաստ են հաղթահարել հարկային վարչության հետ կապված ցանկացած մարտահրավերներ: