Վերահսկողություններ և հարկային պարտավորություններ
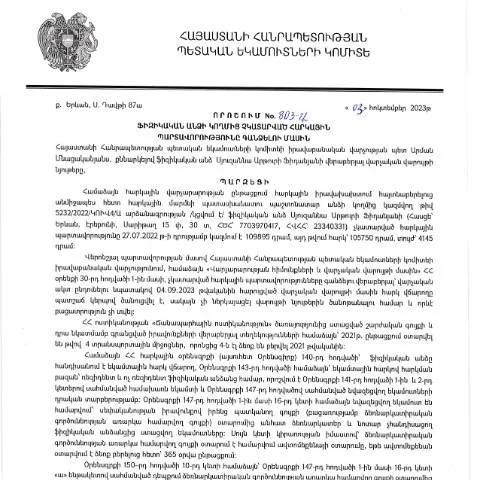
Փոփոխվող հարկային օրենքները պահանջում են ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ընդունել համապատասխան միջոցներ: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 803-Ա որոշումը հանդիսանում է կարևոր քայլ, որը կարգավորում է հարկային պարտավորությունների գանձումը: Այս որոշումն ուղղված է ոչ միայն հարկային պարտավորությունների կատարմանը, այլև քաղաքացիներին ներկայացվող պահանջների, իրավունքների և պարտականությունների պարզեցմանը:
Ովքեր են ներկայացնում պահանջներ
Դիմումը պետք է լինի այն անձինք, որոնք ունեն հարկային պարտավորություններ, սակայն չկատարված պարտավորությունների պատճառով ունեն հարկային պարտավորություններ: Հարկային վարչությունները պատասխանատու են տվյալ անձանց նկատմամբ գործողությունների իրականացման համար:
Ինչպես լրացնել դիմումը
- Անուն և ազգանուն: Դիմումատուն պետք է հստակ նշի իր անունն ու ազգանունը:
- Համահարկային համարը: Անպայման լրացնել պետական ռեգիստրի համարը:
- Հարկային պարտավորությունների ժամանակահատված: ցեմետ հայտարարված ժամանակահատվածը, որի ընթացքում պարտավորությունները չեն կատարվել:
- Նախատեսվող վճարման գումարը: Հեռախոսի կոնտակտային տվյալների հավաքում:
Դիմումի ներկայացման ընթացակարգը
Դիմումը կարող է ներկայացվել հետադարձ կապի միջոցով կանոնակարգված ձևով: Ընդհանուր կարգը ենթադրում է, որ դիմումը պետք է ներկայացվի առկա պետական համակարգում:
Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ համապատասխան բաժիններին, որտեղ այն կստանա գրանցում: Պետք է հիշել, որ յուրաքանչյուր դիմում պետք է ունենա էլեկտրոնային ստորագրություն:
Նախատեսված ժամկետները
Այս որոշմամբ սահմանվում են հրամայական ժամկետներ, որոնք հանդիսանում են պարտադիր: Դիմումն անհրաժեշտ է ներկայացնել մինչև համապատասխան սահմանված ժամկետները:
- Դիմման ներկայացման վերջնաժամկետ: 2023թ․ նոյեմբերի 30
- Պատասխանների տրամադրման ժամանակահատված: 30 օր:
Հնարավոր հետևանքները
Եթե դիմումատուն չի կատարում իր պարտավորությունները կամ չի ներկայացնում դիմումը, ապա կարող են կիրառվել հետևյալ միջոցներ:
- Տուգանքները: Չվճարված հարկերի համար կարող են կիրառվել տուգանքներ:
- Հարկային տեսչության միջամտությունը: Հարկային տեսչությունը իրավունք ունի սկսել հարկային ստուգումներ:
Իրավունքներն ու պարտականությունները
Դիմումատուները պետք է լինեն տեղեկացված իրենց իրավունքների և պարտականությունների մասին:
- Իրավունքներ: Դիմումատուները իրավունք ունեն ստանալ պարզաբանումներ հարկային վարչության կողմից:
- Պարտականություններ: Հարկային պարտավորությունների կատարման պարտավորություն:
Հատուկ դեպքեր և բացառություններ
Հանդիպում են իրավիճակներ, երբ որոշումը կարող է ներառել հատուկ դեպքեր:
- Երկրացիներ: Հարկային պարտավորությունները կարող են տարբեր լինել ոչ քաղաքացի հանդիսացող անձանց համար:
- Մարդու իրավունքների խախտումներ: Եթե անձը ենթարկվում է իրավական դիսկրիմինացիայի:
Հարկային պարտավորությունների շեղումներ
Հարկային պարտավորությունների շեղման դեպքում կարող են կիրառվել լրացուցիչ միջոցներ որպեսզի փաստաթղթային ապացույցներ ներկայացվեն:
- Հարկային ստուգումներ: Հարկային ստուգումները կարող են բացահայտել հանցագործությունները:
- Երկխոսություն: Հարկային վարչությունը կարող է օգտվել երկխոսության մեթոդներից:
Փոփոխությունների և կարգավորման պատմություն
Հարկային օրենքների պատմությունը Հայաստանում բարդ և առեղծվածային է, և դրանց փոփոխությունները հաճախ կայացվում են անհրաժեշտության հիման վրա:
Ստորև ներկայացվում է որոշակի ժամանակահատվածում տեղի ունեցած կարևոր փոփոխությունները:
| Ամսաթիվ | Փոփոխություն | Նորարարություն |
|---|---|---|
| 2021 | Շրջանառության հարկի փոփոխություն | Ներդրումային հարկային արտոնություններ |
| 2022 | Հարկային վարչության բարեփոխումներ | Ավելի արագ և արդյունավետ ծառայություններ |
| 2023 | Նոր օրենքի ընդունում | Հարկային պարտավորությունների կարգավորումներ |
Ամփոփելով
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 803-Ա որոշումը կարևոր դեր է կատարում հարկային պարտավորությունների գանձման գործընթացում: Դիմումատուների իրավունքներն ու պարտականությունները, հավաքման ընթացակարգն ու ժամանակը պետք է հասկանալի լինի բոլորին: Ուստի կարևոր է, որ քաղաքացիները հետևեն օրենսդրական փոփոխություններին և ժամանակին կատարեն իրենց պարտավորությունները:
ՊԵԿ իրավաբանական վարչության որոշման իրավական հիմքերը և ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի հոկտեմբերի 3-ին ընդունված 803-Ա որոշման հիմնասյուներից մեկը ուղեցույց է այն մասին, թե ինչպիսի հարկային պարտավորություններ ունեին ֆիզիկական անձինք, որոնք չկատարվեցին համապատասխան ժամանակին: Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որի համաձայն, այնպիսի դեպքերում, երբ հարկային պարտավորությունները չեն կատարվում, ՊԵԿ-ն իրավունք ունի ձեռնարկելու հարկային պարտավորությունների գանձման առումով համապատասխան միջոցներ:
Ուստի, նշված որոշումը հստակեցնում է ֆիզիկական անձինք՝ ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչպես նաև դրանց նկատմամբ կիրառվող վճարաչափերն ու պատասխանատվությունները: Այս կարգավորումները նախատեսում են, թե ինչպես են իրականացվելու հարկային պարտավորությունների գանձումը, ինչպիսի գործընթացներ են իրականացվելու, և ինչպիսի իրավական հետևանքներ կարող են ունենալ հարկային պարտավորությունների չկատարման դեպքում:
Որոշման ընդունումը նաև առնչվում է հարկային նոր օրենսդրության փոփոխություններին, որոնք ուժի մեջ են մտել 2023 թվականի սկզբին: Այդ փոփոխությունները ուղղված են հարկային վարչարարությունները պարզեցնելու և արդիականացնելու գործընթացին, ինչը, ի վերջո, նպաստելու է հարկերի գանձման արդյունավետությանը:
Խախտումների վերահսկողություն և հարկային պարտավորությունների գանձման մեթոդներ
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք մեթոդների կիրառություն, որոնք նախատեսված են 803-Ա որոշման շրջանակներում: Այս մեթոդները ներառում են, բայց չեն սահմանափակվում հետևյալով՝
- Հարկային վերահսկողության գործողություններ: ՊԵԿ-ը կիրառում է հարկային մոնիտորինգի եւ վերահսկողության մեթոդներ, որոնք նախատեսում են հարկային պարտավորությունների կատարումը հետևելու համակարգ:
- Շնորհանդեսներ և բացատրական աշխատանքներ: ՊԵԿ-ը կազմակերպում է միջոցառումներ, որտեղ քաղաքացիներին ներկայացվում են իրենց իրավական պարտավորությունները և հնարավոր հետևանքները՝ հարկային պարտավորությունների չկատարման դեպքում:
- Տվյալների հավաքագրման գործընթաց: Հարկային մարմինները հավաքում և վերլուծում են տեղեկություններ քաղաքացիներից, որոնք վերաբերում են նրանց ֆինանսական գործողություններին:
- Սահմանադրական պահանջներ: Այս միջոցները պետք է լինեն համապատասխան ՀՀ Սահմանադրությանը, ինչն անխուսափելիորեն ապահովում է քաղաքացիների իրավունքների պաշտպանությունը:
Ավելին, հարկային պարտավորությունների գանձման գործընթացում կարող են կիրառվել նաև վարչական դատավարություններ, որոնք բողոքի հիմք կարող են ծառայել այն անձանց համար, ովքեր կարծում են, որ իրենց իրավունքները խախտվել են:
Հարկային պարտավորությունների ոչ կատարելու հետևանքները և իրավունքները
Ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, նշանակվում են մի շարք հետևանքներ, որոնք կարող են ազդել ինչպես նրանց ֆինանսական վիճակի, այնպես էլ իրավական կարգավիճակի վրա: Դրանց թվում են՝
- Վճարավճարների կիրառումը: Ոչ կատարելու դեպքում կարող են կիրառվել հավելյալ վճարներ կամ տույժեր, որոնք բարձրացնում են պարտքի չափը:
- Սահմանափակումների կիրառումը: Հարկային պարտավորություններ չկատարած քաղաքացիները կարող են ունենալ սահմանափակ կարողություններ՝ պետական աջակցություն ստանալու կամ ֆինանսական միջոցներ ձեռք բերելու առումով:
- Դատական գործընթաց: Սակայն, որոշ դեպքերում, հարկային մարմինները կարող են դիմել դատարան՝ պահանջելով պարտքի գանձումը:
- Ակադեմիական և աշխատանքային իրավունքների սահմանափակում: Հարկային պարտավորություններ չկատարած անձինք կարող են հաշվի առնվել նաև առաջադրվող աշխատանքային պայմանագրերում:
Այսպիսով, 803-Ա որոշումը, որ հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, կարևոր դեր ունի հարկերի գանձման գործընթացի պարզեցման և վերահսկողության բարձրացման գործում, ինչպես նաև քաղաքացիների գիտակցության բարձրացման ուղղությամբ: