Անհրաժեշտության բարելավում՝ նոր որոշման ուժը
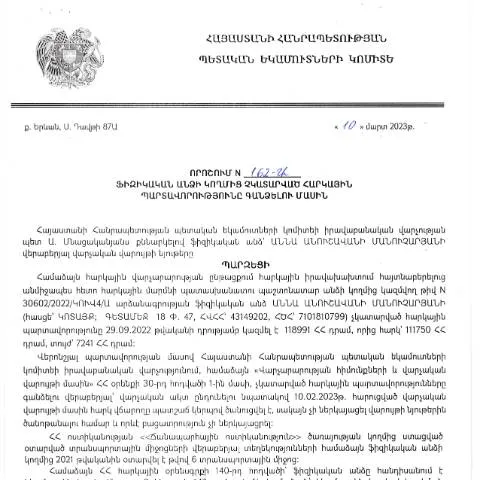
2023 թվականի մարտի 10-ին Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» կառավարության որոշում, որը հրապարակվել է 2023 թվականի ապրիլի 14-ին: Այս փաստաթուղթը նախատեսում է հարկային պարտավորությունների կատարման գործընթացի բարելավում և անհատական հարկ վճարողների նկատմամբ արդյունավետ մոնիթորինգ:
Առաջին քայլ. Վարկանիշավորման գործընթացը
Առաջին քայլը վարկանիշային համակարգի կիրառումն է, որը թույլ է տալիս պետությանը գնահատել հարկ վճարողների կատարողականությունը: Ըստ նոր որոշման, եթե ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները, պետական եկամուտների կոմիտեն կարող է սկսել գանձման գործընթաց:
- Հարկ վճարողի պարտավորությունները գնահատվում են ըստ տարեց տարի:
- Գանձման գործընթացը կարող է սկսվել, եթե պարտավորությունները չեն կատարվել ավելի քան 3 ամիս:
- Հարկ վճարողը կարող է դիմել փաստաթղթային ապացույցներ ներկայացնելով:
Փաստաթղթի նշանակությունը և նպատակները
Այս որոշումը ոչ միայն թարմացնում է պարտավորությունների կատարողականության գնահատման մեթոդները, այլ նաև հնարավորություն է տալիս պետությանը համակարգել հարկային գանձումը: Քաղաքացիների պաշտպանությունը և նրանց իրավունքների ապահովումը այսօր ավելի կարևոր է, քան երբևէ:
Իրավական հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը անդրադառնում է Հայաստանի Հանրապետության վարչական գործընթացների օրենսդրության 139-րդ կոդեքսին, որը սահմանում է վարչական իրավունքի վերաբերյալ հիմնական սկզբունքները:
- Անթույլատրելի է հարկադիր եկամուտների ստեղծումը: Որոշումը խրախուսում է հարկ վճարողների իրավունքների պաշտպանությունը:
- Փորձաքննություններ: Հարկ վճարողներին տրամադրվում է հնարավորություն ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը:
- Նոր տեխնոլոգիաների կիրառում: Ինտերնետային ծառայությունների միջոցով քաղաքացիները կարող են մուտք գործել իրենց հարկային հաշվետվությունների վիճակը:
Համակարգի անցումային փուլերը
Դիտարկելով, թե ինչպես է իրականացվելու սեփական հարկային պարտավորությունների կատարումը, կարևոր է ուշադրություն դարձնել անցումային փուլերին:
- Հայտարարությունների ներկայացումը: Հարկ վճարողները պետք է ներկայացնեն իրենց հարկային հայտարարությունները նախքան որոշման ուժի մեջ մտնելը:
- Հարկային պարտավորությունների լրացման ընթացքը. Համապատասխան վերահսկողական մարմինը կիրառում է վերահսկողություն:
- Վճարումների մոնիթորինգ. Կառավարությունը հնարավորություն ունի հետևելու վճարումների կատարմանը:
Գանձման գործընթացի մասնակիցները
Հարկային պարտավորությունների գանձման գործընթացում ներգրավված են մի շարք մարմիններ, որոնք կատարում են տարբեր գործառույթներ:
| Մարմին | Գործառույթ |
|---|---|
| Պետական եկամուտների կոմիտե | Ամփոփում և մոնիթորինգ կատարում |
| Հարկ վճարող | Պարտավորությունների կատարումը |
| Իրավաբանական վարչություն | Ստուգումների իրականացում |
Դիմումի կարգը և ժամանակացույցը
Կառավարության նոր որոշումը սահմանում է հարկային պարտավորությունների գանձման շուրջ գործընթացը:
- Դիմումը ներկայացնելու ժամկետը. Հարկ վճարողները պետք է կենտրոնանան դիմումների ներկայացման ժամանակացույցի վրա՝ ի նկատի ունենալով, որ գործընթացը կարող է տևել մոտավորապես 3-6 ամիս:
- Նկատի ունենալ, որ դիմումը պետք է ներկայացվի ամսվա վերջին օրը:
- Գանձման գործընթացը կարող է մեկնարկվել միայն դիմումի հայտը ստանալուց հետո:
Էլեկտրոնային դիմումների համակարգը
Այս նոր որոշումն ապահովում է համակցության և արագության բարձրացումը: Էլեկտրոնային դիմումները այսօր ավելի քան ձեռնարկություններում են օգտագործվում, ինչը թույլ է տալիս գրանցել և վերահսկել բոլոր հայտերը:
- Հարկ վճարողները կարող են լրացնել դիմումը առցանց:
- Փաստաթղթերը կարելի է դարձնել էլեկտրոնային ձևաչափով:
- Գործընթացի ընթացքում քաղաքացիները կարող են ստանալ տեղեկատվություն համակարգում:
Հետևանքները և պարտավորություններն
Այս որոշման հետևանքով հարկ վճարողները պարտավոր են տեղեկացնել պետական մարմիններին, եթե տեղի ունենան փոփոխություններ իրենց հարկային վիճակում:
- Որպեսզի հարկային պարտավորությունները չխախտվեն, հարկ վճարողները պետք է կասկածի չունենան:
- Պետության կողմից կիրառվող պատժամիջոցները շատ խիստ են, և դրանք կարող են հանգեցնել հարկ վճարողների հեղինակության վնասմանը:
Նոր օրենքի ազդեցությունը
Այս նոր օրենքը, որը թարմացնում է հարկային պարտավորությունների գանձման գործընթացը, կարող է հանդիսանալ հակամարտությունների նվազեցման կարևոր քայլ:
- Քաղաքացիները կարող են վստահ լինել, որ իրենց իրավունքները պաշտպանված են:
- Կառավարությունը ստանում է առավելագույն վերահսկողություն հարկային պարտավորությունների նկատմամբ:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասնությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի մարտի 10-ին կայացված որոշման հիմքում ընկած են այն գործընթացները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկմանը: Այս որոշումը ներկայացնում է քայլեր, որոնք հարկային մարմինները պետք է ձեռնարկեն պարտավորությունները չկատարած անձանց նկատմամբ:
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է պարզեցված, սակայն համակարգված մոտեցում: Առաջին հերթին, հարկային մարմինը պարտավոր է նախապես տեղեկացնել պարտապանին իր պարտականությունների մասին, ինչպես նաև ներկայացնել համապատասխան ժամկետներ հարկերը մուտքագրելու համար: Այս ծ اطلاعությունը պետք է ուղարկվի երկուսն էլ էլեկտրոնային և փոստային եղանակով:
Եթե պարտապանը չի կատարում իր պարտավորությունները նշված ժամկետում, ապա հարկային մարմինը կարող է կիրառել հարկային պարտավորությունների գանձման միջոցներ, որոնք ներառում են, սակայն չեն սահմանափակվում, հետևյալին. վարկային հաշիվների բռնագրավում, գույքի բռնագանձում կամ պարտավորությունների կատարումից հրաժարվելու դեպքում՝ դատարան դիմում:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է ՀՀ վարչական գործընթացների օրենսգրքով, ինչպես նաև համապատասխան հարկային օրենսդրությամբ: Այս փաստաթղթերը սահմանում են այն հիմքերը, որոնք պետք է հաշվի առնվեն հարկային պարտավորությունների գանձման ժամանակ:
Հարկային մարմինները պարտավոր են պահպանել բոլոր իրավական պահանջները, որոնք քննում են պարտավորությունների կատարումը: Հարկային պարտավորությունների գանձման գործողությունները պետք է հիմնված լինեն ուժի մեջ մտած օրենքների և կանոնամիջոցների վրա, որոնք նախատեսում են ինչպես պարտավորությունների կատարումը, այնպես էլ դրանց չկատարելու հետևանքները:
Այսպիսով, հարկային մարմիններն ունեն լիազորություններ, որոնք ներառում են հատկապես հարկային պարտավորությունների գանձմամբ պայմանավորված միջոցառումները, ինչպես նաև սահմանափակումների կիրառումը, որոնք կարող են արժևորվել դատարանում:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները անհատների համար
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ լուրջ: Առաջին հերթին, հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն, ինչը կարող է հանգեցնել տուգանքների՝ կախված պարտավորությունների չափից և դրանց չկատարումից:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել գույքի բռնագանձման գործընթացների: Սա նշանակում է, որ հարկային մարմինները կարող են կիրառել իրավական միջոցառումներ, որոնք ներառում են պարտավորությունների կատարումը, նույնիսկ եթե դա պահանջում է դատարանի միջամտություն:
Բացի դա, հարկային պարտավորությունների չկատարումը կարող է նաև հանգեցնել անհատների տվյալների ներառման մինչև 5 տարի ժամկետով հարկային պարտավորությունների ցուցակում, ինչը կարող է ազդել նրանց հետագա ֆինանսական գործարքների վրա: