Դիտարկման ներքո կարգավորված հարկային պարտավորությունները
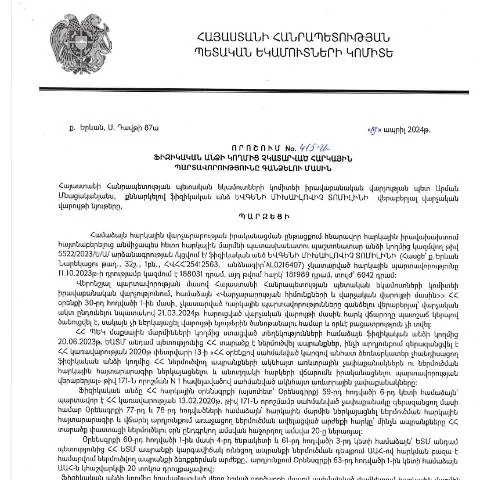
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.04.2024-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 415-Ա որոշումն ունի կարևոր նշանակություն Հայաստանում հարկային համակարգում: Այս որոշումը վերաբերում է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Ովքեր են հիմնական խնդիրները
Այս որոշումը հիմնականում նպատակաուղղված է այն ֆիզիկական անձանց նկատմամբ, ովքեր առկա են ՀՀ հարկային հաշվառումներում, սակայն չեն կատարել իրենց հարկային պարտավորությունները:
- Ֆիզիկական անձինք՝ Երևանի քաղաքում կամ ՀՀ այլ քաղաքներում: Այս անձինք պետք է հստակեցնեն իրենց պարտավորությունները:
- Ապրանքների և ծառայությունների առևտուր իրականացնող անձինք: Նրանք պետք է հետևեն իրենց հարկային պարտավորություններին:
- Ֆիզիկական անձի կողմից իրականացվող ձեռնարկություն: Այդ անձինք նույնպես պետք է համոզվեն, որ կատարում են անհրաժեշտ հարկային վճարումները:
Ամփոփում՝ անհրաժեշտությունը և հետևանքները
Որոշումը պահանջում է, որպեսզի ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները մինչև նշված ժամկետները, հակառակ դեպքում նրանք կարող են ենթարկվել վարչական միջոցառումների:
Դրանց համար, ովքեր չեն կատարում հարկային պարտավորությունները, նախատեսված են հետևյալ հետևանքները:
- Տուգանքներ և վարչական պատասխանատվություն:
- Հարկային պարտավորությունների վերականգնում:
- Հարկային գրանցման դադարեցում:
Որտեղ է հրապարակվել որոշումը
Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2024 թվականի մայիսի 23-ին, ինչը ենթադրում է հրապարակման օրինականությունն ու հասարակությանը հասանելիությունը:
Գործողությունների ընթացակարգը
Վարչական գործընթացի շրջանակներում այս որոշումից հետո ֆիզիկական անձանց պահանջվում է՝
- Նախապատրաստել անհրաժեշտ փաստաթղթերը:
- Վերանայել և ստուգել իրենց հարկային պարտավորությունները:
- Բարեխղճորեն ներկայացնել հարկային դիմումները:
Հարկային պարտավորությունների կատարման ժամանակացույցը
Այս որոշման մեջ նշված է ժամկետային կետերը, որոնց ընթացքում հարկային պարտավորությունները պետք է կատարվեն:
| Ժամկետ | Գործողություն | Նշումներ |
|---|---|---|
| 2024 թվականի մայիսի 1-ից մինչև հուլիսի 31 | Հարկային պարտավորությունների ներկայացում | Պետք է ներկայացնել համապատասխան դիմումը |
| 2024 թվականի օգոստոսի 1 | Հարկային պարտավորությունների վերահսկում | Ստուգում են պարտավորությունների կատարումը |
Խնդիրները և լուծումները
Վարչական պահանջների փոփոխությունները կարող են առաջացնել հարցեր տարբեր ոլորտներում:
- Փաստաթղթերի տրամադրումը: Ստուգեք, որ բոլոր փաստաթղթերը լիարժեք և ճիշտ լրացված են:
- Հարկային քաղաքականության փոփոխությունները: Հարկային իրավունքի փոփոխությունները կարող են ազդել պարտավորությունների վրա:
Արդյունքում
Այս կարգավորումը պետք է լրացվի մինչև 2024 թվականի հուլիսի 31-ը, հակառակ դեպքում կարող են առաջանալ իրավական հետևանքներ:
Միասնական համակարգի շրջանակներում հարկային պարտավորությունների անհրաժեշտությունը չունի միայն վարչական նշանակություն, այլ նաև կարևորվում է երկրի տնտեսության համար:
Այլընտրանքային միջոցներ հարկային պարտավորությունների գանձման գործընթացում
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը ներառում է մի շարք հնարավորություններ, որոնք կարող են կիրառվել հարկատուների կողմից։ Առաջին հերթին, հարկատուները ունեն իրավունք ներկայացնել բողոքներ Հայաստանի Հանրապետության հարկային վարչությանը՝ հիմնվելով ՀՀ իրավաբանական կարգավորումներին և գործող օրենքներին։ Այս բողոքները կարող են վերաբերվել ինչպես որոշման հիմնավորումներին, այնպես էլ այն փաստերին, որոնք կարող են ազդել պարտավորությունների կատարման վրա։
Երկրորդը, հարկատուները կարող են դիմել նաև միջնորդական կազմքանդային մարմիններին, կամ ֆինանսական խորհրդատվություն ստանալու նպատակով մասնագիտական կազմակերպությունների։ Դա հնարավորություն է տալիս ստանալ մասնագիտական կարծիք և աջակցություն հարկային պարտավորությունների կատարման հարցերում։ Այնուամենայնիվ, հարկային վարչության աշխատակիցները պարտավոր են տրամադրել բոլոր անհրաժեշտ տեղեկությունները, որոնք նախագահական որոշման հիմքերը կբացատրեն։
Հարկային պարտավորությունների կատարումը և դրա ազդեցությունը անձնական ֆինանսական վիճակի վրա
Պարտավորությունների կատարման կարևորությունը չի կարելի թերագնահատել, քանի որ այն ուղղակիորեն ազդում է անձնական ֆինանսական վիճակի վրա։ Առաջին հերթին, հարկային պարտավորությունների անկատարությունը կարող է привести ֆինանսական տուգանքների և տոկոսադրույքների կրկնապատկման։ Սա կարող է զգալիորեն նվազեցնել հարկատուի ֆինանսական կացությունը և երկարաժամկետ հեռանկարում ազդել նրա տնտեսական ակտիվության վրա։
Հարկային պարտավորությունների կատարումը նաև կարևոր դեր է խաղում անձնական վարկի կամ խորվի ստանալու ընթացքում։ Հարկային կարգավորումները պահանջում են, որ ֆինանսական հաստատությունները հաշվի առնեն հարկատուի պարտավորությունները, երբ նրանք գնահատում են վարկի կարողությունը։ Սա կարող է հանգեցնել ֆինանսական խնդիրների, եթե հարկատուն չի կարողանում բավարարել իր պարտավորությունները։
Սոցցանցերի և էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների կատարման գործընթացում
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման գործընթացը գնալով առավել հեռանկարում է տեղափոխվում սոցցանցերի և էլեկտրոնային ծառայությունների երկխոսություն։ Այսօր հարկատուները կարող են օգտվել ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ մատչելի են տարբեր ծառայություններ՝ տեղեկատվության տրամադրում, դիմումների ներկայացում, բողոքների գրանցում և այլն։
Բացի այդ, հարկային վարչությունը մշտապես բարելավում է իր էլեկտրոնային ծառայությունների համակարգը, որը ներառում է նաև ՀՀ քաղաքացիների համար հատուկ մշակած հավելվածներ։ Այս հավելվածները ենթադրում են հարկատուների հնարավորություն՝ իրականացնել հարկային պարտավորությունների հետևում և միաժամանակ ստանալ ծանուցումներ ցանկացած փոփոխության մասին։ Սոցիալական ցանցերի միջոցով կարող են նաև կազմակերպվել տեղեկատվական արշավներ, որտեղ կշռադատվի հարկային պարտավորությունների կարևորությունը և նրա ազդեցությունը հավաքական տնտեսության վրա։