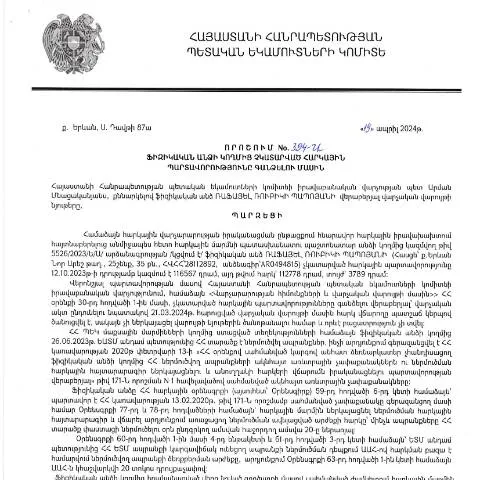
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 394-Ա որոշման ուսումնասիրություն
Հայաստանի Հանրապետության հարկային համակարգի արդյունավետությունը և թափանցիկությունը ուղղակիորեն կախված են հարկային պարտավորությունների կատարման կարգապահությունից: Ամեն տարի, շատ քաղաքացիներ և կազմակերպություններ պարտավորություններ են ունենում, որոնք չեն կատարվում՝ հաճախ հիմնական պատճառներով, ինչպիսիք են անտեղյակությունը կամ տեխնիկական խնդիրները: 2024 թվականի ապրիլի 19-ին ընդունված 394-Ա որոշումն ունի կարևոր դեր, որը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը:
Ի՞նչ է կարգավորում 394-Ա որոշումը
Այս որոշմամբ կարգավորվում են այն պայմանները, որոնց ներքո Հայաստանի Հանրապետության հարկային մարմինները կարող են գանձել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները: Օրենքի շրջանակում հարկային պարտավորություններով վերաբերվող հարցերի պարզեցումը և վեճերի լուծումը նպատակ ունի բարձրացնել հարկային արտակարգ իրավիճակները ծնումների և պարտավորությունների կատարման մակարդակը:
Մասնագիտական շրջանակը և ձեզ վերաբերվող կողմը
394-Ա որոշումը ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Այս որոշման շրջանակներում կարող են ընդգրկվել ինչպես Հայաստանի Հանրապետության քաղաքացիները, այնպես էլ արտասահմանում բնակվող հայեր:
Որպեսզի ապահովեք ճիշտ գործընթացը
Որոշման պահանջների համապատասխանելը պահանջում է անհրաժեշտ փաստաթղթերի կանոնավոր և ճիշտ լրացումն ու նրանց կողմից ներկայացված գործընթացի համապատասխանությունը: Հարկային մարմինները համապատասխան փաստաթղթերի լիարժեք և արագ ցուցակը պետք է ապահովեն:
Գրանցման գործընթացի քայլերը
- Ֆիզիկական անձը ստանում է իր հարկային պարտավորությունների մասին տեղեկությունը՝ հարկային մարմնի կողմից:
- Ստացված տեղեկությունների հիման վրա, ֆիզիկական անձը պետք է համապատասխան փաստաթղթեր պատրաստի:
- Փաստաթղթերը հանձնել հարկային մարմին:
Կայունություն և ժամկետներ
Հարկային պարտավորությունների կատարման ժամկետները և գործընթացների ժամանակացույցը կարևոր են: 394-Ա որոշումը սահմանում է այս գործառույթների իրականացման ժամկետները:
Հարկային պարտավորությունների կատարման ժամկետներ
| Գործողություն | Ժամկետ |
|---|---|
| Հայտարարության ներկայացում | 30 օր |
| Հարկային պարտավորությունների կատարում | 60 օր |
Պատասխանատվություն և ընթացակարգի առկա խնդիրներ
394-Ա որոշման տակ հասանելի են բազմաթիվ պատասխանատվություններ, որոնք կարող են առաջանալ ֆիզիկական անձանց կողմից անհրաժեշտ գործողությունների չկատարման դեպքում:
Սպասվող պատասխանատվություն
- Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել ավելորդ տուգանքներ:
- Փաստաթղթերի կրկնապատկում, եթե արձանագրումները լիարժեք չեն:
Ստեղծված իրավիճակների լուծումներ
Երբ ֆիզիկական անձը դիմում է հարկային մարմնին, անհրաժեշտ է հասկանալ, թե ինչպես կարելի է լուծել հակասությունները:
Որոշումը և դրա իրավական հիմքը
394-Ա որոշման հիման վրա, հարկային մարմիններն ունեն իրավասություն որոշել համապատասխան միջոցներ, որոնք ուղղված են պարտավորությունների կատարմանը:
Կայուն շահերը և տեղյակ լինելը
Դիտարկելով 394-Ա որոշումը, կարևոր է լինել տեղյակ հրամաններից և փոփոխություններից, որոնք կարող են ազդել ֆիզիկական անձանց վրա:
Հարկային մարմինների աջակցության դեր
ՀՀ ՊԵԿ-ն և իրավաբանական վարչությունը նշում են, որ նրանց նպատակն է աջակցել ֆիզիկական անձանց համապատասխան հարցերում՝ տրամադրելով անհրաժեշտ տեղեկություններ:
Վերջնական եզրակացություն
394-Ա որոշումը կարևոր դեր ունի Հայաստանի Հանրապետության հարկային համակարգում՝ նպատակ ունենալով բարձրացնել քաղաքացիների իրավունքների պաշտպանություն և աջակցել նրանց հարկային պարտավորությունների կատարմանը:
Պետք է հիշել, որ հարկային օրենսդրության հետևողականությունը և համապատասխանությունը անհրաժեշտ են բոլորիս` ազգի բարօրության համար:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող կարևոր գործողություններից է, որը ուղղված է հարկային օրենքների խախտումների կանխարգելմանը և հարկատուների իրավունքների պաշտպանության ապահովմանը։ Այս գործընթացը կարող է սկսվել, երբ հարկատուն չի կատարում իր պարտավորությունները սահմանված ժամկետներում։ Հարկային պարտավորությունների գանձումը ենթադրում է ոչ միայն ֆինանսական պարտավորությունների կատարում, այլ նաև իրավական գործընթացների իրականացում, որոնք կարող են ներառել դատական հայցեր:
Հարկային վճարումների անկարգություններն ու դրանց հետևանքները կարող են տարբեր լինել, կախված հարկատուի կարգավիճակից, առկա պարտավորություններից և հարկային վարչության կողմից իրականացվող վերահսկողության մակարդակից։ Հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր ձևերով՝ սկսած պարզ ծանուցումներից մինչև ավելի համալիր իրավական միջոցառումներ:
Դատարանային հայցերի ներկայացում
Եթե հարկատուն չի կատարում իր հարկային պարտավորությունները, ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է դիմել դատարան՝ հարկային պարտավորությունների կատարումը պարտադրել: Դատարանային հայցը ներկայացնելու գործընթացը ենթադրում է հետևյալ քայլերը:
- Դատարանային հայցի պատրաստում: Հայցը պետք է պատրաստվի համապատասխան ձևով, դրվում են բոլորը փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունները և դրա չկատարման հետևանքները:
- Հայցի ներկայացում դատարան: Հայցը պետք է ներկայացվի համապատասխան առաջին ատյանի դատարան՝ որտեղ հարկատուի գրանցման տեղը է:
- Դատարանի լսում: Դատարանը կկազմակերպի լսում, որտեղ կներկայացվեն փաստարկները, ապացույցները և կողմերը:
- Դատարանի որոշում: Դատարանը կընդունի որոշում, որը կարող է լինել հարկատուի օգտին, կամ հակառակ:
Այս գործընթացը, որն ունի սեփական ժամկետներ և պահանջներ, կարող է երկարատև լինել, և հարկատուները պետք է ուշադիր հետևեն իրենց իրավունքներին և պարտականություններին:
Իրավական պաշտպանության հնարավորությունները
Հարկային պարտավորություններից խուսափելու կամ դրանց գանձման մեր կարգավիճակի վրա ազդելու համար հարկատուները ունակ են օգտագործել իրավական պաշտպանության տարբեր հնարավորություններ: Իրավնական պաշտպանությունը կարող է ներառել իրավաբանական խորհրդատվության ստացում, ինչպես նաև դատական նիստերի ընթացքում իրավաբանի ներկայացուցիչ լինելու անհրաժեշտությունը:
Հարկային վարչություններից ստացված որոշումների դեմ կարող են լինել բողոքարկման գործընթացները, որոնց ժամանակ հարկատուն ունի իրավունք՝ ներկայացնելու իր գրավոր բողոքը։ Նման բողոքարկումը կարող է տեղի ունենալ ինչպես վարչական, այնպես էլ դատական մակարդակում:
Իրավական պաշտպանության այս մեթոդները պահանջում են մասնագիտական գիտելիքներ և կարող են կարգավորվել ՀՀ օրենսդրությամբ, ինչը կարևոր է հարկատուների համար, որպեսզի նրանք կարողանան պաշտպանել իրենց իրավունքները: