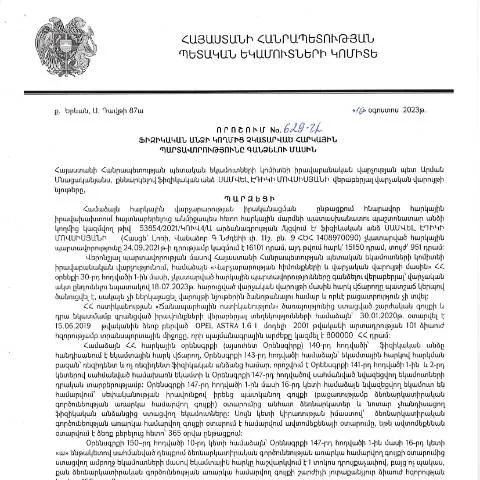
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 629-Ա որոշման առանձնահատկությունները
2023 թվականի օգոստոսի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչությունը հրապարակեց կարևոր որոշում, որը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումն ունի իր առանձնահատկությունները, որոնք անհրաժեշտ են հաշվի առնել հարկային պարտավորությունների կատարման գործում:
Դokumentի նպատակն ու նշանակությունը
Այս որոշումը հաստատում է այն մեթոդաբանությունը և ընթացակարգերը, որոնք պետք է կիրառվեն ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման համար: ՊԵԿ-ն ապահովում է հարկերի հավաքագրումն ըստ օրենքի, իսկ այս որոշումը հստակեցնում է, թե ինչպես պետք է իրականացվի այդ գործընթացը:
Որոշման շրջանակներում ներգրավված կողմերը
Հայաստանի Հանրապետության կառավարության այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այսպիսով, հարկատուները, իրավաբանական և ֆիզիկական անձինք, որոնք համապատասխան պահանջները չեն կատարել, մտնում են այս որոշման շրջանակներում:
Որոշման կիրառության ոլորտները
- Հարկային պարտավորությունների գանձում
- Անձնական տվյալների մշակման ընթացակարգեր
- Հարկային պարտավորությունների ուրացման գործիքներ
Քայլ առ քայլ ընթացակարգը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի շարք քայլերից:
- Հարկային պարտավորությունների ախտորոշում: ՊԵԿ-ն ստանում է տվյալները ֆիզիկական անձի հարկային պարտավորությունների մասին:
- Հայտարարություն: ՊԵԿ-ն սկսել ստիպողական ընթացակարգեր:
- Իրավական փաստաթղթեր: Ապահովում են հարկային պարտավորությունների հիմքերը:
- Աշխատանքային գործընթաց: Ակտիվ կառավարում, որի ընթացքում պարտավորությունները գանձվում են:
Հարկային պարտավորությունների գանձման մասնագիտացված մեթոդներ
Հայաստանի Հանրապետությունում կիրառվում են տարբեր մեթոդներ, որոնք կարող են օգնել պարտավորությունների գանձման գործընթացի արդյունավետության բարձրացման համար:
Ապրանքների և ծառայությունների մասով պարտավորությունների կիրառում
Այս մեթոդը նախատեսում է, որ հարկատուները, որոնք առնվազն մեկ անգամ չեն կատարել իրենց պարտավորությունները, կարող են օգտվել հատուկ ծրագրերից, որոնք նախատեսում են ավտոմատացված գործընթացներ:
Հարկային պարտավորությունների վերահսկման մեխանիզմները
ՀՀ ՊԵԿ-ն օգտագործում է հարկային պարտավորությունների վերահսկման համակարգ, որը հիմնված է հետևյալ ծրագրերի վրա:
- Ինտեգրված հարկային համակարգեր
- Նորարարական տեխնոլոգիաներ
- Էլեկտրոնային գանձման համակարգեր
Վերահսկման մեթոդաբանությունը
Հարկային պարտավորությունների վերահսկման մեթոդները կարող են ներառել:
| Մեթոդ | Նկարագրություն |
|---|---|
| Անկախ ախտորոշում | Կատարվում է պետական և մասնավոր կազմակերպությունների կողմից |
| Էլեկտրոնային վերահսկողություն | Օգտագործվում են թվային գործիքներ և տվյալների բազաներ |
| Արժեքային շուկայում հսկողություն | Եզրափակիչ գնահատականների հիման վրա |
Փաստաթղթերի պատրաստում և պահանջված ձևակերպումները
Հարկային պարտավորությունների գանձման գործընթացում, անհրաժեշտ է տրամադրել որոշակի փաստաթղթեր, որոնք կարող են տարբեր լինել ըստ իրավիճակի:
Նկարագրված փաստաթղթեր
- Հարկային հաշվետվություններ
- Ֆիզիկական անձի անձնագրի պատճեն
- Հարկային պարտավորությունների վերաբերյալ հայտարարություններ
Անհրաժեշտ է, որ բոլոր փաստաթղթերը լինեն կարգին, և յուրաքանչյուր մուտքային տվյալ պետք է համապատասխանի սահմանված պահանջներին:
Հետադարձ կապի և դիմումների հետևում
Դիմումների կատարման գործընթացում կարևոր է հետևել դիմելներին և տրամադրել անհրաժեշտ տեղեկություններ:
Հետադարձ կապի մեթոդները
- Հեռախոսային խորհրդատվություն
- Էլեկտրոնային փոստի միջոցով հարաբերություններ
- Տեղական հարկային մարմինների այցեր
Դիմելու ժամկետները և ընթացակարգերը
Այս որոշման շրջանակներում դիմելու ժամկետները հստակ սահմանվում են, և անհրաժեշտ է հետևել օրենսդրական պահանջներին:
Ժամկետների կարևորությունը
Դիմելի ժամկետները կարող են փոխվել ըստ իրավական իրավիճակի, վերանայման գործընթացների և այլ գործոնների:
- Ավելի վաղ ստացված տեղեկությունները կարող են ազդել ժամկետների վրա:
- Նոր մշակված մեթոդները կարող են ազդել ընթացակարգերի արագության վրա:
Վերջում, ՀՀ ՊԵԿ իրավաբանական վարչության այս որոշումը հանդիսանում է կարևոր քայլ դեպի հարկային պարտավորությունների արդյունավետ գանձում, որն ապահովում է օրենքի գերակայությունը:
Հարկային պարտավորությունների գանձման գործընթացը՝ իրավաբանական տեսանկյունից
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 629-Ա որոշումը ընդլայնում է հարկային պարտավորությունների գանձման մեթոդաբանությունը: Այս որոշումը սահմանում է այն դեպքերը, երբ հարկային պարտավորությունները կարող են գանձվել, ինչպես նաև սահմանում է վճարման պահանջները: Այստեղ հարկային պարտավորություններն ընդգրկում են եկամտային հարկ, արժեք ավելացված հարկ և այլ հարկեր, որոնք կարող են չկատարվել ֆիզիկական անձերի կողմից:
Առաջին հերթին, որոշումը տեղեկացնում է, որ հարկային վարչությունը ունի իրավասություն իրականացնել հարկային պարտավորությունների գանձման գործընթացը, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները առաջադրված ժամկետում: Դրա հիման վրա, հարկային վարչությունը կարող է դիմել դրան ուղղակի պահանջներ ներկայացնելու և հարկային պարտավորությունների գանձում իրականացնել:
Դուք պետք է գիտակցեք, որ հարկային պարտավորությունների գանձման գործընթացը ենթադրում է տարբեր քայլեր, ինչպիսիք են նախնական զգուշացումները, վճարման պահանջները, և վերջապես՝ հարկային պարտավորությունների գանձումը հարկային մարմինների կողմից: Այս փուլերում կարևոր է փաստաթղթերի, այդ թվում՝ վճարման պահանջների, գրառումների և այլ փաստաթղթերի ճիշտ պատրաստումը:
Անվտանգության և գաղտնիության ապահովումը հարկային գործընթացներում
Արդիական հարկային համակարգը պետք է ապահովի տվյալների անվտանգություն և գաղտնիություն, հատկապես երբ խոսքը վերաբերում է անձնական տեղեկություններին: 629-Ա որոշման ընդունմամբ, ՀՀ ՊԵԿ-ը նաև կարևորել է այս հարցը: Ըստ որոշման, բոլոր հարկային պարտավորությունների նկատմամբ իրականացվող գործընթացները պետք է լինեն թափանցիկ, իսկ տվյալների մշակման ընթացքում պետք է պահպանվեն անձնական տվյալների պաշտպանության բոլոր կանոնները:
Օրինակ, որոշումը պարտադրում է, որ բոլոր հարկային դատավարությունները, ներառյալ հարկային պարտավորությունների գանձման գործընթացը, իրականացվեն էլեկտրոնային ձևով, օգտագործելով անձնական թվային ստորագրությունները և դրանք պետք է լինեն հասանելի միայն հարկային մարմինների մասնագետներին, ովքեր ունեն համապատասխան թույլտվություն:
Նման քայլերը նպաստում են տվյալների անվտանգությանը և նվազեցնում են անձնական տվյալների սխալ օգտագործման ռիսկերը: Դրանով հանդերձ, հարկային մարմինները պարտավոր են տրամադրել հարկայաիններին այնպիսի տեղեկատվություն, որը անհրաժեշտ է նրանց իրավունքների պաշտպանման համար:
Հարկային պարտավորությունների գանձման իրավական հետևանքները
ՀՀ ՊԵԿ-ի կողմից կայացված 629-Ա որոշումը նաև ներառում է հարկային պարտավորությունների գանձման իրավական հետևանքները: Այդ հետևանքները կարող են ընդգրկել վարչական պատասխանատվություն, ֆինանսական տույժեր և այլ սահմանափակումներ ֆիզիկական անձի նկատմամբ, ով չի կատարում իր հարկային պարտավորությունները:
Դժվարությունների դեպքում հարկային մարմինները կարող են դիմել դատարան՝ հարկային պարտավորությունների գանձման պահանջով: Ստացված վճիռը կարող է նաև հանգեցնել դրամական միջոցների բռնագանձման: Այս դեպքում, հարկատուն պետք է պատրաստ լինի ներկայացնել համապատասխան փաստաթղթեր և իր դիրքորոշումը դատարանում:
Հարկային պարտավորությունների գանձման գործընթացը, որը իրականացվում է 629-Ա որոշման հիման վրա, կարող է ունենալ երկարատև հետևանքներ, ինչպիսիք են ֆինանսական ստվերային ռիսկերի առաջացումը, իրավական լարվածությունը և վարկային պատմության վատթարացումը: Քանի որ հարկային պարտավորությունների կատարումը կարևոր է տնտեսության առողջության համար, նպատակահարմար է լինել տեղեկացված և հետևել ներկայիս հարկային պահանջներին: