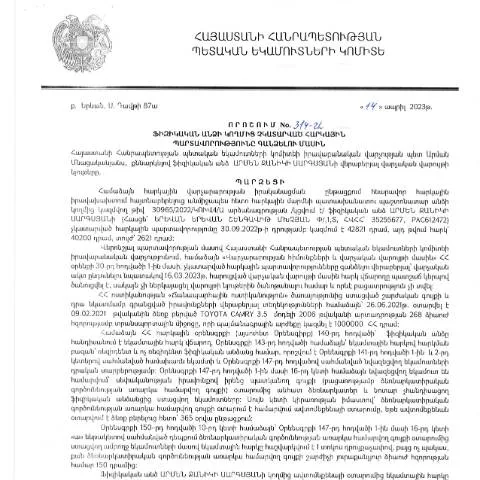
Ներկայացումը ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմեն Ջանիկի Սարգսյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 314-Ա որոշումն ունի մեծ նշանակություն հարկային պարտավորությունների կատարած անձանց համար։ Այս որոշումը հանրային ֆինանսների կայունության ապահովման և հարկային համակարգի թափանցիկության նկատմամբ օրենքի ուժի կիրառման նպատակների հետ է կապված։ Որոշումն իր մեջ ընդգրկում է կարևոր ինստիտուցիոնալ կարգավորումներ, որոնք ուղղված են հարկ վճարողների իրավունքների և պարտականությունների սահմանմանը, ինչպես նաև հարկային պարտավորությունների կատարումը խթանելու նպատակին։
Պետական կարգավորումների պատմական համատեքստը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված որոշման ներդրումն արմատներ ունի հարկային համակարգի զարգացման պատմությանը։ Հայաստանյան հարկային համակարգը վերջին տարիների ընթացքում ենթարկվել է բազմազան փոփոխությունների, որոնք ուղղված են հարկային բեռի արդիականացմանը և ավելի արդար հարկային քաղաքականություն ապահովելուն։
Այսօր, հարկային պարտավորությունների կատարումը և դրանց կազմակերպումը գտնվում է բարձր ուշադրության կենտրոնում, և այս որոշումը նպատակ ունի ամրապնդել հարկային կարգապահության սկզբունքները, ինչը կարևոր նշանակություն ունի պետական ֆինանսների կառավարման և տնտեսության կայուն զարգացման համար։
Որոշման հիմնական դրույթները և դերակատարությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը պարունակում է մի շարք դրույթներ, որոնք ուղղված են չկատարված հարկային պարտավորությունների գանձմանը։ Այս դրույթների շրջանակներում հարկային մարմինները կարող են ձեռնարկել համապատասխան քայլեր պարտավորությունների կատարումը խթանելու նպատակով։
- Պարտավորությունների սահմանում: Որոշումը փաստացի սահմանում է, թե ինչ ձևով են ֆիզիկական անձինք կարողանում կատարել իրենց հարկային պարտավորությունները, ինչպես նաև նշում է, թե ինչ գործողություններով կարող են հարկային մարմինները արձագանքել պարտավորությունների չկատարման դեպքերում։
- Պատասխանատվության համակարգ: Որոշման շրջանակներում նախատեսվում են տարբեր պատասխանատվություններ պարտավորությունների չկատարելու համար, որոնք կարող են ներառել ֆինանսական պատիժներ և վարչական պատասխանատվություն։
Որոնք են պահանջները և փաստաթղթերը
Այդ որոշման հիման վրա դիմումը պետք է համալրվի մի շարք փաստաթղթերով, որոնք կախված են հարկային պարտավորությունների տեսակից և վճարումից:
Հարկային պարտավորությունների տեսակներ
- Ավտոմատիզացված համակարգ: Եթե պարտավորությունները վերաբերում են ավտոմատизирован համակարգերով, դիմումը պետք է համալրվի համապատասխան համակարգի տվյալներով։
- Հեռուստատեսային հաղորդագրություններ: Հարկային պարտավորությունների մասին տեղեկությունները կարող են փոխանցվել հեռուստատեսության կամ այլ հաղորդակցական միջոցների միջոցով։
Դիմելու գործընթացը և ձևերը
Դիմելու գործընթացը կարող է իրականացվել մի քանի տարբեր եղանակներով՝ կախված դիմողի հարմարավետությունից և անհրաժեշտություններից։
Էլեկտրոնային դիմումի համակարգ
Այսօր, ՀՀ-ում պարտավորությունների կատարումը կարող է իրականացվել էլեկտրոնային համակարգերի միջոցով, որոնք առաջարկում են հեշտ և արագ ընթացակարգեր։ Էլեկտրոնային մուտքերը կարող են երաշխավորել, որ դիմումը հասցեագրված է անհրաժեշտ մարմիններին առանց որևէ լրացուցիչ քայլերի։
Փաստաթղթային ձևաչափը
Դիմումը կարող է նաև ներկայացվել որպես ֆիզիկական փաստաթուղթ, սակայն այս ընթացակարգն ավելի երկար ժամանակ կպահանջի և կարող է ներգրավել լրացուցիչ ձևաթղթերի լրացումը և փաստաթղթերի տրամադրումը:
Կառավարության որոշման ազդեցությունը քաղաքացիների համար
Այս որոշումը զգալի ազդեցություն կունենա ֆիզիկական անձանց վրա, ովքեր պարտավոր են կատարել իրենց հարկային պարտավորությունները։ Հարկային պարտավորությունների չկատարումը կարող է բերել ոչ միայն ֆինանսական պատիժների, այլ նաև այլ հետևանքների:
Փաստացի հետևանքները
- Ֆինանսական պարտավորություններ: Հարկային մարմինները կարող են ձեռնարկել միջոցներ քաղաքացիների նկատմամբ, որոնք կարող են ներառել հարկային պատիժներ և ավելացումներ:
- Վարչական պատասխանատվություն: Որոշման հիման վրա կարող են կիրառվել վարչական պատասխանատվություններ, որոնք կարող են հանգեցնել որոշակի սահմանափակումների քաղաքացիների գործողություններում:
Հարկային պարտավորությունների կատարումը նաև կարևոր է յուրաքանչյուր քաղաքացու համար, քանի որ այն հանգեցնում է պետության կայունության և տնտեսական աճի ապահովմանը:
Ի՞նչ պետք է վարել պարտավորությունների կատարման հետ
Հարկային պարտավորությունները հետևողականորեն կատարելը կարևոր է յուրաքանչյուր քաղաքացու համար։ Անհրաժեշտ է նաև մշտապես հետևել փոփոխություններին, որոնք կարող են տեղի ունենալ հարկային համակարգում, և համապատասխանեցնել սեփական գործելակերպը:
Դիմելու գործընթացը
| Ծառայության տեսակ | Ելքի ձև | Արժեքը |
|---|---|---|
| Էլեկտրոնային դիմում | Ինտերնետային հարթակ | Նվազագույն |
| Փաստաթղթային դիմում | Գործադիր մարմին | Ավելի բարձր |
Ավարտական խորհուրդներ՝ դիմումի գործընթացում
Տեղեկատվության ճիշտ տրամադրումը, ինչպես նաև անհրաժեշտ փաստաթղթերի առկայությունը, կարող են նշանակալի ազդեցություն ունենալ դիմումի ընթացքի վրա։ Անհրաժեշտ է հանդիսանալ հանգիստ, մանրակրկիտ և հետևողական՝ դիմումի առաջընթացը վերահսկելու համար:
Դիտարկելով այս բոլոր ընթացակարգերը, քաղաքացիները ապագայում կարող են խուսափել խնդիրներից և ապահովել իրենց հարկային պարտավորությունների կատարումը:
Նախագծի ընթացակարգը և ներկայացված փաստաթղթերի պահանջները
Հարկային պարտավորությունները գանձելու նպատակով ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 314-Ա որոշումը նախապես ապահովում է այն կարևոր նախապայմանները, որոնք անհրաժեշտ են ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հիմնավորմամբ ընթացք տալու համար: Հարկային մարմինները պարտավոր են ստեղծել մշտական առնչություն պարտքի պարտապանի հետ, պատրաստելով ամբողջական փաստաթղթերի փաթեթ:
Յուրաքանչյուր դեպքի համար անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը՝ հարկային պարտավորությունը հավաստող փաստաթուղթ, կրթական ու բժշկական հաստատությունների կողմից տրամադրված տեղեկանքներ, փոխհատուցման փաստաթղթեր, անձնական տեղեկատվություն և հեռախոսահամար, որը կհնարավորեց ստանալ լրացուցիչ տեղեկություններ:
Ավելին, հարկադիր գործի ընթացակարգը ենթադրում է նաև e-ծառայությունների օգտագործում՝ հարկային մարմնի կայքում հրապարակված էլեկտրոնային ձևերով, որոնք հեշտացնում են փաստաթղթերի ներկայացման գործընթացը:
Գրավոր ընդդիմության ներկայացման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր է խաղում նաև ֆիզիկական անձի իրավունքը ներկայացնել գրավոր ընդդիմություն: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 314-Ա որոշման շրջանակներում, պարտապանը ունի իրավասություն ներկայացնել իր վստահության փաստաթղթերը՝ ընդդիմադիր դիրքորոշմամբ, ինչը կարող է ազդել որոշման վերջնական արդյունքի վրա:
Գրավոր ընդդիմության ներկայացումից առաջ պարտապանը պետք է ուսումնասիրի օրենքի դրույթները, կապված հարկային պարտավորությունների հետ, և ներկայացնի բավարար հիմնավորումներ, որոնք կդրսևորվեն հարակից փաստաթղթերի միջոցով:
Պետք է հիշել, որ ընդդիմության ներկայացման գործընթացը նույնպես թվային է, և պարտապանը պետք է օգտվի պետական ծառայությունների կայքից, որպեսզի կարողանա արագ և արդյունավետ ձևով ներկայացնել իր դիրքորոշումը:
Հարկային պարտավորությունների գանձման հետևանքները և միջոցները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել լուրջ՝ ֆիզիկական անձի ֆինանսական վիճակի վրա: ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը իր մեջ ներառում է նաև հարկային պարտավորությունների գանձման հետևանքները, որոնք կարող են ընդգրկել տուգանքներ, հարկային պարտքերի ավելացում, ինչպես նաև բանկային հաշվեհամարի կալանք:
Խնդիրների լուծման նպատակով, հարկային մարմինները կարող են տրամադրել նաև սակարկային վճարումներ, որպեսզի պարտապանը կարողանա աստիճանաբար վճարել իր պարտավորությունները՝ առանց մեծ ֆինանսական ճնշումների:
Հարկային պարտավորությունների մնացած մասը, ըստ օրենքի, կարող է փոխանցվել դատական մարմիններին, ինչը նշանակում է, որ պարտապանը կարող է նաև իրավական խնդիրների առաջ կանգնել, եթե չի կատարում իր պարտավորությունները: