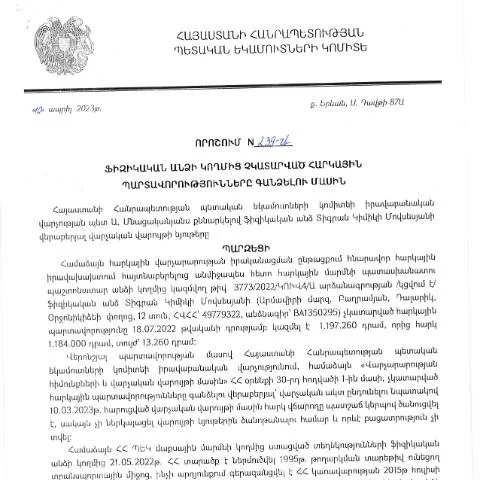
Դաշնակցի հարկային պարտավորությունների գանձման գործընթացի հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023թ․ ապրիլի 10-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 239-Ա որոշումը, մի կարևոր փաստաթուղթ է, որը սահմանում է այն ընթացակարգերը, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար։ Այս որոշման նպատակն է ապահովել հարկերի ժամանակին և լիարժեք հատուցումը, ինչպես նաև կանխարգելել հարկային խախտումները։
Ինչու է կարևոր այս որոշումը
Վիճակագրությունը ցույց է տալիս, որ վերջին տարիներին ավելացել են հարկային պարտավորությունների չկատարման դեպքերը։ Այս խնդրի լուծման համար կառավարությունը նախաձեռնել է ընթացակարգեր, որոնք թույլ են տալիս պարզել և գանձել բաց թողնված հարկերը:
Ներկայացման պահանջները և փաստաթղթերը
Այս որոշման շրջանակներում, ֆիզիկական անձինք, ովքեր պարտավոր են վճարել հարկեր, պետք է ներկայացնեն համապատասխան փաստաթղթեր՝ իրենց հարկային պարտավորությունների մասին տեղեկատվություն տալու համար։
- Հարկային հաշվետվություն: Պարտադիր է ներկայացնել վերջին երեք տարվա հարկային հաշվետվությունները, որոնք կարող են լինել հիմնական տեղեկություններ՝ պարտքի չափը, վճարման ամսաթիվը և այլ տվյալներ:
- Անձնագրային տվյալներ: Անհրաժեշտ է ցուցադրել անձի ինքնութունը հաստատող փաստաթուղթ, ինչպիսին է անձնագիրը կամ նույնականացման քարտը:
- Անհրաժեշտ ապացույցներ: Եթե պարտքը բացատրելու անհրաժեշտություն կա, ապա պետք է ներկայացնել համապատասխան ապացույցներ, որոնք հիմնավորում են, թե ինչու հարկերի վճարումը չի կատարվել:
Փաստաթղթերի պատրաստում՝ ըստ իրավիճակի
Փաստաթղթերի նախապատրաստումը կարող է տարբեր լինել ըստ անձի իրավիճակի։ Օրինակ, եթե անձը գտնվում է արտերկրում, անհրաժեշտ է ներկայացնել լրացում՝ կապված նրա արտերկրյա բնակության փաստի հաստատման հետ:
Ժամանակացույցի հստակեցում
Այս գործընթացներում կարևոր է հստակ լինել ժամկետների նկատմամբ։ ՊԵԿ-ի կողմից նշված ժամկետները պետք է պահպանվեն, որպեսզի կանխենք հնարավոր իրավական հետևանքները:
- Ներկայացման վերջնաժամկետը: Յուրաքանչյուր ֆիզիկական անձ պետք է ներկայացնի իր պարտավորությունները մինչև 2023թ․ դեկտեմբերի 31-ը:
- Ընդունման ժամանակահատվածը: Դիմումները պետք է ներկայացվեն մինչև 2023թ․ նոյեմբերի 30-ը:
Ներքո գործընթացի ավարտը
Այս որոշման շրջանակներում ամբողջ գործընթացը համախմբված է մեկ տեղում, որտեղ սովորաբար ընդգրկված են հետևյալ քայլերը:
- Փաստաթղթերի հավաքագրման գործընթացը՝ ըստ նշված պահանջների:
- Վճարման ժամկետների պահպանումը:
- Իրավական ընթացակարգերի իրականացումը՝ հարկերի գանձման համար:
Մասնավոր դեպքեր և բացառություններ
Որոշակի իրավիճակներում կարող են առաջանալ բացառություններ, որոնք պահանջում են հատուկ մոտեցում:
- Արտասահմանում բնակվող անձինք: Նրանք պետք է լրացուցիչ տեղեկություններ ներկայացնեն՝ կապված իրենց բնակության վայրի հետ:
- Մասնագիտական գործունեություն ունեցող անձինք: Եթե անձը զբաղվում է դիվանագիտական գործունեությամբ, կարող են կիրառվել հատուկ հարկային արտոնություններ:
Ավելի բարդ իրավիճակների լուծումներ
Այս իրավիճակներում հարկավոր է դիմել իրավաբանի խորհրդատվություն՝ օրենքին համապատասխան գործողություններ իրականացնելու համար:
Դիմումների ընթացքը՝ բացից մինչև վերջ
ՊԵԿ-ի կողմից իրականացվող գործընթացը կազմակերպված է մի քանի քայլերով:
- Դիմումի ներկայացում: Ֆիզիկական անձը ներկայացնում է դիմումը և փաստաթղթերը:
- Փաստաթղթերի ստուգում: ՊԵԿ-ը ստուգում է ներկայացված փաստաթղթերը:
- Որոշման կայացում: Դիմումի հիման վրա կայացվում է իրավական որոշում:
Դիմումների վիճակը և հետագա քայլերը
Դիմումը ներկայացնելուց հետո, ֆիզիկական անձը կարող է հետևել գործընթացին՝ դիմելով պաշտոնական կայք կամ այցով ՊԵԿ:
Տեղեկատվության ստացման հնարավորությունները
Օգտագործելով e-services համակարգը, քաղաքացիները կարող են հեշտությամբ ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին:
- Օնլայն գրանցում: Ավելի հեշտ է, երբ քաղաքացին ունի էլեկտրոնային ստորագրություն կամ անձնագիր:
- QR կոդերի օգտագործում: Դիմումի հաստատման համար QR կոդերը կարող են օգտագործվել:
Իրավաբանական աջակցություն
Եթե քաղաքացիները ունեն հարցեր կամ դժվարություններ, նրանք կարող են դիմել իրավաբանական ծառայությունների, որոնք կօգնեն նրանց հասկանալ իրավական գործընթացները:
Հետագայում, ցանկացած խնդիրների դեպքում, կարևոր է դիմել համապատասխան պետական մարմիններին՝ իրավական աջակցության համար:
Ընդհանուր սոցիալ-տնտեսական ազդեցությունը
Այս գործընթացը, բացի հարկային պարտավորությունների հենց կատարումից, նաև կարևոր է տնտեսության կայունության ապահովելու համար։ Հարկային պարտավորությունների գանձումը նպաստում է պետական բյուջեի խթանմանը:
Երկրի զարգացման տեսլականը
Երբ հարկերը հավաքվում են պատշաճ կերպով, դա հնարավորություն է ստեղծում, որ կառավարությունը աջակցի սոցիալական ծրագրեր, կրթության, առողջապահության և ենթակառուցվածքների զարգացման:
Ապագայի հեռանկարները
ՊԵԿ-ի այսպիսի որոշումները ապագայում կարող են զարգացվել նոր տեխնոլոգիաներով և ավելի հասանելի դարձնել ծառայությունները:
Անհրաժեշտ է, որ քաղաքացիները լինեն տեղեկացված իրենց հարկային պարտավորությունների մասին և պատշաճ կերպով կատարեն դրանք:
Հարկային պարտավորություններին վերաբերող կարեւոր տեղեկություններ
Ինչ-որ խնդիրների դեպքում, քաղաքացիները պետք է տեղեկացված լինեն, որ փաստաթղթերի ներկայացման գործընթացը կարող է անցնել տարբեր փուլերով, և հարկային պարտավորությունների չափը կարող է տարբեր լինել:
Առաջարկություններ հարկային պարտավորությունների գանձման արդյունավետության բարձրացման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 239-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ստեղծում է անհրաժեշտ հիմք արդյունավետության բարձրացման նպատակով: ՊԵԿ-ը կարող է հաշվի առնել մի շարք առաջարկություններ, որոնք կօգնեն բարելավել հարկային համակարգի գործառնական գործընթացները:
- Էլեկտրոնային ծառայությունների ընդլայնում: Հարկային պարտավորությունների գանձման գործընթացներում էլեկտրոնային համակարգերի կիրառումը կարող է զգալիորեն արագացնել գործընթացը: ՊԵԿ-ը պետք է ապահովի, որ քաղաքացիները կարողանան հեշտությամբ հետևել իրենց հարկային պարտավորություններին և նրանց կատարման կարգավիճակին:
- Տեղեկատվական քարոզարշավներ: Հանրության իրազեկվածությունը հարկային պարտավորությունների մասին բարելավելու համար, կարող են կազմակերպվել տեղեկատվական քարոզարշավներ, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային համակարգի կարևորությունը և նրանց պարտավորությունները:
- Սոցիալական աջակցության ծրագրեր: Ինժեներական միջոցառումներ, որոնք նպատակ ունեն աջակցել նվազագույն եկամուտ ունեցող անձանց, հնարավորություն կտան նրանց կատարել հարկային պարտավորությունները:
Քաղաքացիների իրավունքները և պարտականությունները հարկային գործընթացներում
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է քաղաքացիների իրավունքների և պարտականությունների բացահայտումը: ՀՀ օրենսդրությունը սահմանում է, որ յուրաքանչյուր քաղաքացի ունի իրավունք ստանալ հարկային տեղեկություններ, ինչպես նաև մասնակցել հարկային գործընթացներին:
Այս գործընթացում քաղաքացիների իրավունքները ներառում են, սակայն չեն սահմանափակվում հետևյալով:
- Հարկային վարչության ներկայացված տեղեկատվության ստացում՝ առանց որևէ խոչընդոտի:
- Արդյունավետ հաղորդակցություն հարկային մարմինների հետ՝ հարկային պարտապեսությունների կարգավորման հարցերում:
- Հարկային վարչության կողմից ընդունված որոշումների բողոքարկման իրավունք՝ իրավական գործընթացների շրջանակներում:
Քաղաքացիները պարտավոր են խնամքով և ժամանակին կատարելու իրենց հարկային պարտավորությունները, ինչպես նաև համագործակցել հարկային մարմինների հետ:
Հարկային պարտավորությունների գանձման նոր մոտեցումներ
Վերջին տարիներին հարկային պարտավորությունների գանձման համակարգը ենթարկվել է մի շարք փոփոխությունների, ովքեր նպատակ ունեն առավել արդյունավետ դարձնել ոլորտը: Վերջերս ընդունված 239-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց պարտավորությունների գանձմանը, կարող է հանդիսանալ նոր մոտեցումների սկիզբ:
Իրականացման ընթացքում հնարավոր է տարբերակել մի շարք նորարարական մոտեցումներ, որոնք ներառում են:
- Ավտոմատացված համակարգերի ներդրում: Հարկային պարտավորությունների գանձման համար կարելի է կիրառել ավտոմատացված համակարգեր, որոնք կօգնեն արագացնել տվյալների մշակումը և պատասխանների տրամադրումը:
- Աջակցող ֆոնդերի ստեղծում: Հարկային պարտավորությունների կատարման համար ստեղծվող աջակցության ֆոնդերը կարող են բարելավել քաղաքացիների ֆինանսական վիճակը:
- Հարկային խորհրդատվության ծառայությունների ընդլայնում: Հարկային նորարարությունների և փոփոխությունների վերաբերյալ խորհրդատվություն տրամադրելու ծառայությունները կարող են օժանդակել քաղաքացուն հարկային պարտավորությունների կատարումից: