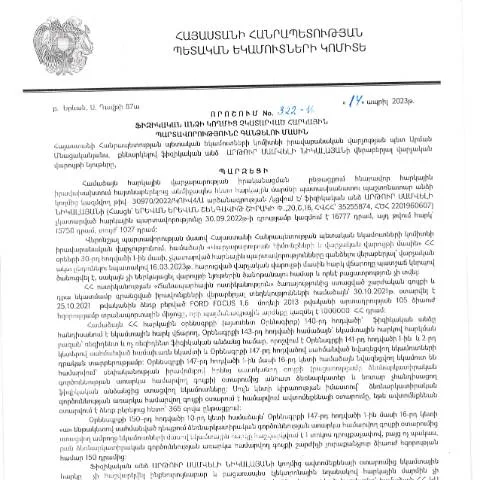
Տվյալ փաստաթղթի առանձնահատկությունները և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 322-Ա որոշումը հանդիսանում է մի կարևոր փաստաթուղթ, որն ուղղված է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը հստակեցնում է այն գործընթացները, որոնք պետք է անցնեն ֆիզիկական անձինք, որպեսզի ապահովեն իրենց հարկերի վճարումը և զերծ մնան հնարավոր իրավական հետևանքներից։
Ովքեր պետք է ներկայացնեն այս որոշումը
Այս փաստաթուղթը վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դրանց մեջ կարող են լինել նախկինում ներկայացված հարկային հայտարարագրերում նշված պարտավորություններ կամ պարզապես ձախողված վճարումներ, որոնք կարող են հանգեցնել ֆինանսական տուգանքների կամ այլ իրավական հետևանքների։
Այնպիսի անձինք, ովքեր ունեն համեմատաբար փոքր պարտավորություններ, կարող են ավելի հեշտությամբ կարգավորել իրենց վիճակը, մինչդեռ մեծ պարտավորություններ ունեցողները պետք է առավել մանրակրկիտ մոտեցում ցուցաբերեն, և հնարավոր է, որ պահանջվի փորձագետների օգնումը։
Փաստաթղթի լրացման գործընթացը
Այս որոշումը ներկայացնելիս անհրաժեշտ է լրացնել հատուկ ձևաթուղթ, որտեղ պետք է նշվի պարտավորությունների մանրամասները, ինչպես նաև անձնական տվյալները: Ստորև ներկայացված են հիմնական բլոկները, որոնք պետք է լրացվեն.
- Անուն, ազգանուն և ծննդյան ամսաթիվ: Այս տվյալները պետք է համընկնեն անձնագրում նշվածների հետ:
- Հարկային նույնականացման համարը: Անհրաժեշտ է նշել, որպեսզի գործընթացը արագացվի:
- Չկատարված պարտավորվածությունները: Այստեղ պետք է մանրամասն նկարագրել, թե ինչ հարկեր չեն վճարվել և ինչ գումարներ են պարտք:
- Նկարագրական հայտարարություններ՝ ձեր ֆինանսական իրավիճակի մասին:
Պատճառները, որոնք կարող են լինել հետևանք
Հարկային պարտավորությունների չկատարումը կարող է բերել հետևյալ հետևանքների՝
- Տուգանքներ և համախառն հարկերի ավելացում:
- Հարկային իրավախախտումների գրանցում:
- Դատական գործողություններ:
Հանձնման կարգը և կիրառելիությունը
Հանձնման գործընթացը կարելի է իրականացնել ինչպես անձամբ, այնպես էլ օնլայն ձևով: Այսօր, երբ տեխնոլոգիաները մեծապես զարգացել են, ՀՀ ՊԵԿ-ը խրախուսում է թվային ծառայությունները:
Անձամբ ներկայացնելու դեպքում, հարկավոր է այցելել տեղական հարկային մարմին, որտեղ դուք կարող եք նաև ստանալ խորհրդատվություն, եթե կարիք ունեք:
Օնլայն ուղիները
Օնլայն ձևով ներկայացնելու համար անհրաժեշտ է ունենալ ՀՀ էլեկտրոնային ստորագրություն և մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք։ Այնտեղ կարող եք գտնել անհրաժեշտ լռություն (Դիմում Dzev N2) և լրացնել այն համապատասխան ձևաչափով:
Գործընթացի մշակում և վարչական ընթացքը
Փաստաթուղթն ուղարկելուց հետո հարկային մարմինները սկսում են իրագործել ընթացակարգը՝ ձեր դիմումը մշակելով։ Վարչական ընթացքը կարող է տևել մինչև 30 օր, կախված դեպքի բարդությունից։ Նաև, դուք կարող եք հետևել ձեր դիմումի կարգավիճակին:
Եթե դիմումը հաստատվում է, ապա հարկային պարտավորությունները կհստակեցվեն, և դուք կստանաք պաշտոնական տեղեկություն դրա մասին:
Խնդիրները, որոնք կարող են առաջանալ
Որպեսզի գործընթացը կայանա առանց խոչընդոտների, կարևոր է հետևել որոշ կարևոր կետերին:
- Համոզվեք, որ լրացված տվյալները ճիշտ են և համընկնում են ձեր փաստաթղթերում նշվածներին:
- Երբևէ փոխելիս, անպայման տեղեկացրեք հարկային մարմիններին:
Որոշ դեպքերում կարող են լինեն խնդիրներ, որոնք կապված են ձեր փաստաթղթերի հետ, ինչպիսիք են՝ կեղծիքը կամ տեղեկությունների ոչ լիարժեքությունը:
Դիմանման կարգը և հնարավոր քննիչները
Այս գործընթացի ընթացքը կարող է վերահսկվել և, անհրաժեշտության դեպքում, քննություն անցկացնել իրավական մարմինների կողմից: Եթե օրենքի խախտումներ չեն լինում, ապա ձեր դիմումը հաստատվի:
Ավելին, եթե ձեր դեմ հարուցվել է վարչական գործ, դուք կունենաք իրավունք մասնակցել լսումների և ներկայացնել ձեր փաստարկները:
Հարկային պարտավորությունների կատարումն ու պատասխանատվությունը
Դիմումի ընդունումից հետո, կարևոր է, որ դուք ապահովեք ձեր պարտավորությունների կատարումը: Հատուկ ուշադրություն պետք է դարձնեք ժամկետներին:
Հանկարծակի ուշացումներ կարող են բերել զանգվածային տուգանքների և դպրոցական գործընթացներին՝ լինի դա ֆինանսական հարցեր, ընկերություններ, կամ այլ մարմիններ:
Օրացույց և ժամանակացույց
Որպեսզի գործընթացը լինի առավել արդյունավետ, շատ կարևոր է հասկանալ, թե երբ պետք է սկսվի և ավարտվի գործընթացը:
| Միջոցառում | Ժամկետ |
|---|---|
| Դիմումն ընդունել | 2023թ․ ապրիլի 14 |
| Ամփոփիչ տեղեկագիր ուղարկել | 2023թ․ մայիսի 14 |
| Վերջնական վճարման ժամկետ | 2023թ․ հունիսի 14 |
Վարկանիշային հարկային պարտավորությունների կառավարման համակարգ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 322-Ա որոշումը նախատեսում է նոր մեթոդաբանություն՝ վարկանիշային հարկային պարտավորությունների կառավարման համար: Այս համակարգի շրջանակներում նախատեսվում է բարելավել հարկային պարտավորությունների գանձման արդյունավետությունը, ինչը հնարավորություն է տալիս պետական բյուջեն առավելագույն չափով համալրել:
Վարկանիշային համակարգը կիրառելու նպատակով հարկային մարմինները պարտավոր են կատարել մանրամասն ուսումնասիրություններ ֆիզիկական անձանց հարկային պատմության վերաբերյալ: Դրա հիման վրա կնքվում են համաձայնագրեր հարկային պարտավորությունների կատարման մասին, իսկ անհետաձգելի հարկային պարտավորություններին դիմելու դեպքում, պետությունը կարող է կիրառել համապատասխան վարչական խթաններ:
Շրջանային հարկային ծառայությունների դերակատարումը
Փաստացի, շրջանային հարկային ծառայությունները մեծ դեր ունեն 322-Ա որոշման կիրառման մեջ: Այս ծառայությունները պատասխանատու են որոշման շրջանակներում իրականացվող վարչական գործողությունների համար միմյանց հետ համագործակցելու ուղղությամբ: Ինչպես նաև, շրջանային հարկային ծառայությունները պարտավոր են ապահովել բոլոր քաղաքացիների և կազմակերպությունների համար 100% հասանելիություն նրան, որ օրենքը կիրառվում է հավասարապես:
Այս ծառայություններն ապահովում են նաև տեղեկատվական աջակցություն, որը անհրաժեշտ է վերաբերվել հարկային պարտավորություններին: Նրանց աշխատանքը ներառում է ֆիզիկական անձանց և իրավաբանական անձանց իրազեկման կազմակերպումը, ինչպես նաև հարկային օրենսդրության և վարչական պրոցեդուրաների վերաբերյալ խորհրդատվություն:
Հարկային պարտավորությունների վերաձևակերպման գործընթացը
322-Ա որոշումը բացում է նաև նոր հնարավորություններ հարկային պարտավորությունների վերաձևակերպման համար: Այս գործընթացը նախատեսում է քաղաքացիների կողմից տրված հայտերի հիման վրա հարկային պարտավորությունների վերանայում: ՊԵԿ-ն ուսումնասիրում է առկա դիմումները և որոշում է, թե արդյոք կարելի է վերաձևակերպել պարտավորությունները, հաշվի առնելով ֆիզիկական անձի ֆինանսական վիճակը և հարկային պատմությունը:
Դիմելու համար անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր՝ հարկային պատմություն, ֆինանսական հաշվետվություններ, ինչպես նաև ապացուցող փաստաթղթեր, որոնք հիմնավորում են հարկային պարտավորությունների վերաձևակերպման պահանջը: Այս գործընթացը նախատեսված է այն անձանց համար, ովքեր շարունակում են բախվել ֆինանսական խնդիրների և չեն կարողանում կատարել իրենց պարտավորությունները: Հարկային մարմիններն էլ, համապատասխանաբար, իրավունք ունեն կիրառել զեղչեր կամ երկարաձգել վճարման ժամկետները: