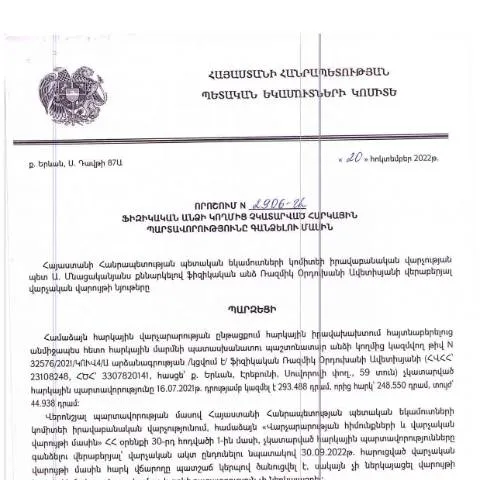
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձելու մասին որոշում
2022 թվականի հոկտեմբերի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը հայտնի է որպես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների կատարումն ապահովելու մեխանիզմներ:
Փաստաթղթի նպատակը և նշանակությունը
Այս որոշումը նախատեսում է այն դեպքերի ընթացակարգերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Առանձնահատուկ ուշադրություն է դարձվում հարկային պարտավորությունների գանձման գործընթացին, որպեսզի ապահովվի հարկային օրենսդրության պահպանման արդյունավետությունը:
Դիտարկվող դեպքերը
- Հարկային պարտավորությունների չկատարման դեպքեր
- Նոր օրենքների կիրառման անհրաժեշտությունը
- Հարկային պարտավորությունների ժամկետը
Հասարակության ներգրավվածությունը և պատասխանատուները
Այս գործընթացում կարևոր դեր են խաղում մի շարք մասնագիտական խմբեր, որոնք ապահովում են որոշման կատարումը:
- Հարկային ծառայությունը: նրանց դերը հարկային պարտավորությունների վերահսկումն է:
- Իրավաբաններ: ապահովում են իրավական աջակցություն և խորհրդատվություն:
- Ֆիզիկական անձիք: պարտավոր են ժամանակին ներկայացնել իրենց հարկային հաշիվները:
Քայլ առ քայլ. որոշման կիրառման ընթացակարգ
- Հարկային պարտավորությունների բացահայտում: Հարկային ծառայությունը ստանում է տեղեկություններ, որոնք զգուշացնում են չկատարումների մասին:
- Ներդրումը: Հարցը ներկայացվում է իրավաբանական վարչությանը:
- Ուսումնասիրում: Իրավաբանական վարչությունը մանրամասն ուսումնասիրում է դեպքը:
- Վճռի կայացում: Կայացվում է որոշում, որը կարող է լինել պարտադիր կատարելիք:
Ինչպես լրացնել և ներկայացնել հայտը
Հասկանալի է, որ հանրային ծառայությունների համակարգերում հայտերի ճիշտ լրացումը շատ կարևոր է:
Լրացման քայլերը
- Ցուցաբերեք ճշգրիտ տվյալներ՝ անվան, ազգանունի, բնակության հասցեի վերաբերյալ:
- Խիստ ուշադրություն դարձրեք հարկային պարտավորությունների վերաբերյալ տեղեկատվությանը:
- Ավելացրեք անհրաժեշտ փաստաթղթերը, որոնք հաստատում են Ձեր ներկայացրած տվյալները:
Ներկայացման ձևը
Հայտը ներկայացվում է անդամակցող կառույցի միջոցով՝ էլեկտրոնային ձևով կամ վճարային փաստաթղթերով. Էլեկտրոնային հայտերի դեպքում օգտագործվում են ID քարտեր և էլեկտրոնային ստորագրություններ:
Գործընթացը և դրա ընթացքը
Այս գործընթացը ենթադրում է մի շարք կարևոր փուլեր, որոնք օգնում են ապահովել թափանցիկությունը:
Գործընթացի ապացույցները
- Հարկային պարտավորությունների վարելու վկայականները
- Ծառայությունների մատուցման վերաբերյալ արձանագրությունները
Մի քանի կարևոր ժամկետներ
Հարկային պարտավորությունների վերաբերյալ որոշումներն ունեն ընդհանուր ժամկետներ:
| Պետք է կատարվի | Ժամկետ |
|---|---|
| Փաստաթղթերի ներկայացում | 30 օր |
| Գործընթացի ավարտ | 60 օր |
Իրավական հիմքերը և կարգավորումները
Այս որոշման հիմքում ընկած են ՀՀ հարկային օրենսդրության դրույթները, որոնք ապահովում են հարկային պարտավորությունների կատարումը:
Օրենսդրության պահանջները
- Որոշումների իրավաչափությունը
- Հարկային պարտավորությունների կատարումը
Առաջիկա քայլեր
Արդյունքում, ֆիզիկական անձինք պետք է մոնիթորինգ անեն իրենց հարկային պարտավորությունների կատարման գործընթացի նկատմամբ:
- Հետադարձ կապի ապահովում:
- Նոր հայտերի ընդունում:
- Հարկային պարտավորությունների վերահսկում:
Վերջնական մտքեր
Այս փաստաթուղթը ունի նշանակալի դերֆիզիկական անձանց համար, ովքեր պետք է իրականացնեն իրենց հարկային պարտավորությունները: Այսպիսով, հրատապ է հետևել բոլոր պարտավորություններին, որպեսզի չառաջացնեն բացթողումներ:
ՊԵԿ-ի իրավաբանական վարչության գործունեությունը և դրա ազդեցությունը հարկային պատիժների վրա
ՀՀ ՊԵԿ իրավաբանական վարչությունը զբաղվում է հարկային պարտավորությունների կատարման վերահսկմամբ և պատիժների իրականացման գործընթացով: Վարչության այս բաժինը ապահովում է, որ հարկ վճարողների իրավունքները պաշտպանված լինեն, սակայն նրանց կատարած պարտավորությունները նույնպես հետեւողականորեն իրականանան: 20.10.2022թ.-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2906-Ա որոշումը կարևոր քայլ է այս գործընթացում: Այս որոշումը թույլ է տալիս ՊԵԿ-ին արդյունավետ կերպով հետեւել ֆիզիկական անձանց հարկային պարտավորություններին:
Ըստ որոշման, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են համապատասխան քայլերի: Դա ներառում է հարկային պարտավորությունների գանձումը, որը իրականացվում է օրենքի շրջանակներում: Այսպիսով, վարչությունը կարող է կիրառել պատժամիջոցներ ոչ միայն տնտեսվարողների, այլ նաև ֆիզիկական անձանց նկատմամբ:
Հարկային պարտավորությունների իրականացման մեթոդները
ՀՀ ՊԵԿ-ը կիրառելով իրավաբանական վարչության որոշումները, կարող է տարբեր մեթոդներ օգտագործել հարկային պարտավորություններն իրականացնելիս: Այստեղ կարևոր են նաև հարկային պարտավորությունների գանձման տարբեր ձևերը, որոնք նախատեսված են օրենսդրությամբ: Օրինակ՝ հարկային ստուգումներ, վարչական տուգանքներ, կամ նույնիսկ քրեական հետապնդում:
ՊԵԿ-ի իրավաբանական վարչությունը մշտական կապի մեջ է միջազգային կազմակերպությունների և մասնավոր սեփականատերերի հետ, ինչը կարևոր դեր է խաղում հարկային համակարգի բարեփոխումներում: ՊԵԿ-ն արդիականացնում է իր մեթոդները և տեխնոլոգիաները՝ մասնավորապես էլեկտրոնային ստորագրությունների և QR կոդերի կիրառման միջոցով, ինչը կարգավորում է համակարգի արդյունավետությունն ու թ透明ությունը:
Հարկային պարտավորությունների չկատարման հետեւանքները և դրանց կանխարգելման գործիքակազմը
Հարկային պարտավորությունների չկատարման դեպքում ֆիզիկական անձինք կարող են հանդիպել բազմաթիվ դժվարությունների, որոնք սկսվում են վարչական տուգանքներից և հասնում են մինչև դատարան ներկայացնելուն: Հարկային պարտավորությունների չկատարումը կարող է անդրադառնալ նաև անձի ֆինանսական բարեկեցությանը, քանի որ տուգանքներն ու կարող են առաջացնել լրացուցիչ պարտավորություններ:
Իրավաբանական վարչության դերակատարումն այստեղ շատ կարևոր է. նրանք մշակում են կանխարգելման ծրագրեր, որպեսզի ֆիզիկական անձինք տեղյակ լինեն իրենց պարտավորություններից ու խնդիրներից: ՊԵԿ-ը հրապարակում է տարբեր տեղեկատվական նյութեր, բացատրական դասընթացներ և սեմինարներ, որոնք օգնում են քաղաքացիներին հասկանալու իրենց հարկային պարտավորությունները և խուսափել դրանց չկատարումից: