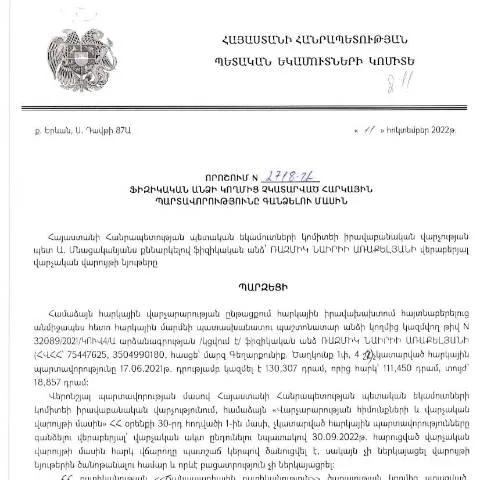
Մանրամասներ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված N2718-Ա որոշման մասին
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 11-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2718-Ա որոշումն ունի կարեւոր դեր և նշանակություն հարկային պարտավորությունների գանձման գործընթացում։ Այս որոշումն ուղղորդում է, թե ինչպես պետք է իրականացվեն հարկային պարտավորությունների կատարումը, երբ ֆիզիկական անձը չի կատարել իրեն պարտավորությունները: Այդ պատճառով անհրաժեշտ է հասկանալ, թե ինչպիսին է այս որոշման դերը և ինչպես կարելի է դրա միջոցով լուծել հարկային խնդիրները։
Դիմելու գործընթացի համալիր բաղադրիչները
Այս որոշումը մի քանի քայլից բաղկացած գործընթաց է, որը սկսվում է ֆիզիկական անձի կողմից պարտավորությունների չկատարման տեղեկացումից: Կառավարության որոշման հիման վրա, հարկային պարտավորությունները կարող են գանձվել, բայց առաջին հերթին հարկավոր է ճիշտ լրացնել համապատասխան հայտը:
- Հայտի լրացում՝ Dimum Dzev N2 ձևով:
- Հայտի ներկայացում պետական կազմակերպությանը:
- Հարկային պարտավորությունների վճարում:
- Նախաձեռնված գործողությունների վերլուծություն և անհրաժեշտության դեպքում՝ նոր հայտի ներկայացում:
Հիմնական տարբերությունները հարակից այլ ձևերի հետ
Ավելի հաճախ հանդիպող փաստաթղթերի շարքում, որոնք կարող են խառնվել N2718-Ա որոշմանը, են որոշումներ, որոնք վերաբերում են հարկային համարվող այլ պարտավորություններին: Օրինակ՝ որոշումներ, որոնք վերաբերում են հարկային վճարումների հնարավոր հետաձգմանը կամ անհատական հարկային շահերի պաշտպանության հարցերին:
Այն դեպքում, երբ N2718-Ա որոշումը վերաբերում է հարկային պարտավորությունների կատարման բացակայությանը, այն մինչեւ ավարտը չի կարող վերացվել, մինչդեռ մյուս որոշումները են, որոնք կարելի է վերացնել դիմում ներկայացնելով:
Ինչ անել, եթե հայտում հայտնաբերվեն սխալներ կամ բացակայող փաստաթղթեր
Եթե հայտում կան սխալներ կամ բացակայում են անհրաժեշտ փաստաթղթեր, դիմորդը կարող է դիմել համապատասխան պետական մարմին՝ հարկային վարչությանը, որպեսզի սրբագրումներ կատարելու հնարավորությունը լինի։ Ահա քայլերը, որոնք պետք է ձեռնարկվեն.
- Կատարել անհրաժեշտ փոփոխությունները հայտի մեջ:
- Նոր հայտ ներկայացնել՝ հիմնավորելով փոփոխված տեղեկությունները:
- Ներկայացնել փաստաթղթերի կրկնօրինակները, որոնք բացակայում էին նախորդ հայտում:
Հայտի ներկայացման ալիքները. առցանց և թղթային տարբերակները
Դիմորդները կարող են ընտրել հայտն առցանց ներկայացնելու կամ թղթային տարբերակը: Առցանց դիմում ներկայացնելու դեպքում, օգտագործվում են էլեկտրոնային ստորագրությունները, որոնք պարտադիր են: Ահա երկու տարբերակի հիմնական առավելությունները:
| Վարկանիշ | Առցանց | Թղթային |
|---|---|---|
| Մատչելիություն | Լավագույն | Ավելի դժվար |
| Ժամկետ | Արագ | Դանդաղ |
| Անվտանգություն | Անվտանգ | Անվտանգություն խնդիրներ |
Պետական որոշման պատմական և իրավական շրջանակը
Այս մշակված որոշումն իրականացվում է ՀՀ վարչական գործընթացների օրենսդրության շրջանակներում, որոնք նախատեսում են հարկային պարտավորությունների կատարման կարգը: Այն հարցերը, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, կարգավորվում են 2025 թվականին փոփոխված ՀՀ վարչական գործընթացների մասին օրենսդրությամբ:
Մասնավոր դեպքերը. օտարերկրյա քաղաքացիներ, անչափահասներ և այլ բարդ իրավիճակներ
Եթե դիմողը օտարերկրացի է կամ անչափահաս, ապա որոշումը կարող է ունենալ որոշակի առանձնահատկություններ:
- Օտարերկրյա քաղաքացիները պետք է տրամադրեն լրացուցիչ փաստաթղթեր՝ ապացուցելու իրենց ֆինանսական կարգավիճակը:
- Անչափահասները պետք է ներկայացնեն իրենց ծնողների կամ օրինական ներկայացուցիչների համաձայնությունը:
Բացի այդ, այս կարգի փաթեթը կարող է կիրառվել նաև այլ բարդ իրավիճակներում, օրինակ, իրավունքների բախման կամ այլ վարչական սահմանափակումների դեպքում:
Վերջնական փորձությունները և հաջորդ քայլերը
Որոշումը ներկայացնելուց հետո դիմողը պետք է սպասի ռեակցիային, որը կարող է լինել հաստատում կամ մերժում: Եթե հայտը մերժվել է, դիմողը իրավունք ունի երրորդ անձի միջոցով ներկայացնելու նոր հայտ: Կարևոր է լինել ուշադիր և բոլոր անհրաժեշտ փաստաթղթերը, ինչպես նաև ընթացակարգերը կատարել սեղմ ժամկետներում:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2718-Ա որոշումը ընդգծում է հարկային պարտավորությունների կատարումը որպես պետական ֆինանսական կայունության կարևոր բաղադրիչ: Հարկերի վճարման պարտավորությունը առկա է բոլոր ֆիզիկական անձանց նկատմամբ, ովքեր ունեն եկամուտներ կամ մասնավոր սեփականություն, որոնք ենթակա են հարկման:
Հարկային պարտավորությունները չեն միայն թվերի և գումարների հարց. դրանք նաև քաղաքացիների սոցիալապես պատասխանատու վարքագծի առումով կարևոր նշանակություն ունեն: Փաստացի, Հայաստանի Հանրապետության յուրաքանչյուր քաղաքացի պարտավոր է վճարել հարկեր, ինչի շնորհիվ պետությունը կարող է իրականացնել սոցիալական և տնտեսական ծրագրեր: Այնուամենայնիվ, հարկային պարտավորությունների կատարումը կարող է բախվել տարբեր խոչընդոտների, ինչպիսիք են ֆինանսական դժվարությունները, անտեղյակությունը կամ անմխիթար վիճակը:
Այսպիսով, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական խախտումների, որոնք, ըստ նշված որոշման, կարող են ենթադրել շտապ միջոցների կիրառություն հարկային վճարների հավաքման գործընթացում: Հարկային վարչությունը կարող է կիրառել տարբեր միջոցներ, այդ թվում՝ պարտադիր վճարների գանձում, ծանրաբեռնվածության ավելացում, ինչպես նաև ֆինանսական և վարչական պատասխանատվության սահմանում:
Վարչական փաստաթղթերի ներկայացման գործընթացը
Վարչական գործընթացների արդյունավետությունը հիմնված է ճիշտ և ժամանակին փաստաթղթերի ներկայացման վրա: Հարկային պարտավորությունների կատարումը կապված է տարբեր փաստաթղթերի ճիշտ լրացման և ներկայացման հետ, որը կարևոր է ՀՀ ՊԵԿ-ի հետ շփման համար: Այս որոշմամբ սահմանված կարգը պահանջում է, որ ֆիզիկական անձինք ներկայացնեն համապատասխան փաստաթղթեր՝ իրենց եկամուտների մասին տեղեկատվությունը բացահայտելու համար:
Դրանց շարքում առանձնանում են՝ եկամուտների հայտարարագրեր, հաշվետվություններ, ինչպես նաև այլ անհրաժեշտ փաստաթղթեր, որոնք կարող են օգնել հարկային վարչությանը գնահատել պարտավորությունները: Այս ընթացակարգը հաճախ իրականացվում է էլեկտրոնային ձևով՝ օգտագործելով անձնական տեղեկատվության թվային համակարգերը, ինչպիսիք են էլեկտրոնային ստորագրությունը և QR կոդերը:
Վարչական փաստաթղթերի ներկայացմանը զուգահեռ, կարևոր է հետևել նաև վերջնաժամկետներին, որոնք սահմանված են ՀՀ ՊԵԿ-ի կողմից: Վերջնաժամկետների ուշացման դեպքում քաղաքացիները կարող են ենթարկվել վարչական պատասխանատվության, ինչը ընդգծում է ճիշտ ժամկետների պահպանման կարևորությունը:
Հարկային պարտավորությունների գանձման механիզմները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2718-Ա որոշումը մանրամասնեց հարկային պարտավորությունների գանձման մեխանիզմները, որոնք նախատեսում են մի քանի փուլեր և ընթացակարգեր: Այս մեխանիզմները ներառում են նախնական ծանուցումներ, հարկային վարչության կողմից իրականացվող ուսումնասիրություններ, ինչպես նաև հնարավոր դատական ընթացակարգեր:
Խնդրի լուծման առաջին փուլը նախնական ծանուցումն է, որն ուղարկվում է ֆիզիկական անձին, ում նկատմամբ առաջացել է հարկային պարտավորություն: Այս ծանուցումը պետք է պարունակի համապատասխան տեղեկատվություն պարտավորության մասին, ինչպես նաև ժամկետները, որոնց ընթացքում հարկերը պետք է վճարվեն:
Եթե ֆիզիկական անձը չի կատարում վճարումները նշված ժամկետում, ապա հաջորդ փուլը ներառում է հարկային վարչության կողմից ուսումնասիրություններ և հարկային պարտավորությունների գանձման գործընթացի մեկնարկը: Այս ընթացքում հարկային վարչությունը կարող է կիրառել նաև տարբեր միջոցներ, ինչպիսիք են եկամտային հաշիվների խստացումը կամ իրացվող գույքի դատարանային արգելանքները:
Վերջնական փուլում, եթե հարկային պարտավորությունները չկատարվեն, հարցը կարող է տեղափոխվել դատարան, որտեղ արդեն կարող է սահմանվել անհրաժեշտ տարրական ֆինանսական պատասխանատվություն: